9月实施!公积金条例大修释放什么信号?
8月18日,国务院公布《国务院关于修改〈住房公积金管理条例〉的决定》,自2026年9月20日起施行,共涉及二十项修改,多项核心规定修订。
今天我们就来聊聊公积金。看看公积金制度是如何演变的,现状如何?此次新政又有哪些变化?可能利好哪些方向?
公积金制度演进及现状
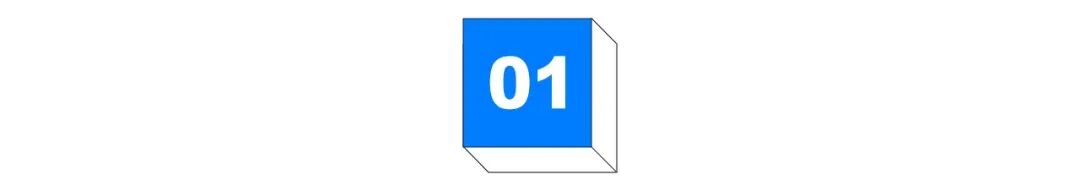
我国住房公积金制度自1991年上海率先建立以来,经历了由试点探索向全国规范运行、再向功能扩展的演进。1999年《住房公积金管理条例》确立基本制度框架,2002年修订进一步完善监管和管理机制。2014年底起,改善性住房贷款政策率先优化;2015年1月租房提取条件放宽,同年异地贷款全面推行;2017年全国异地转移接续平台投入使用,制度功能由购房融资逐步延伸至兼顾租购需求。2019年国务院令第710号主要对机构改革相关条款作技术性调整,并未重构提取或贷款审批制度。
2020年以来,政策更加注重逆周期纾困、制度扩面和降低住房融资成本。疫情期间实施缓缴、还款宽限和提高租房提取额度等措施,2021年启动灵活就业人员参缴试点;2024年和2025年两次下调贷款利率,5年以上首套利率降至2.60%,2026年1月1日的存量贷款调整是既有政策重定价,并非新增降息。此次修订将于9月20日起施行,修订后的条例明确灵活就业人员自愿缴存,新增装修、物业费等住房提取场景,并推动缴存记录互信互认、转移接续和异地贷款。
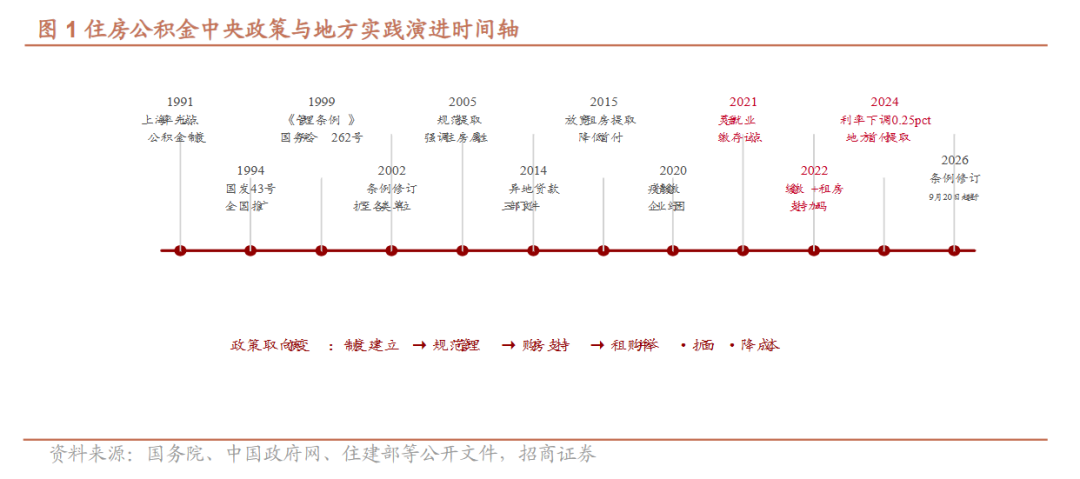
住房公积金的资金循环可概括为“缴存—提取或放贷—贷款回收—收益分配”。缴存和贷款回收形成现金流入,提取和新增贷款形成流出,增值收益再按规定用于风险准备金、管理费用及住房保障。判断资金能否进一步活化,关键不在余额总量,而在可动用资产、当期现金流与安全垫之间的平衡。
缴存余额对应职工个人权益,资产端主要由个人住房贷款、银行存款、国债及少量项目贷款等构成,增值收益则按规定用于风险准备金、管理费用和住房保障支出。截至2024年末,全国缴存余额10.93万亿元,其中个人住房贷款余额8.07万亿元,增值收益1489.71亿元。因此,公积金首先是对应职工权益的住房储金,不是管理部门可自由支配的财政资金。
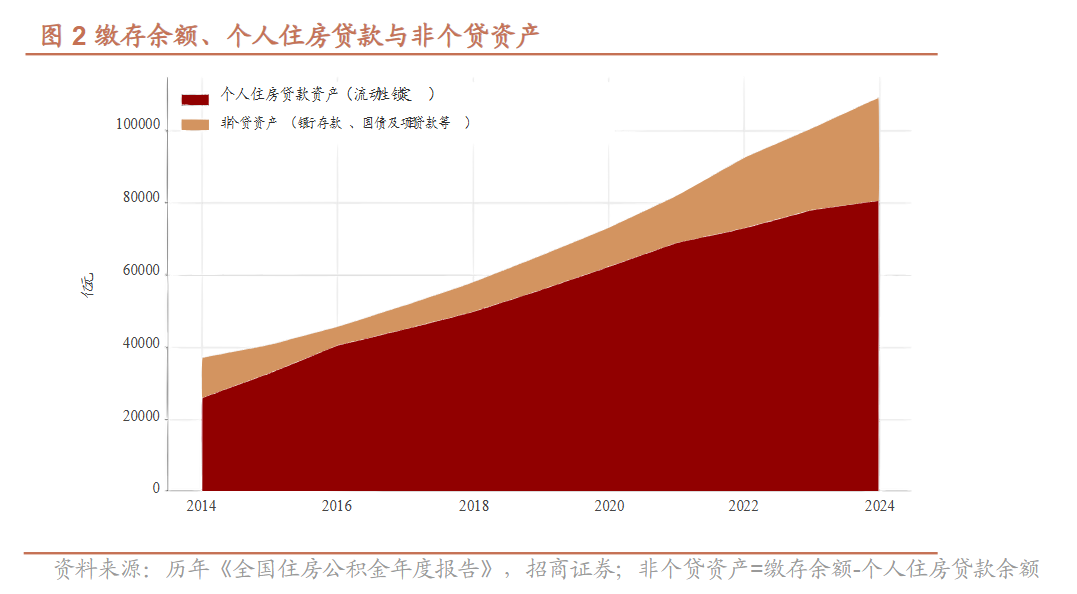
从宏观体量看,公积金账户仍在扩张。2024年按实缴职工人数计算的人均缴存额2.06万元、人均提取额1.57万元,年末缴存余额相当于GDP的8.10%。
2014-2024年提取率由58.52%升至76.15%,2024年净缴存流量仍为8662.99亿元。这说明公积金使用更活跃,但尚未出现当年提取超过缴存、侵蚀资金池存量的情况。
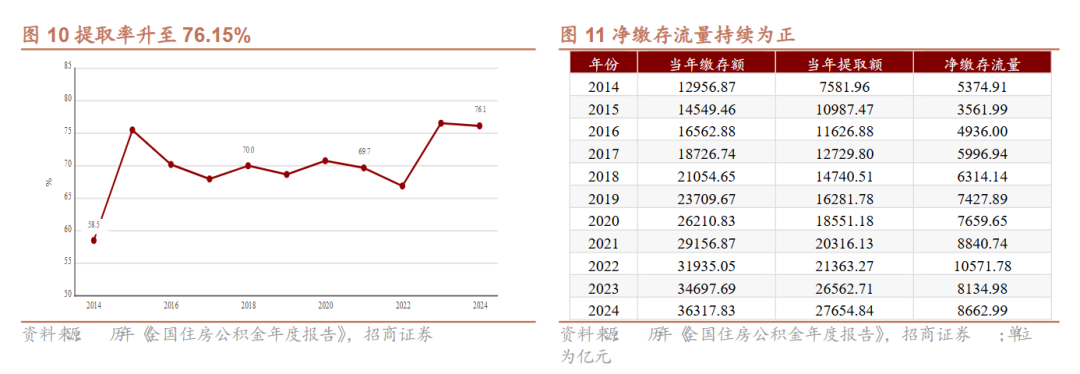
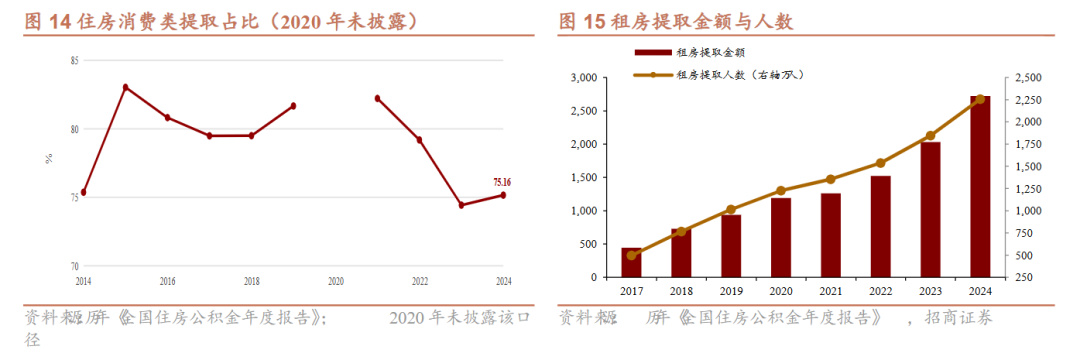
提取结构正在从购房相关支出向租房和持有环节延伸。2024年住房消费类提取率为75.16%;当年租房提取2720.57亿元、覆盖2257.44 万人,较2018年增长显著。相比购房贷款,租房提取对房地产周期的依赖更低,正成为住房现金流支持的主要增量。
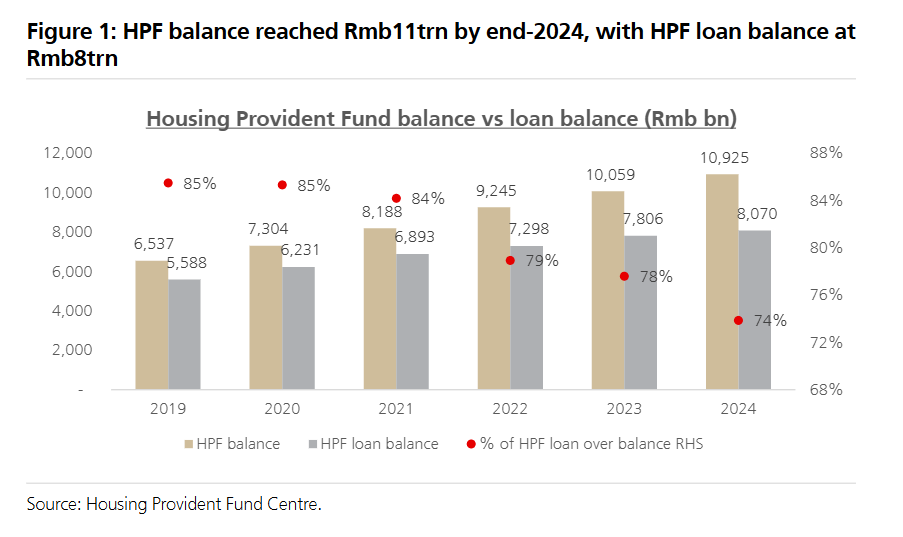
2024年公积金贷款余额8.07万亿,贷款使用率74%,且在过去五年呈下降趋势。使用率的下降归因于自2021年以来新房和二手房销售下滑,以及房价下跌时购房者杠杆使用趋于保守。鉴于公积金账户余额继续以每年9%的速度增长,资金池有充足的放贷余量,并为未来支持住房需求提供了额外空间。
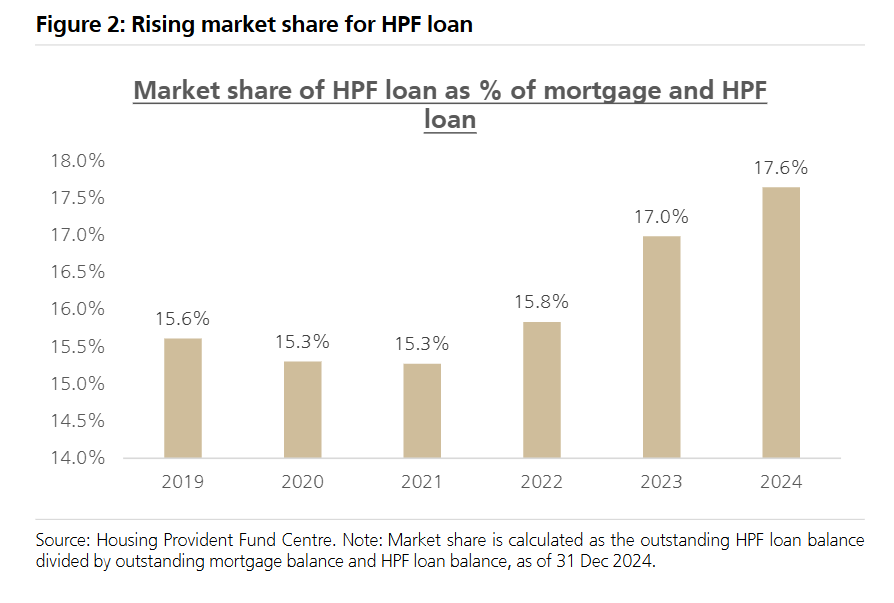
与此同时,公积金贷款在全部个人住房按揭贷款里的占比从2021年的15.3%上升至2024年的17.6%。原因是2021年楼市进入下行周期之后,市场购房主力变成了刚需首套房买家,而这部分人群是公积金贷款最主要的使用群体。
公积金新政怎么看
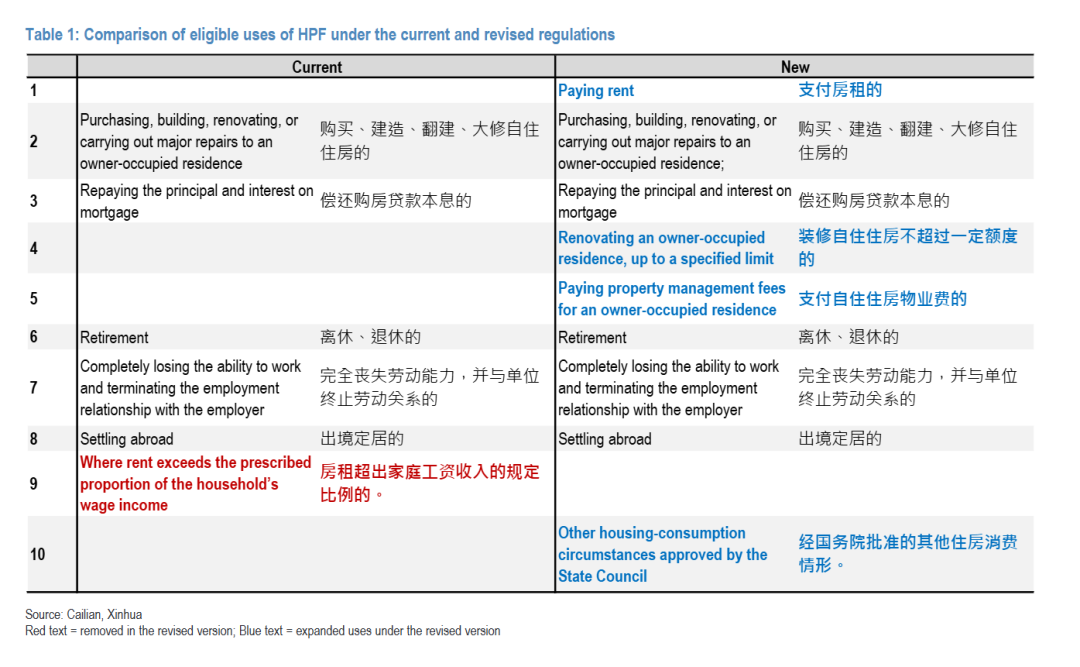
《决定》中对《住房公积金管理条例》的修改共20条,条例新增装修和物业费提取,取消租房提取的收入占比门槛,明确灵活就业人员自愿缴存,推动全国互信互认、转移接续和异地贷款,并将投资范围拓展至政策性金融债;具体额度、凭证和风险参数仍需配套规则及地方细则落地。
新政带来的增量是什么?招商证券认为:
租房提取放宽:取消收入比例门槛将扩大符合条件的缴存人范围,有助于减轻新市民、青年人等群体的当期租房支出。政策效果还取决于地方额度、住房支出替代率和家庭边际消费倾向,不宜直接等同于消费增量。
装修和物业费提取:最终条文未保留“不超过一定额度”的表述,但具体额度、凭证和频次仍需地方明确。相关提取可以降低装修和住房持有期现金支出,并边际支持家居、建材和家电需求;若主要替代家庭原有自有资金,宏观消费增量将明显小于提取规模。
灵活就业人员入法:扩面空间取决于参缴激励。试点经验表明,灵活就业人员具有参缴和使用需求,但潜在人口规模不等于实际缴存人数。在自愿模式下,参缴意愿取决于收入稳定性、缴存负担、贷款可得性及退出安排,地方细则还需处理连续缴存、权益衔接和贷后断缴等问题。
利率定价机制调整:统筹权增强,但不构成新增降息。新条例将存、贷利率表述为“由国务院决定”,强化了制度层面的统筹。利率调整仍需平衡缴存收益、贷款可负担性和资金池可持续性;当前5年以上首套利率为 2.60%,尽管购房决策还取决于房价预期、首付能力和交易成本,不能由与租金收益率之间的有限利差直接推导需求大幅回升,但这却为国务院稳地产进而调降利率创造了条件。
投资渠道拓宽:收益改善空间短期有限。政策性金融债为资金池增加了兼顾安全性、流动性和收益性的配置选择,但不意味着投资规模会自动扩张。2024年全国住房公积金购买国债仅2亿元、年末余额5.04亿元,债券配置基数仍小;实际增量取决于投资比例、期限和风险管理规则,短期内不能据此推断其他债券品种也将纳入。
利好哪些方向
摩根大通认为,公积金新政会带来以下几类利好方向:
物业管理企业:业主如今可以提取公积金来支付物业费,理论上有助于提升物业费收缴率、减少应收账款。除此之外,政策允许居民提取公积金用于房屋翻新、维修,也利好物业增值服务业务。
长租公寓持有方与运营企业:新政让居民用公积金付房租变得更便利(各地提取上限标准不同,可参考杭州案例:萧山区每月最高可提取3000元)。
消费/零售行业迎来间接提振:理论上,政策释放了居民的一部分现金流,有望小幅带动居民消费。举例来说,一户家庭原本需要预留20万元自有现金用于装修;新政落地后,这笔开支可以部分或全部通过提取公积金余额来覆盖,从而省下自有资金用于其他消费。
虽然很难精准测算实际影响规模,但可以通过简单情景估算潜在空间:假设存量公积金余额中的10%被释放,并全部用于实物商品消费(现实中会有相当一部分资金仍会转为储蓄),这部分增量规模大约相当于国内零售总额的2%。
东方证券则认为新政的利好顺序为:核心城市低总价二手房交易>住房后周期消费(家装、家居、家电)>租赁运营>物业管理>核心城市开发商。
发现报告商业局
发现报告旗下传递新经济商业知识的阵地。
我们需要先了解这个世界,才能思考,或创造。