宇树科技上市,关注人形机器人产业链机会
“人形机器人第一股”宇树科技8月10日在科创板开启申购,发行价150.80元/股,对应市值609.93亿元,募资总额约60.99亿元,较原计划的42.02亿元超募近19亿元。
这次我们来聊聊宇树科技的业务发展、人型机器人产业现状及产业链投资机会。
宇树概况:全球通用机器人龙头
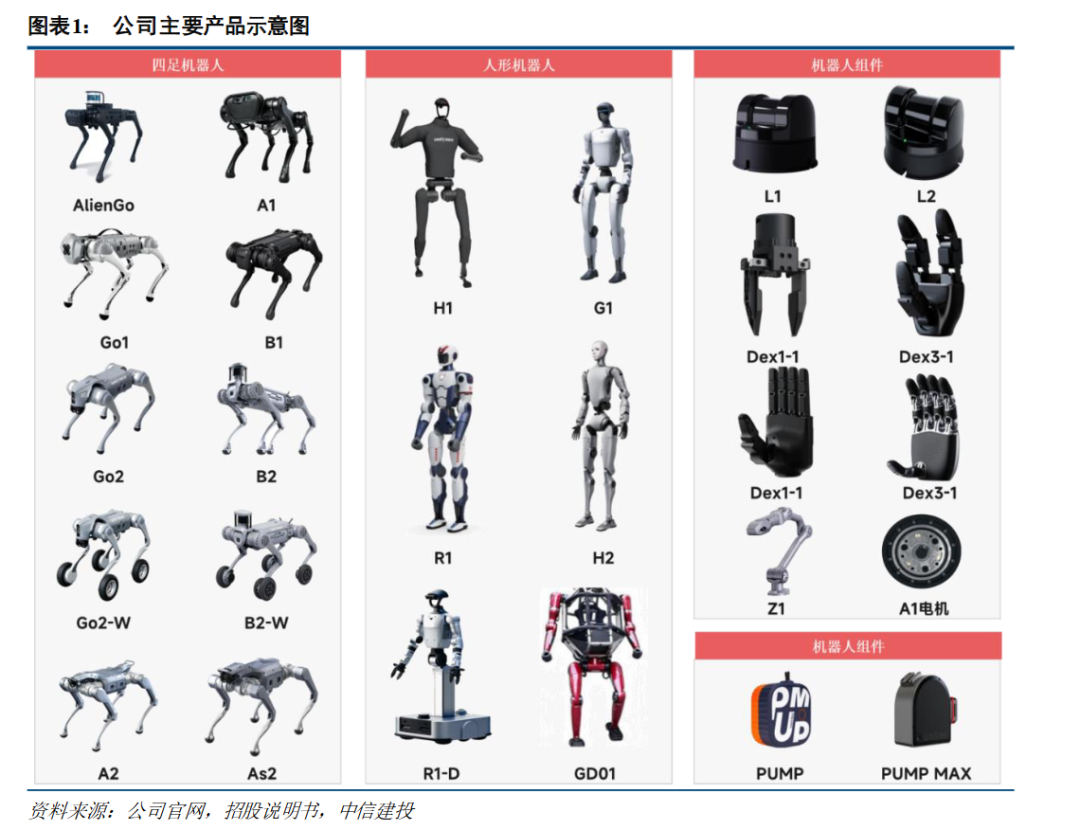
宇树科技成立于2016年,早期以四足机器人(机器狗)切入市场,围绕电机、减速器、运动控制等核心环节坚持全栈自研,先后推出Laikago、AlienGo、Go1、B2等产品,凭借高性价比与快速迭代能力成长为全球四足机器人龙头,2023年全球市场份额位居行业第一。
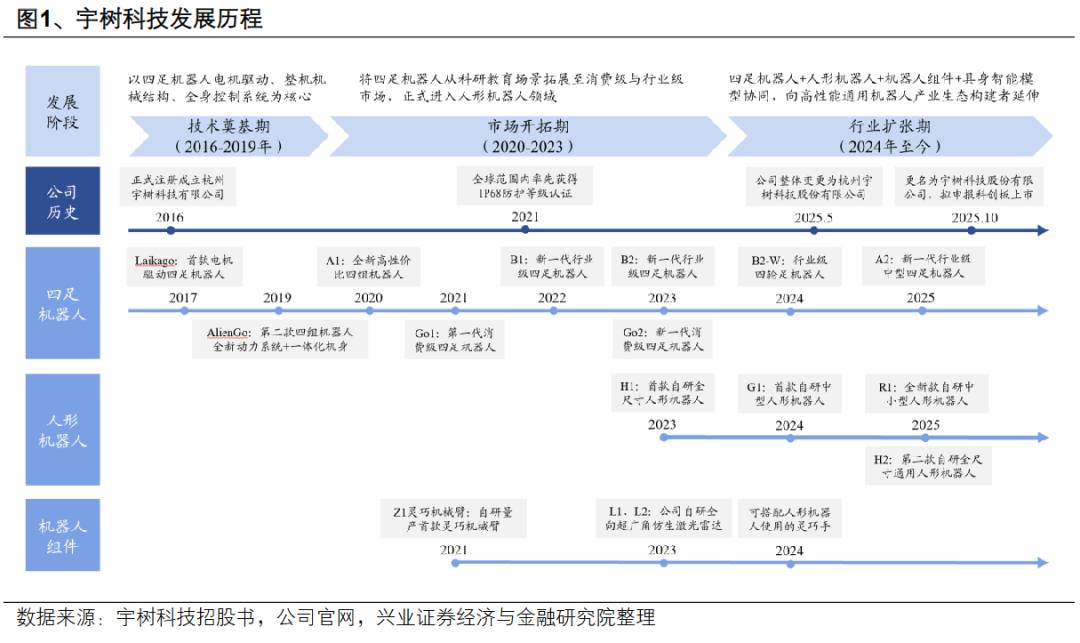
在四足阶段完成运动控制、核心零部件及量产制造能力积累后,公司于2023年开始重点布局人形机器人,陆续推出H1、G1等产品,逐步切入科研教育、展示交互及工业场景,业务结构也由“四足机器人”进一步向“人形机器人+核心部件平台”升级。
2022-2025年,营业收入由1.23亿元增至16.99亿元,2024、2025年增速显著抬升,主要受四足机器人持续放量及人形机器人快速起量带动。利润端,公司2024年归母净利润转正,2025年进一步增至2.78亿元;2025年扣非归母净利润达5.91亿元,主营业务盈利充分释放。
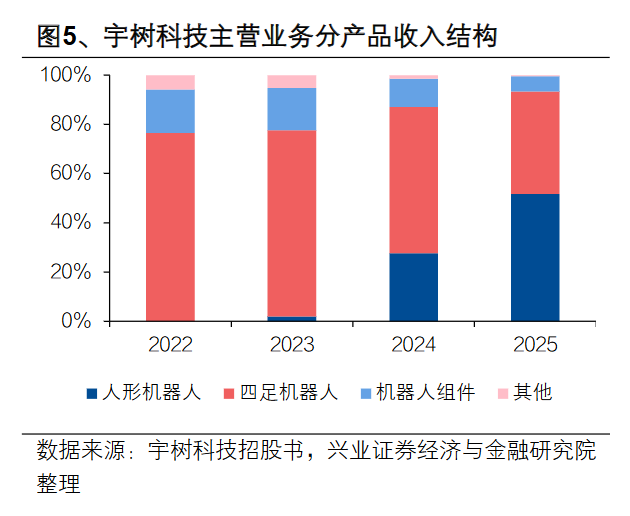
2022-2023年,四足机器人收入占比维持在75%以上,为公司绝对主力。2024年,随着首款人形机器人H1开始贡献收入,人形机器人收入占比提升至27.2%;2025年前三季度进一步升至50%以上,已超过四足机器人成为第一大收入来源。2025年全年,公司人形机器人收入达8.68亿元,占主营业务收入比例达51.8%,四足机器人收入6.98亿元,占比41.6%。
下游应用仍以科研教育为主,商业消费和行业应用场景正在逐步拓展。整体科研教育收入占比由2022年的69%降至2025年前三季度的55%,商业消费收入占比由18%升至29%。四足机器人科研教育收入占比由69%降至32%,商业消费收入占比由18%升至42%,行业应用收入占比由13%升至26%;人形机器人仍以科研教育为主,2025年前三季度科研教育收入占比为74%,但商业消费和行业应用已开始贡献收入。
宇树科技在关节模组、电机、驱动器、减速器、本体结构等关键环节具备较强自研自产能力,通过自研自产关节电机、匹配高性能传动方案及自主装配体系,实现高性能指标与低成本制造的统一。此外,公司已向4D激光雷达、机械臂、夹爪、灵巧手等感知与末端执行器环节延伸,自研硬件边界从“运动本体”逐步扩展至“感知+操作+反馈”全链条。
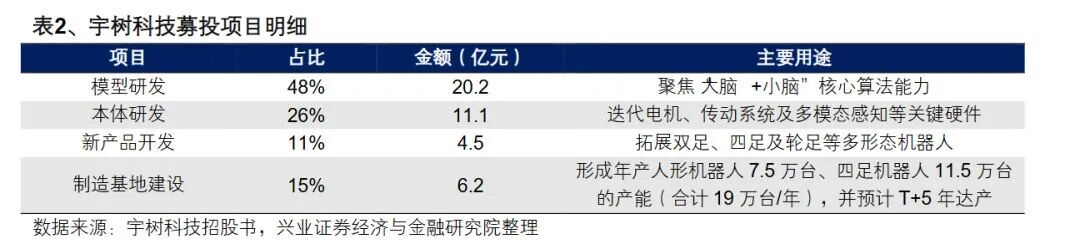
宇树科技的核心竞争力主要来自硬件本体与小脑运动控制的领先积累,但对具身大模型即机器人“大脑”的投入相对较少,真实数据采集、仿真训练和场景实训等能力仍有提升空间。此次IPO公司拟募资42.02亿元,其中智能机器人模型研发项目拟投入20.22亿元,占比达48.1%,为单一投资规模最大的募投项目;机器人本体研发项目拟投入11.10亿元,两者合计占募集资金总额约 74.5%。这标志着公司将在巩固硬件与“小脑”优势的基础上,进一步加码具身大模型、数据平台和训练体系建设,推动机器人从“会运动”向“会理解、会决策、会泛化执行”升级,正式向“大脑+小脑+本体”一体化的具身智能平台型公司进发。
人形机器人:技术突破推动行业放量
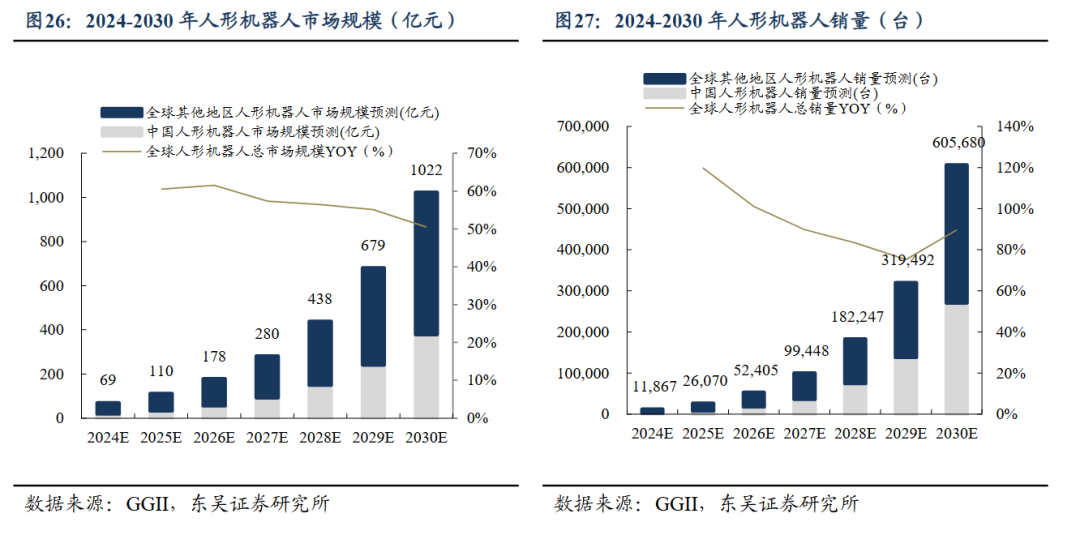
人形机器人渗透率逐步提升,行业规模有望进入千亿元区间。根据GGII数据,人形机器人全球市场规模预计由2024年的69亿元增至2030年的1022亿元,年均复合增速约56.7%;同期全球销量由1.19万台增至60.57万台,年均复合增速约92.6%。
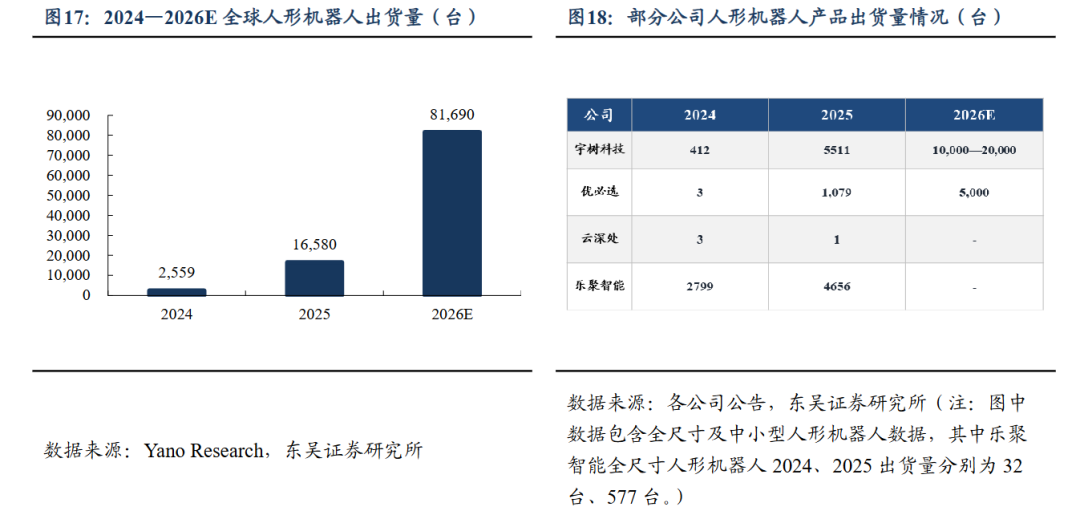
根据Yano Research数据,全球人形机器人出货量由2024年的约0.26万台增至2025年的1.66万台,Yano Research预计2026年进一步升至8.17万台,2024-2026年预计增长约31倍。2025、2026年出货量分别同比增长约548%、393%,且2025年中国厂商占比已达84.8%。头部企业扩产、成本下降与工业场景验证,共同推动行业由样机和小批量交付阶段进入规模化生产爬坡阶段。
宇树科技人形机器人出货量由2024年412台增至2025年5511台,2026年目标1万—2万台;优必选由约3台增至1079台,Walker S 2026年目标出货量5000台;乐聚Kuavo系列全尺寸人形机器人出货量由32台增至577台,并形成万台级产能。Figure2025年产能上限1.2万台,2026年4月底已有350余台进入机队。
未来两年是人形机器人迈向产业化的关键节点。海外方面,全球人形机器人的代表性企业之一特斯拉,在其2026年二季度财报上表示,Optimus Gen3预计在2026年底之前实现量产,第一代产线设计年产能为100万台;其他海外企业如Figure AI、1X 等,也都提出了明确的产品迭代和商业化验证时间表。国内方面,除了已经实现量产交付的宇树科技、智元机器人、优必选等头部厂商之外,小鹏汽车已明确其IRON人形机器人的量产时间表,计划在年底前实现规模化生产,中国内地主机厂商在工程化方面显著提速。整体来看,无论是海外还是国内的本体厂商,均将在未来两年内迎来产业化落地的关键节点。
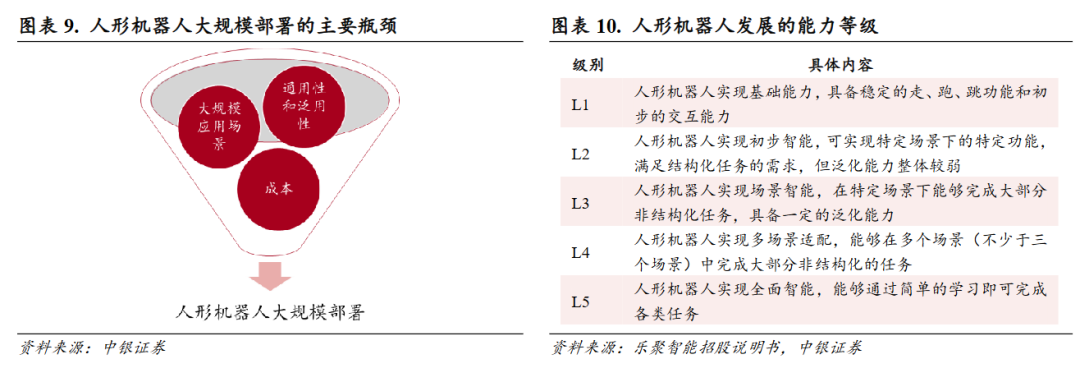
当前大模型的泛化能力不足是阻碍人形机器人在开放、非结构化环境中可靠部署的核心障碍。以目前人形机器人展示出来的硬件水平来看,能够满足落地基本需求,阻碍人形机器人大规模商业化的瓶颈包括通用性和泛用性、成本等等,其中以“大脑”为核心的智能化能力水平仍偏低是最核心的障碍。
根据乐聚智能招股说明书,从人形机器人功能实现的角度看,类比于智能驾驶,可以将人形机器人智能化技术的发展分为五个等级,当前全球大多数人形机器人产品的智能水平仅L1-L2阶段,可实现特定场景下的特定功能,满足结构化任务的需求,但泛化能力整体较弱,部分头部企业正在逐步向L3等级探索。斯坦福HAI发布的《AI Index Report 2026》中,机器人操作在仿真环境中的成功率高达89.4%,但在真实家庭场景中则骤降至12%。这种泛化能力的缺失,使得机器人难以应对非结构化场景中的微小变化,严重限制了可部署场景的范围。
产业链相关标的
奥比中光:3D视觉领域的全球领军企业,公司在中国服务机器人市场与韩国移动机器人市场的占有率均超过70%,其3D视觉感知产品矩阵覆盖单目/双目结构光、dToF、iToF及激光雷达等全技术路线,可赋能服务、人形、工业、农业及ROS教育等各类场景机器人的识别、导定位、避障、路径规划、三维重建与人机交互等核心功能。作为英伟达全球产业数字化生态布局的重要合作伙伴,公司多款产品已完成与NVIDIA Jetson Thor等系统级模块的适配与验证,Gemini335、Gemini336系列双目3D相机已入驻NVIDIA Isaac Sim机器人仿真开发平台并与Isaac Perceptor集成,目标在人形机器人参考平台中扮演“视觉感知底座”的关键角色,帮助实现从3D感知到AI推理的端到端优化。
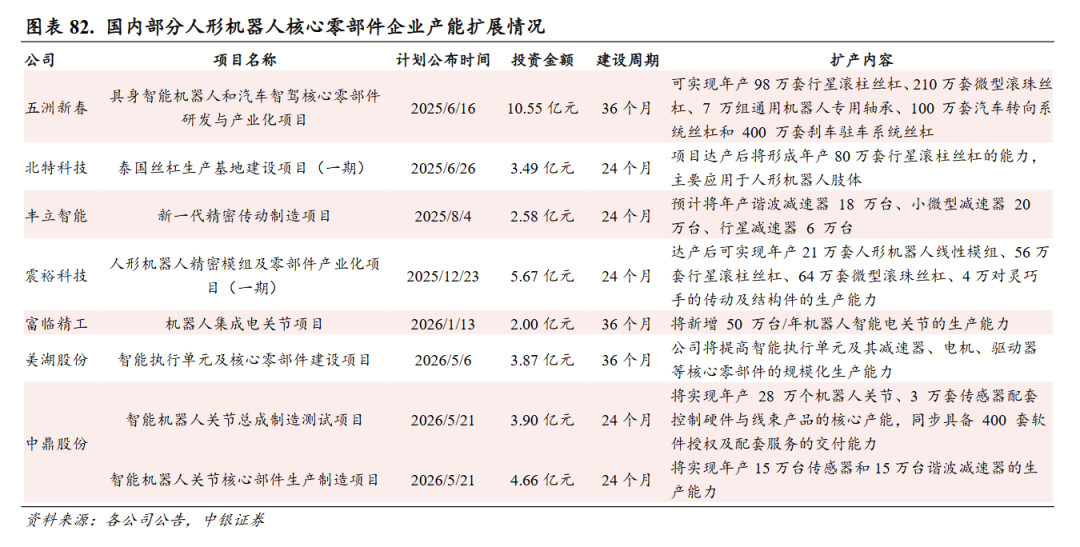
美湖股份:公司业务持续向热管理、电机、执行器及核心功能件(行星/谐波减速器、无框力矩电机、驱动器、轻量化材料)领域延伸,全资子公司美湖传动自研自产精密齿轮、行星减速器及谐波减速器,核心部件柔轮、刚轮、波发生器均为自主制造。据公司投资者互动平台,公司为客户宇树科技配套的减速器关节模组零部件已按客户要求正常量产交付。
模塑科技:公司核心产品覆盖汽车外饰系统及轻量化部件,主要包括前后保险杠总成、门槛、翼子板、塑料尾门等外饰塑件以及内外饰电镀件,并积极拓展发光格栅、主动进气格栅等创新智能部件领域。依托多年在汽车外饰件领域的技术积累与产业资源,公司正积极推进机器人业务开发,并与国内初创人形机器人公司开展合作;2025年12月,公司已与国内某机器人公司签订零部件采购框架协议,并正式接到其人形机器人外覆盖件的小批量采购订单,进入实际交付阶段。
晋拓股份:公司依托在压铸、模具设计及机加工领域的先进技术与制造工艺,产品覆盖汽车零部件、智能家居零部件、工业自动化及机器人零部件、信息传输设备零部件等多元下游领域。机器人领域,公司核心产品涵盖手臂、腿部、关节臂、底座、本体壳体及关节内支架等关键结构部件,协作机器人客户包括UR、越疆、节卡、艾利特、法奥等国内外知名整机厂商。此外,公司与上海南大开发建设有限公司、宇树科技合资成立上海拓天智联科技有限公司,经营范围涉及人工智能应用软件开发及智能机器人研发等领域。
东睦股份:深耕粉末冶金领域,积极布局机器人业务。东睦股份核心产品涵盖粉末压制成形产品(P&S)、软磁复合材料(SMC)和金属注射成形产品(MIM),产品用途广泛,如机器人、AI算力、折叠屏手机、智能穿戴、现代通信、医疗器械、汽车、高效节能家电、工具、锁具、光伏逆变器、新能源汽车及充电设施、电力电子、电机等领域。在机器人领域方面,公司已构建轴向磁通电机、减速器、机器人用P&S齿轮、MIM丝杠等产品矩阵,其参股公司小象电动科技有限公司聚焦轴向磁通电机。
发现报告商业局
发现报告旗下传递新经济商业知识的阵地。
我们需要先了解这个世界,才能思考,或创造。