持续涨价!电子布高景气能否持续?
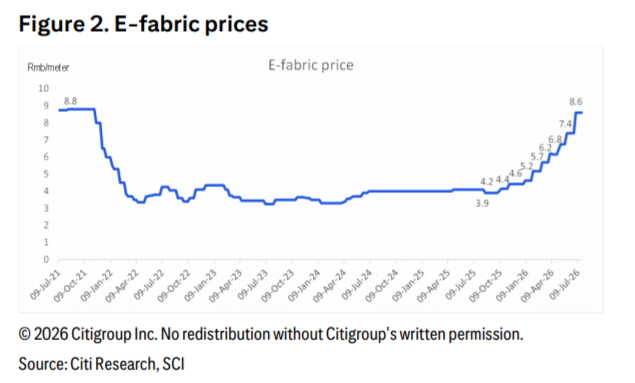
今年以来电子布开启多轮提价。根据花旗研报,8月份电子布价格出现年内最大单月涨幅,主流型号均价环比上涨17%至18%,年内累计涨幅达118%至165%。
今天我们就来聊聊电子布,看看电子布行业的发展现状以及本轮电子布涨价逻辑。
电子布发展现状
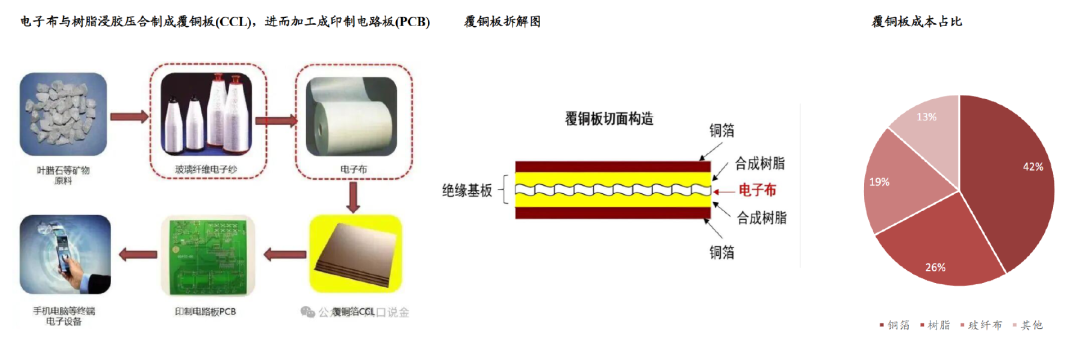
电子布全称电子级玻璃纤维布,玻璃纤维布是覆铜板CCL的三大核心原料之一,是决定PCB强度、绝缘性和信号传输速度的核心。电子布是经由石英砂、叶蜡石等天然无机非金属矿石经高温熔制,拉制成单丝直径极细(不超过9微米)的高端玻璃纤维,经喷气织机平纹交织、脱浆、表面处理等精密工序制成的高性能绝缘增强材料。
电子布是普通玻纤布的升级。普通玻纤布多用于建材、风电或汽车结构件,而电子布必须满足ppb级杂质控制、±0.5μm厚度公差、介电常数Dk≤4.2等严苛指标,是用于电子设备PCB板中的“钢筋”和“骨架”,让信号传输又快又稳。
根据电子布的厚度和常用的型号,通常可将电子布分为厚型电子布、薄型电子布、超薄型电子布和极薄型电子布(分别简称为“厚布、薄布、超薄布、极薄布”)等。普通亚洲人一根头发丝的直径一般在80μm左右,超薄、极薄电子布的厚度只有头发丝的1/2甚至1/3,最低可达1/8。
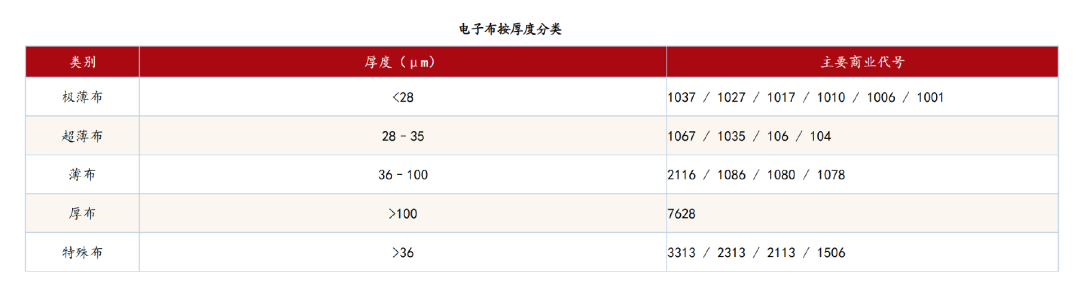
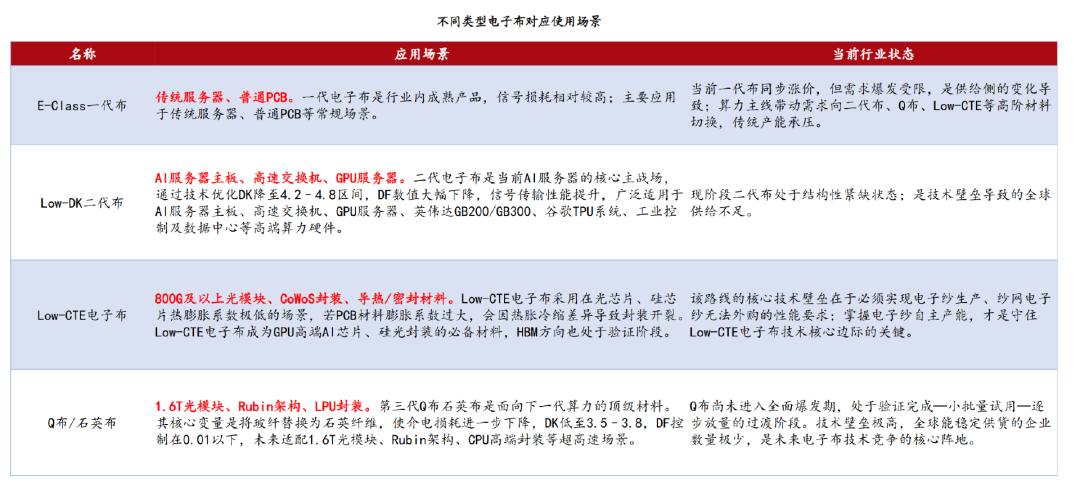
按材料体系与性能代际,电子布可分为普通E-class布、特种改性布(低介电电子布一代/二代、低热膨胀电子布)、Q布(石英纤维布)三大产品,性能逐级提升,成本同步递增。
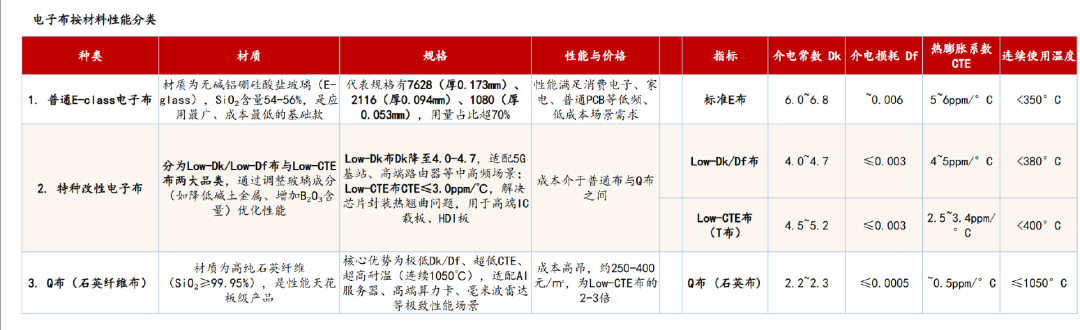
低介电电子布(Low Dk/Df),以低介电常数/低介电损耗电子纱为原料,采用先进工艺织造而成的电子布。低介电电子布可以达到降低板材信号损失,提升信号传输速度的效果,多用于AI高速服务器、5G通信等对信号传输要求快且损耗少的领域。
得益于AI驱动下高频高速覆铜板持续升级,低介电电子布需求有望实现显著增长。根据Business Research Insights/华经产业研究院数据,2024年全球低介电电子布市场规模约2.8亿美元,预计2033年增至19.4亿美元,CAGR约23.8%;从需求量看,2024年全球低介电电子布需求约8,000万米,2025年预计增长至1亿米。
低热膨胀电子布(Low-CTE)是指经特殊配方(如调整 SiO₂、Al₂O₃、B₂O₃等成分比例)和技术,使电子布具有低热膨胀性能,主要用在高级IC载板,以适应芯片极低的热膨胀系数,提高基板可靠性。
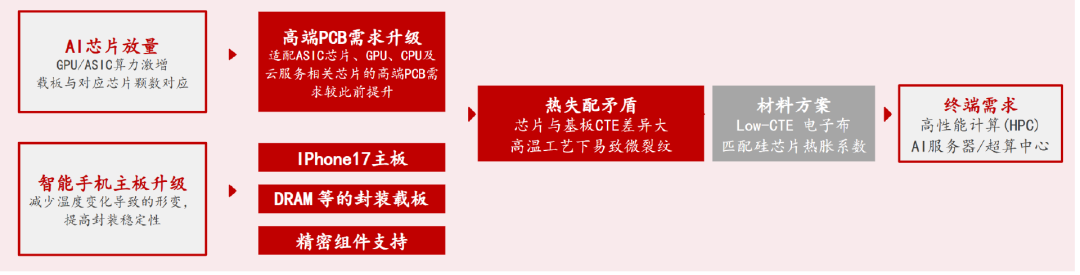
从需求传导逻辑来看,AI芯片放量,拉动PCB行业需求景气度较高,适配ASIC芯片、GPU、CPU及云服务相关芯片的高端PCB产能较此前有所提升,载板与芯片颗数一一应。
智能手机板材升级带来Low-CTE电子布新增长点。 Low CTE电子布手机中有望在不同部分使用,一是主板,iPhone17为当前先行者:用于主板的核心层和积层,减少温度变化导致的形变,防止焊点断裂或界面剥离;二是封装载板,同样防止焊点断裂,提高封装的稳定性;三是精密组件支持,在摄像头模组、电池管理模块等精密组件中,尺寸稳定性和热可靠性要求提升,可能带动低CTE或高尺寸稳定性基材的应用探索。
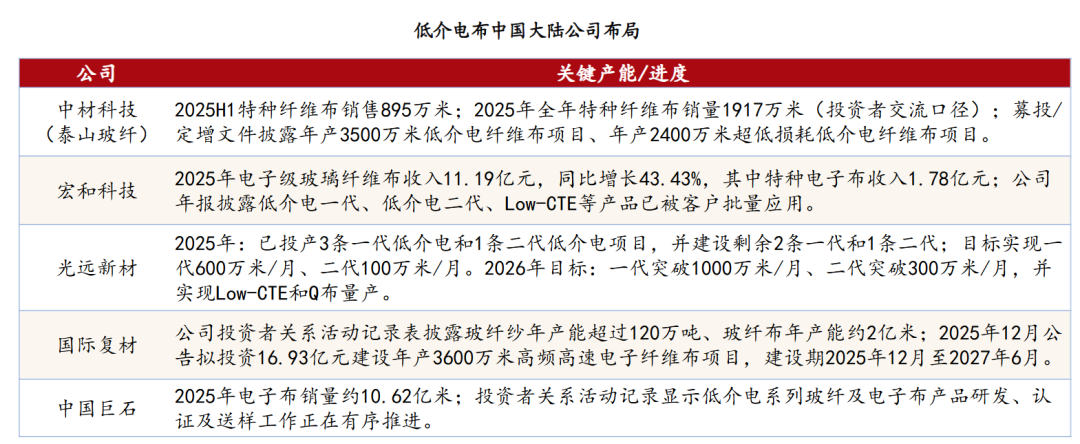
根据QYResearch,2025年全球低热膨胀系数玻璃纤维布市场销售额达到77.47亿元人民币,预计到2032年将攀升至118.9亿元,对应2026至2032年间年复合增长率(CAGR)6.3% 。Low-CTE电子布市场集中度高,日本拥有先进的技术和强大的供应链,中国厂商加速追赶。日东纺和旭化成在高端创新方面处于领先地位,T-glass成为行业标准,在低CTE领域约持有全球绝大部分的T-glass份额。国内企业中材科技和宏和科技后发追赶,Low-CTE电子布已获国内外头部客户认证并形成批量供货。
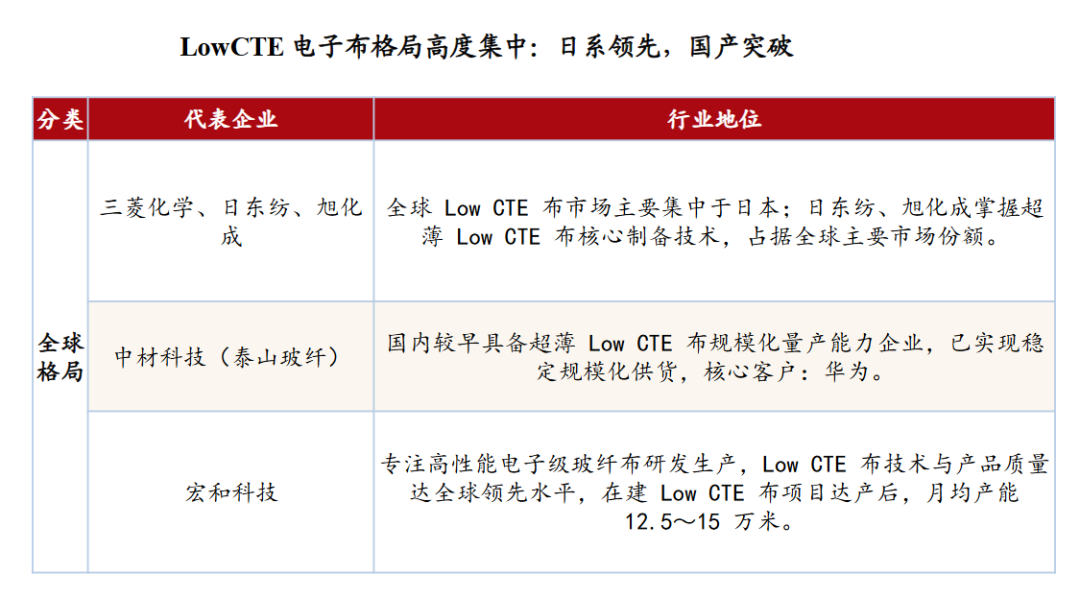
Q布是英伟达Rubin架构AI服务器核心瓶颈材料,相较于传统LowDk-二代布,介电常数低至2.3(LowDk-2约为3.4)、损耗因子Df≤0.003,可有效降低信号传输损耗,适配224Gbps超高速信号传输,是新一代高端PCB的核心材料,广泛应用于AI服务器主板、高速交换机背板等场景。
与成熟的玻璃纤维制备工艺不同,Q布生产需经历“高纯石英砂-制棒-拉丝-捻线-整经-织布-后处理”全流程,核心壁垒集中于拉丝环节。电子级石英纤维需SiO₂纯度≥99.998%(4N8)的高纯石英砂,成型依赖1800°C以上高温熔融与精密拉丝工艺,拉丝过程中需将纤维直径控制在8-10μm,且单丝断裂强度需达3.5GPa以上,对能源利用效率和自研设备的良率要求极高。
Q布能完整生产出来,还要通过下游客户(如英伟达、华为、台积电)的严格认证,认证周期长达2年,包括“送样测试→小批量验证→批量供货”三个阶段。一旦认证通过将形成长期锁定机制,替换成本极高(终端客户更换供应商需额外投入6-8个月验证周期)。
三代布市场目前刚刚起步,随着AI的驱动,正在快速放量。产业数据显示,GB300服务器PCB层数增至16层以上,单机Q布用量18-24米,较传统服务器提升5倍,英伟达的Rubin或Rubin Ultra预计将使用Q布,明年有望逐渐步入量产期,2026年或成三代布爆发临界点。1.6T光模块需要极低损耗基板,石英布成为刚需选择。采用8μm石英布的光模块传输速率突破800G,延迟降低20%。
此轮涨价逻辑
此轮电子布行情是AI产业需求爆发和供需错配共同推动的高景气周期。
需求端:AI服务器改写电子布用量逻辑
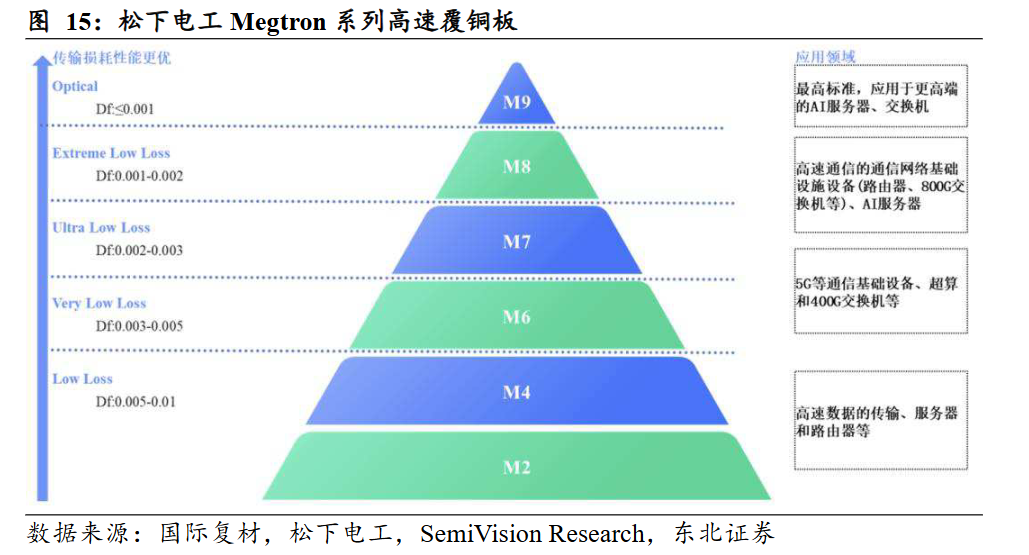
新一代高端AI服务器、交换机大量应用M9级低介电覆铜板,带来高端电子布需求持续高景气。松下电工Megtron系列为高速覆铜板领域分级标杆,其对于高速覆铜板相级分类为M2至M9,不同损耗级别的覆铜板对应不同的应用领域。M2、M4级别覆铜板适用于高速数据的传输、服务器和路由器相;M6级别以上开始可用于5G相通信基础设备和超算,其Df值通常介于0.003-0.005;M7、M8级别的覆铜板损耗率一步降低,Df值整体在0.001-0.002之同,为目前低传输损耗多层基板材,其可用于高速通信的通信网络基础设施设备,是目前AI服务器、800G交换机所使用的关键材;M9覆铜板为最高标准相级高频高速覆铜板,应用领域为高端AI服务器、交换机,如英伟达GB300、Rubin系列产品、1.6T交换机相领域。
供给端:短期扩产弹性较小
电子布的密度升级导致织布机有效产能被动收缩,同样一台织布机电子布规格越薄,织造效率越低、产出能力越弱。
高端超薄织造设备供给高度集中,设备采购、交付及调试周期漫长,整体扩产节奏受限。日本丰田是电子布厂织布机的主要供应商,国产织机在普通工业布领域已取得一定进展,但在处理电子布时,在设备精度与性能稳定性等方面与进口设备仍存在代差,因而短期难以形成有效替代。在需求增长情况下,进口织布机设备交货周期较长,或成为制约织造环节产能释放的瓶颈。
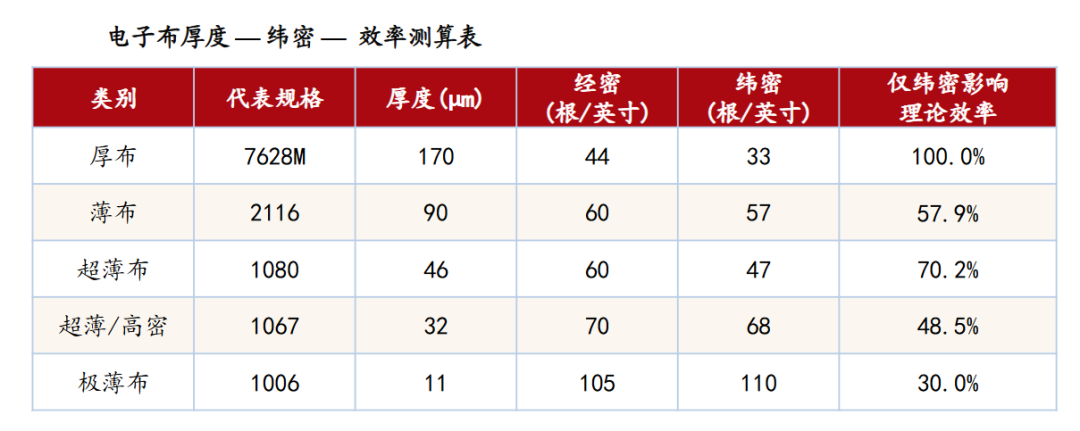
据中玻纤协,随着AI人工智能服务器建设市场兴起,全球范围内低介电、低膨胀玻纤电子布供应缺口巨大,国内玻纤电子布生产企业纷纷加大投入,低介电、低膨胀玻纤产量快速增长。但由于国产玻纤电子布生产用喷气织机、纱线张力器及整浆联合机组等设备在高精度、高均匀度、高稳定度等技术要求方面难以满足要求,导致行业在高端玻纤电子布产能扩张过程中过度依赖国外设备进口,从而影响行业依靠科技创新迈向高质量发展进程。同时,电子布生产工艺复杂,技术壁垒高,新进入者难以快速填补供给缺口。
根据福邦咨询发布的供应链访查,2026年一代布需求约1500万米/月,二代布约250万米/月,三代布/石英布约100万米/月。从供应来看,统计主要大厂(日东纺/Asahi/台玻/泰玻) 的Low-Dk玻布产能,2025年约每月550-600万米、2026年扩产后可达到1000万米/月的供应量,与需求相比存在供应缺口。2026年以来,高端特种电子布的涨价幅度更是超乎场预期,一代LowDk电子布从一季度20-30元的价格区间,升至40-70元;二代LowDk电子布报价突破百元大关,接近原价三倍。
传统电子布因高端产品挤占产能,供给收缩,导致结构性供需失衡。电子布的海外大厂把原来生产普通电子布的产能,让位给高端电子布,普通电子布直接宣布停产,间接导致普通电子布的供给减少,涨价。常规7628厚布四月份成交价格维持在6.2-6.5元,历经五月调价后,市场最低成交价已站稳6.6元,单轮涨幅达到0.5元。
本轮电子布价格暴涨,是AI产业迭代带来的需求革新、高端产能稀缺、行业技术高壁垒多重因素叠加的必然结果。随着2026年AI终端、高速算力设备持续放量,高端特种电子布有望迎来量价齐升的爆发期,行业高景气度将持续延续。
发现报告商业局
发现报告旗下传递新经济商业知识的阵地。
我们需要先了解这个世界,才能思考,或创造。