猜你想问
这份研报的核心内容是什么?
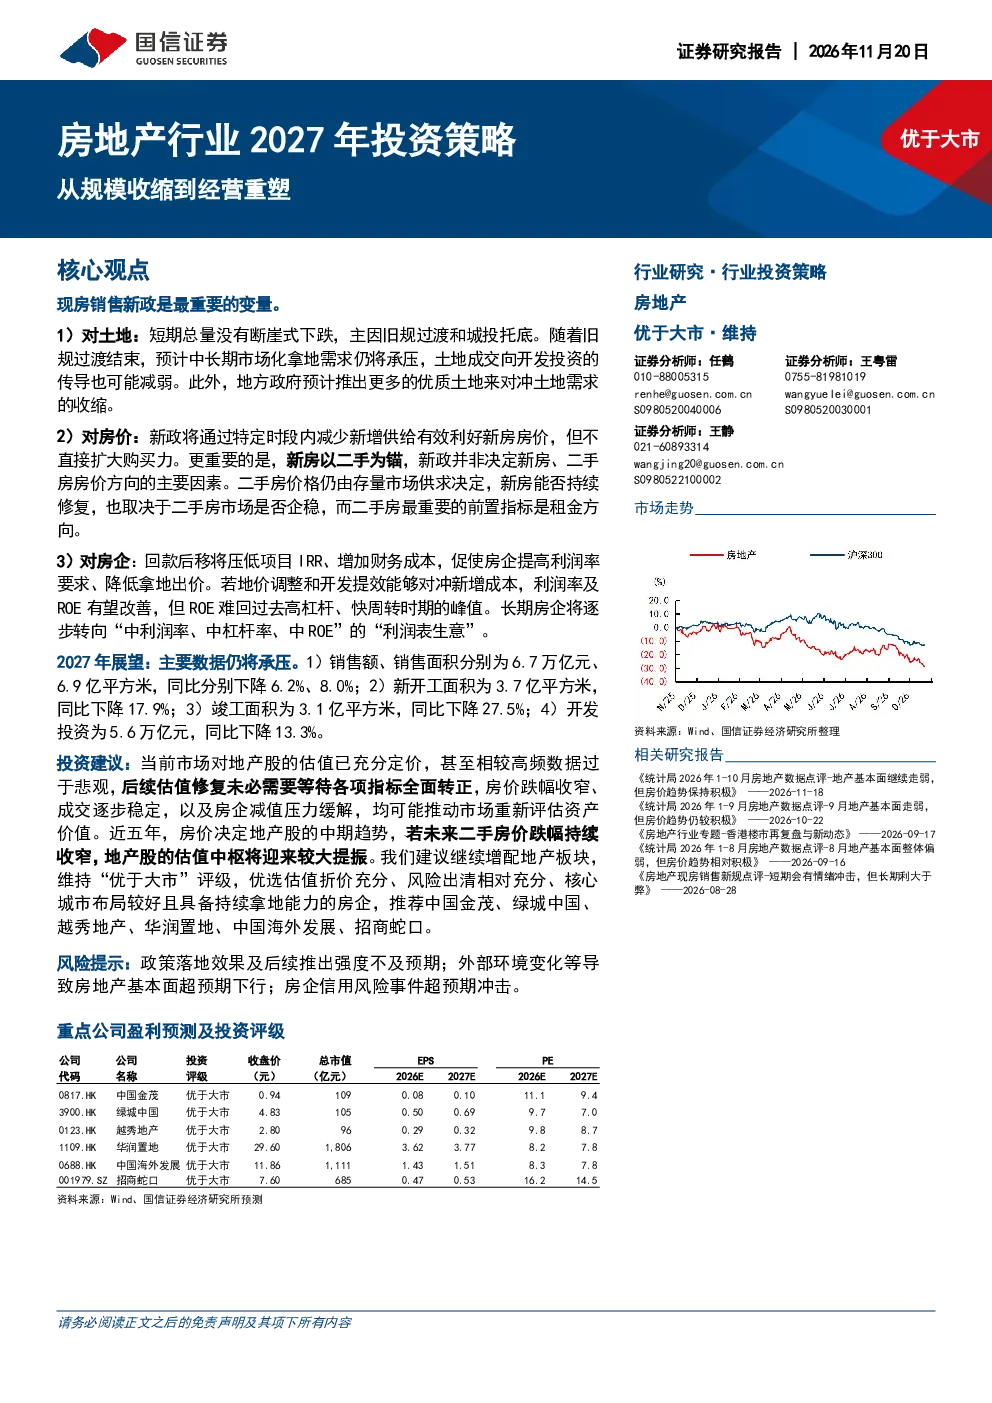
这份研报的核心内容是分析房地产行业2027年的投资策略,指出行业将从规模收缩转向经营重塑。现房销售新政是行业重要变量,短期土地市场总量未断崖式下跌,但中长期市场化拿地需求承压。新政对新房价格有限利好,二手房价格及成交变化仍是判断板块行情持续性的关键,租金方向决定房价方向。房企金融属性削弱,走向制造业模型,长期利润率、杠杆率和ROE将转向“中利润率、中杠杆率、中ROE”。
房地产行业未来的发展趋势如何?
房地产行业未来的发展趋势是从规模扩张转向经营重塑。现房销售新政短期内未导致土地市场断崖式下跌,但中长期市场化拿地需求承压。二手房市场对房价影响更大,租金方向决定房价方向。房企将逐步转向制造业模型,追求“中利润率、中杠杆率、中ROE”的稳健经营模式,而非单纯依赖金融属性。
研报重点分析了哪些方向?
研报重点分析了房地产行业2027年的投资策略,包括现房销售新政对行业的影响、土地市场变化趋势、二手房市场与房价的关系、房企转型方向以及长期利润率、杠杆率和ROE的变化。报告强调二手房市场对板块行情持续性的关键作用,以及房企向制造业模型转型的必然性。
当前房地产市场现状如何判断?
当前房地产市场现状表现为销售和投资仍承压,但跌幅小幅收窄。2026年1-10月,全国新建商品房销售额同比-14.3%,销售面积同比-13.7%;房地产开发投资同比下降21.6%。预计2027年新开工面积同比下降17.9%,竣工面积同比下降27.5%,开发投资同比下降13.3%。二手房市场交易网签面积同比+11.4%,显示出一定的韧性。
研报提示了哪些风险?
研报提示的风险包括:现房销售新政对房价的利好有限,不足以支撑全面上涨;二手房市场能否企稳是判断支撑能否持续的关键;房企转型过程中可能面临的市场竞争和经营压力;长期利润率、杠杆率和ROE转向“中利润率、中杠杆率、中ROE”可能影响短期盈利能力。建议投资者关注估值折价充分、风险出清相对充分、核心城市布局较好且具备持续拿地能力的房企。