猜你想问
东威科技第三季度业绩报告核心内容有哪些?
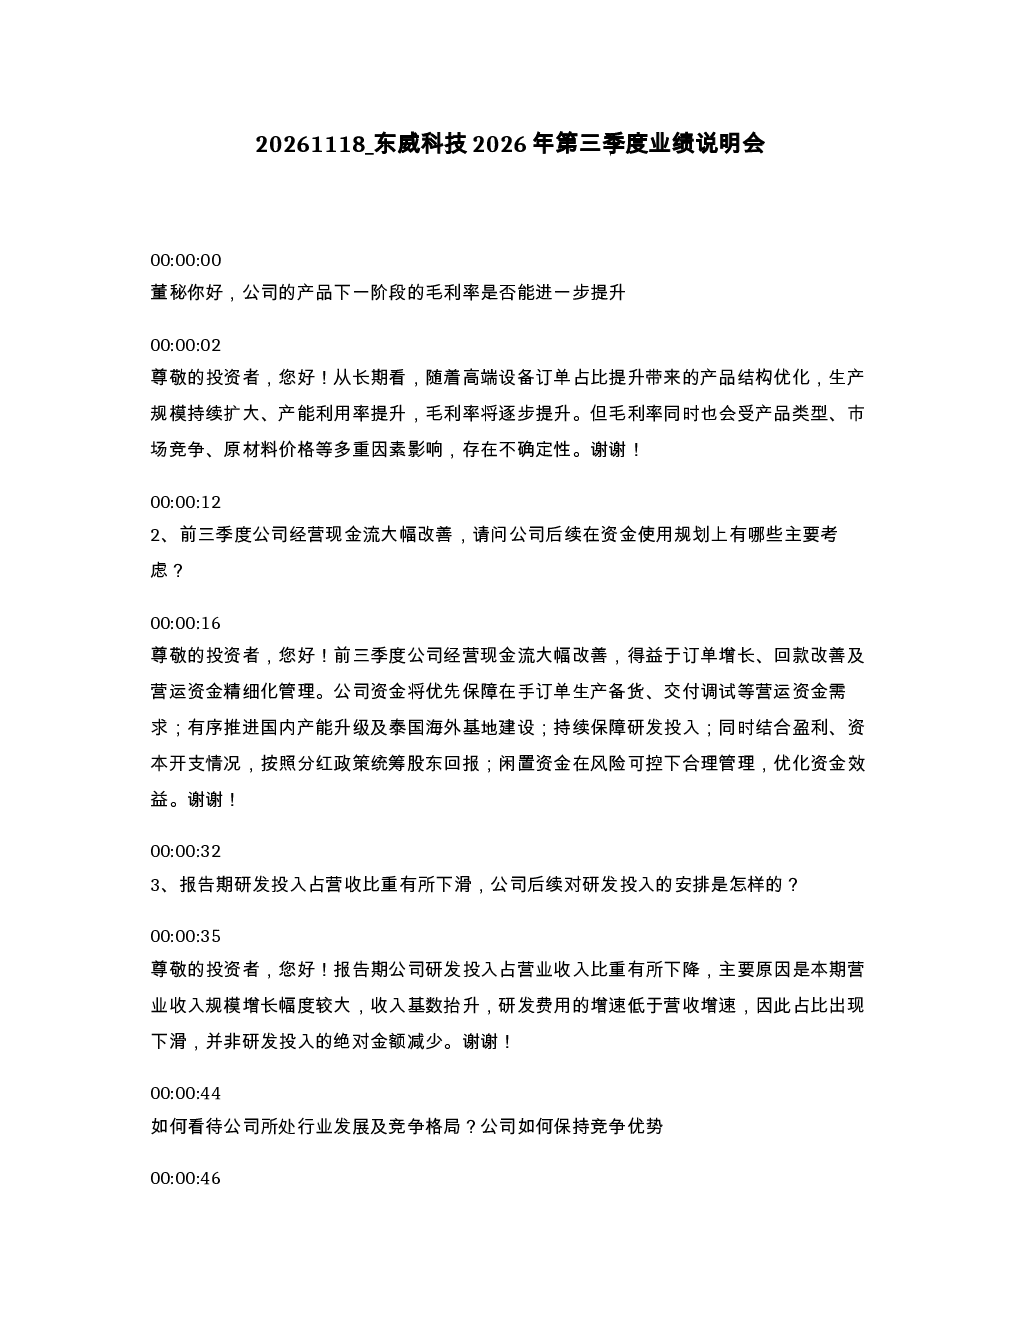
东威科技2026年第三季度业绩说明会披露了公司毛利率逐步改善、经营现金流大幅改善、研发投入占比下滑、高端设备增长空间明确、PCB设备订单饱满、东南亚业务增长、三季度后订单增长明显、先进封装设备已完成交付、多赛道业务并行等核心内容。毛利率提升得益于高端设备订单占比提升、生产规模扩大及产能利用率提升,但受产品类型、市场竞争、原材料价格等因素影响存在不确定性。经营现金流改善主要得益于订单增长、回款改善及营运资金精细化管理。研发投入占比下滑系收入基数抬升导致,研发费用增速低于营收增速,并非绝对金额减少。
电镀设备行业发展趋势如何?
电镀设备行业需求结构性分化,高端设备增长空间明确,竞争格局分层,高端设备技术壁垒高,国产替代持续推进。行业发展趋势显示高端设备需求持续增长,国产替代加速,技术壁垒成为重要竞争因素。公司将通过技术迭代、本地化交付、供应链保障、人才梯队建设、深度客户协同等方式巩固竞争优势。东南亚设备配套需求增长,公司泰国基地已服务多国客户,设备出口量增加,未来增长视客户资本开支节奏及市场环境而定。
报告重点分析了哪些方向?
报告重点分析了公司毛利率提升、经营现金流改善、研发投入、行业竞争格局、PCB设备订单与产能、东南亚业务、三季度后订单、先进封装设备、多赛道业务等方向。毛利率提升分析显示随高端设备订单占比提升、生产规模扩大及产能利用率提升而逐步改善,但存在不确定性。经营现金流改善分析指出得益于订单增长、回款改善及营运资金精细化管理。研发投入分析表明研发费用增速低于营收增速,并非绝对金额减少。行业竞争格局分析强调高端设备技术壁垒高,国产替代持续推进。
当前电镀设备市场现状如何?
当前电镀设备市场呈现需求结构性分化,高端设备增长空间明确,竞争格局分层的特点。高端设备技术壁垒高,国产替代持续推进,市场主要由技术领先企业主导。公司PCB板块订单饱满,通过新厂房投产、增加人员、优化流程等措施缩短交付周期,并协同供应商保障供应链交付。东南亚设备配套需求增长,公司泰国基地已服务多国客户,设备出口量增加。三季度后新增订单增长明显,水平三合一电镀设备表现突出。
东威科技研报存在哪些风险提示?
东威科技研报提示毛利率提升受产品类型、市场竞争、原材料价格等因素影响存在不确定性。经营现金流改善依赖于订单增长和回款改善,若市场环境变化可能影响现金流。研发投入占比下滑虽非绝对金额减少,但长期研发能力需持续关注。行业竞争加剧可能影响市场份额和盈利能力。东南亚业务增长视客户资本开支节奏及市场环境而定,存在一定市场风险。多赛道业务拓展需持续投入,部分赛道如光伏电镀铜设备暂无新增订单,未来增长存在不确定性。