猜你想问
这份研报主要讲了什么内容?
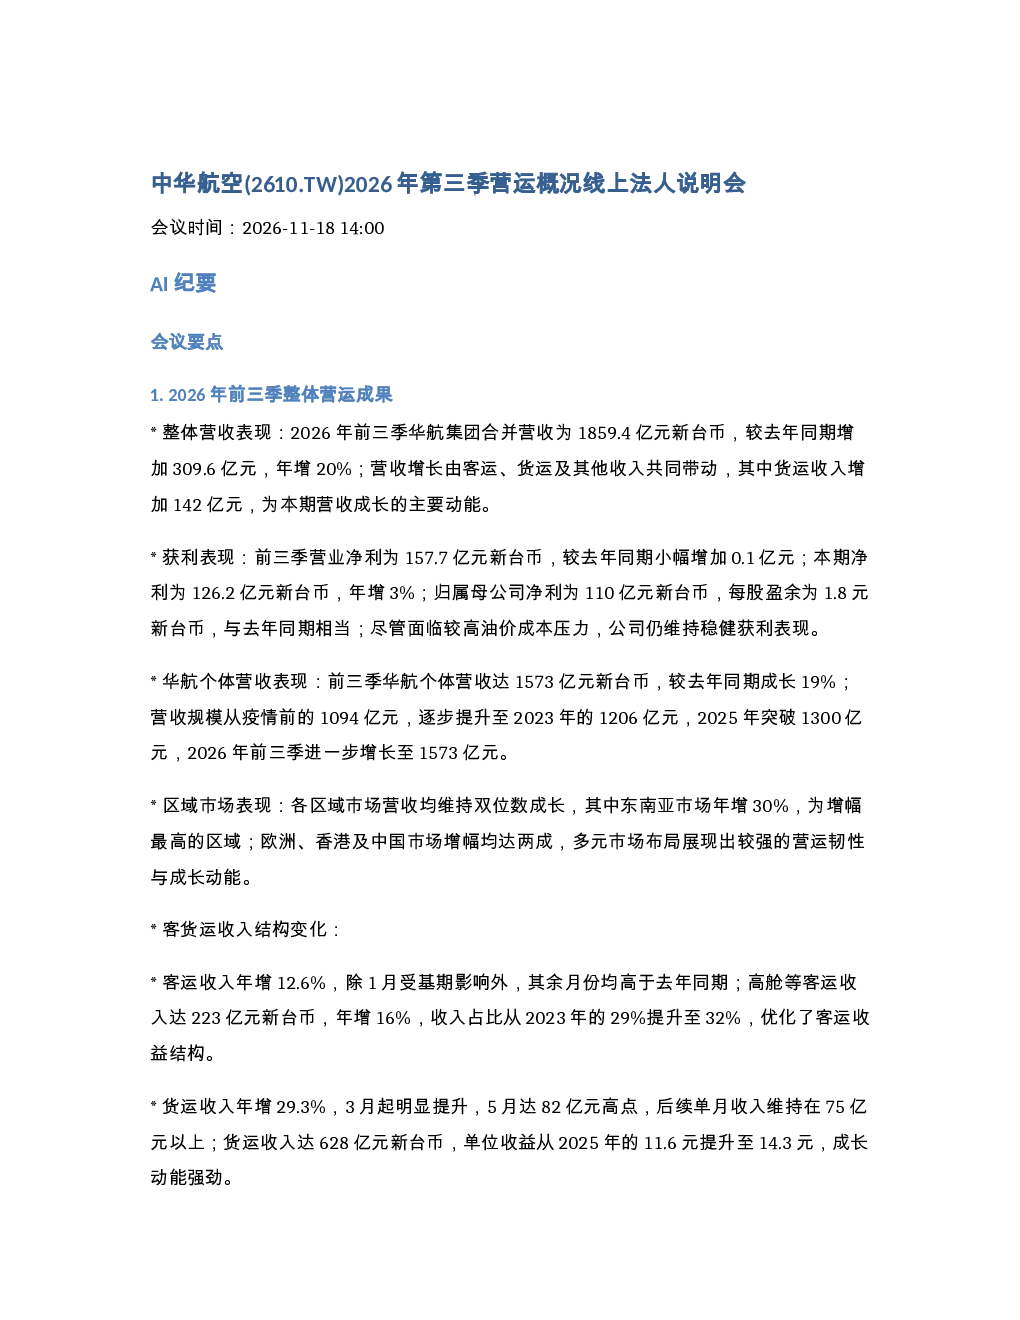
这份研报详细分析了中华航空2026年前三季的营运概况。报告显示,公司整体营收年增20%,主要得益于货运收入的显著增长,货运收入年增29.3%,单位收益提升至14.3元。营业净利年增3%,每股盈余1.8元,尽管面临高油价压力但仍保持稳健。华航个体营收年增19%,逐步恢复至疫情前水平。各区域市场均实现双位数成长,其中东南亚市场年增30%表现最佳。客运和货运收入结构均有所优化,高舱等收入占比提升,货运单位收益大幅增加。
航空货运行业未来发展趋势如何?
航空货运行业未来发展趋势向好。从全球范围看,2026年前九月运量增长约5%,亚太及北美为主要成长市场。WTO预估2026年全球贸易量将成长3.9%,2027年成长4.1%,AI投资带动科技产品出货需求,为航空货运提供增长动力。报告指出,AI服务器、半导体等将成为核心增长动能。同时,货运市场运价预计将维持高档水准,但企业需关注地缘政治等不确定性因素对油价的影响。
研报重点分析了哪些方面?
研报重点分析了中华航空的成本结构、燃油压力、财务结构、客运市场策略与展望、货运市场策略与展望、桃园机场第三航厦规划以及高油价下的获利能力。在成本结构方面,油料费用占比提升至38%,但公司通过机队调度、油耗管理、适度避险等措施降低油价影响。财务结构方面,每股净值17.06元,负债比率72%,资本结构稳健。客运市场策略上,公司计划拓展年轻客群、深化会员连接,并优化航网布局。货运市场方面,公司计划汰除老旧货机,引进新一代货机提升效率。
当前航空市场现状如何?
当前航空市场呈现复苏态势,但面临挑战。全球旅客运量微增0.3%,亚太及欧洲市场表现稳健,但复苏步伐相对缓慢。台湾市场方面,桃园机场旅客量年增8.17%,转机旅客年增13.5%,日韩市场占比40.48%。货运市场方面,桃园机场总货量年增9.7%,出口、进口货量分别增16.9%、14.6%。然而,高油价对航空企业造成显著压力,前三季平均油价130.8美元/桶,较去年同期涨58.1%,燃油成本达570.8亿元新台币,年增59.3%。
研报提示了哪些风险?
研报提示的主要风险包括高油价压力、地缘政治不确定性以及市场竞争加剧。高油价导致燃油成本大幅上升,前三季燃油成本达570.8亿元新台币,年增59.3%,对盈利能力构成挑战。地缘政治因素可能影响油价走势和全球贸易环境,增加企业经营的不确定性。此外,航空市场竞争激烈,公司需持续提升运营效率和服务质量以应对竞争压力。为应对这些风险,公司通过机队调度、油耗管理、适度避险等措施降低油价影响,并持续优化航线布局和客货运结构,提升盈利能力。