猜你想问
这份研报主要分析了哪些内容?
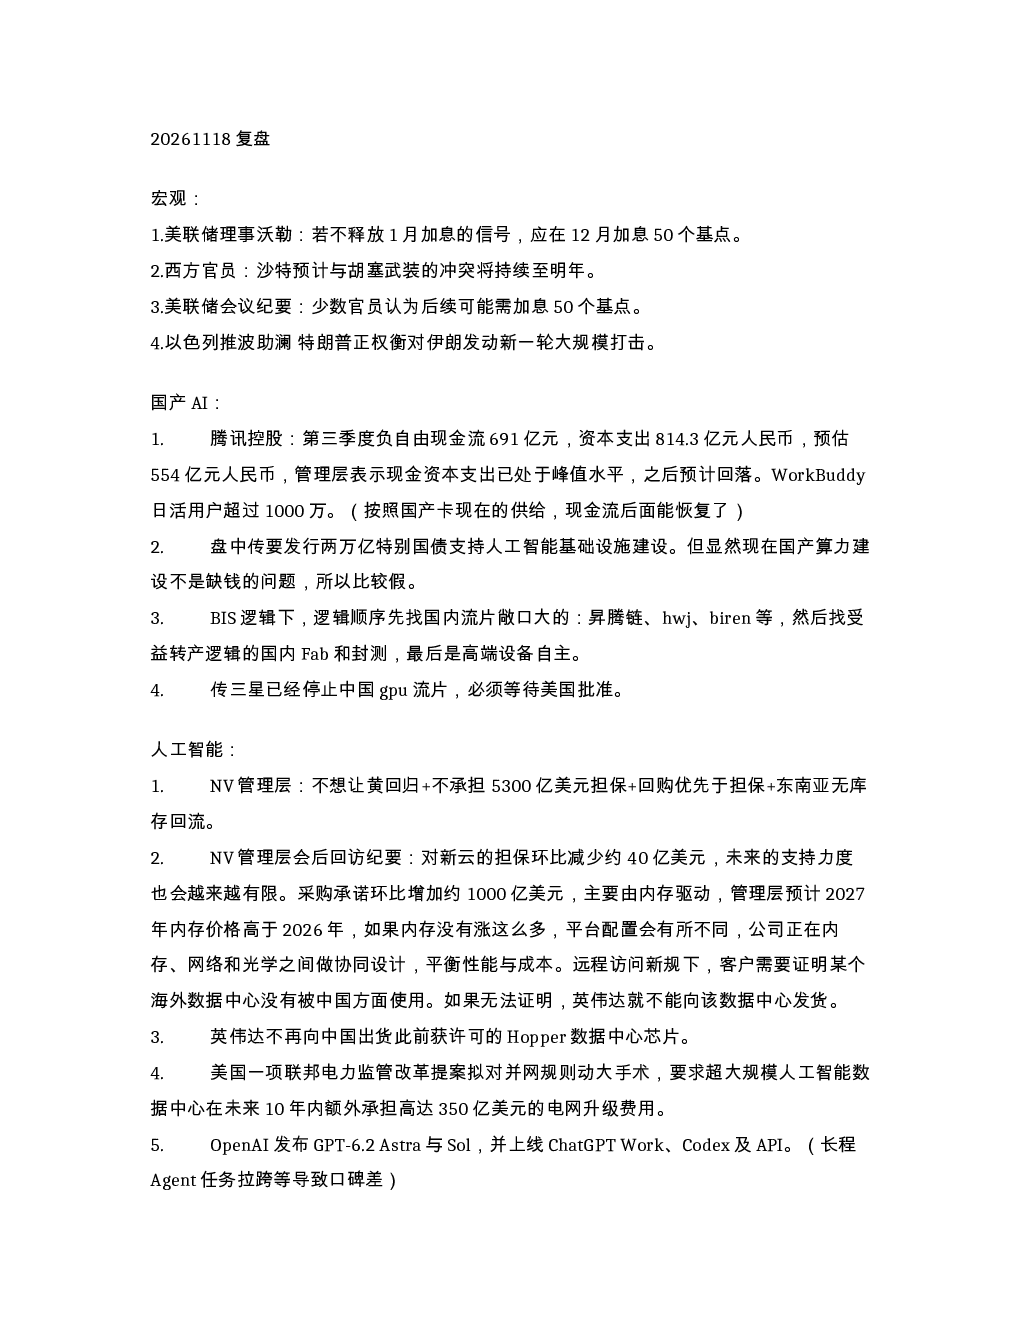
这份研报主要复盘了宏观、国产AI、人工智能、半导体、无人驾驶、电力等多个行业的最新动态。宏观方面关注美联储加息、地缘政治等;国产AI聚焦腾讯控股财务数据、产业链关键企业及政策传闻;人工智能部分重点分析英伟达的运营策略、市场支持力度及产品更新,同时提及远程访问新规对数据中心的影响;半导体行业关注设备开支趋势;无人驾驶领域报道小马智行的营收增长及扩张计划;电力方面则讨论特斯拉固态变压器及内蒙古能源政策调整。
国产AI产业链有哪些值得关注的点?
国产AI产业链中,BIS逻辑下需关注昇腾链、hwj、biren等流片企业的进展,这些企业是国产AI芯片制造的关键环节。国内Fab和封测企业受益于产业链转移,但高端设备自主化仍面临突破挑战。此外,传三星可能停止中国GPU流片需美国批准的消息,也反映了国际环境对国产AI供应链的影响。政策层面,传闻的2万亿特别国债支持AI基建虽待证实,但显示出国家对AI发展的重视。
报告对人工智能赛道的分析重点是什么?
报告对人工智能赛道的分析重点包括英伟达的运营策略与市场表现,如管理层对黄仁勋回归的态度、优先回购而非担保的财务策略等。同时关注新云担保环比减少、未来支持力度有限的情况,以及采购承诺增加主要由内存驱动,预计2027年内存价格将高于2026年的市场趋势。此外,远程访问新规对海外数据中心的要求,以及美国拟对超大规模AI数据中心额外收费的政策,均揭示了AI发展中的监管与供应链挑战。
当前市场整体呈现怎样的状态?
当前市场整体呈现缩量态势,今日成交13801亿缩量875亿,指数虽磨蹭新低但整体趋势未变。外围市场高开低走后回升,12月或存在机会窗口,11月25日或为提前量开始。板块层面,通信、电子、计算机领涨,NV业绩稳健,科技板块企稳,PCB领涨。市场情绪方面,主动ETF合计持股68亿,前十大持仓为茅台、美的、宁王等,显示出资金对蓝筹股的偏好。BCA警告美国科技投资逼近7-9%GDP危险阈值,美银调查称做空中国股票成全球第二拥挤交易,反映市场存在一定避险情绪。
研报提示哪些潜在风险?
研报提示的潜在风险主要集中在宏观与政策层面。宏观方面,美联储加息、地缘政治冲突(如沙特胡塞武装冲突、以色列对伊朗的潜在打击)可能带来不确定性。人工智能领域,美国可能限制中国AI模型、收紧先进芯片出口的政策动向,以及英伟达暂停向中国出货Hopper数据中心芯片的行为,均可能对国产AI发展造成阻碍。此外,传三星停止中国GPU流片需美国批准的消息,也加剧了供应链风险。电力方面,内蒙拟改放电量补偿为容量补偿,预计明年装机规模下滑50%,可能影响20-30GWh的能源供应。