猜你想问
上周主要指数表现如何?
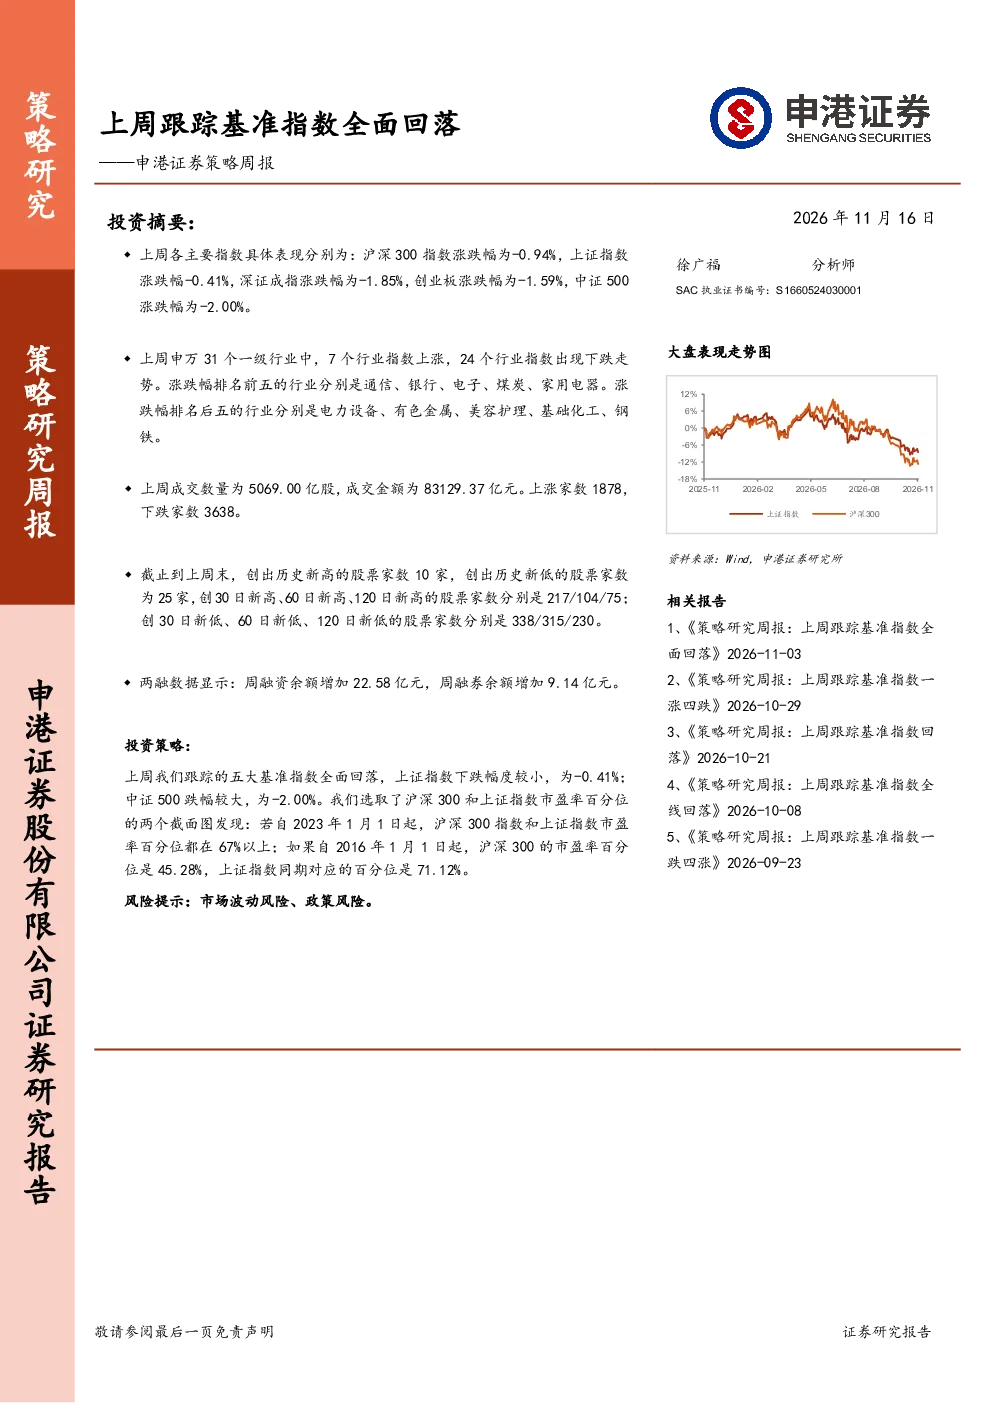
上周沪深300指数下跌0.94%,上证指数下跌0.41%,深证成指下跌1.85%,创业板下跌1.59%,中证500下跌2.00%。主要指数全面回落,其中中证500跌幅较大,显示出市场整体承压态势。
上周哪些行业表现较好?哪些行业表现较差?
申万一级行业中,通信、银行、电子、煤炭、家用电器领涨,涨幅分别为1.23%、1.15%、1.08%、1.05%和0.95%。电力设备、有色金属、美容护理、基础化工、钢铁领跌,跌幅分别为2.34%、2.21%、1.98%、1.76%和1.65%。行业板块表现分化明显。
报告对市场整体有哪些重点分析?
报告分析了上周主要指数全面回落的现状,并指出中证500跌幅较大。同时,报告关注到申万一级行业涨跌比仅为7:24,行业板块表现分化。此外,报告还分析了市场成交数量和金额,以及历史新高新低股票家数的变化,为投资者提供了多维度市场参考。
当前市场估值处于什么水平?
根据报告数据,自2023年1月1日起,沪深300和上证指数市盈率百分位均在67%以上,显示当前市场估值处于较高水平。自2016年1月1日起,沪深300市盈率百分位为45.28%,上证指数为71.12%,进一步印证了市场估值偏高的情况。投资者需关注估值对市场的影响。
报告提示了哪些风险?
报告提示了市场波动风险和政策风险。市场波动风险主要源于宏观经济环境的不确定性,以及投资者情绪的波动可能对市场造成影响。政策风险则涉及国家宏观调控政策、行业监管政策等变化可能对市场产生的不利影响,投资者需密切关注相关政策动态。
你可能感兴趣
策略周报:上周跟踪基准指数全面回落
申港证券2026-11-02
策略周报:上周跟踪基准指数全面回落
申港证券2026-09-07
策略周报:上周跟踪的基准指数全面下跌
申港证券2025-08-04
策略周报:上周跟踪的基准指数全面上涨
申港证券2025-08-26
策略研究周报:上周跟踪的基准指数全面上涨
申港证券2025-08-20
策略周报:上周跟踪的基准指数全面续涨
申港证券2025-07-28
策略周报:上周跟踪基准指数全面回升
申港证券2026-11-12
策略周报:上周跟踪的基准指数全面上涨
申港证券2025-09-19
策略周报:上周跟踪的基准指数全面下跌
申港证券2025-11-17
策略周报:上周跟踪基准指数回落
申港证券2026-10-19