猜你想问
这份研报主要分析了哪些AI服务器相关内容?
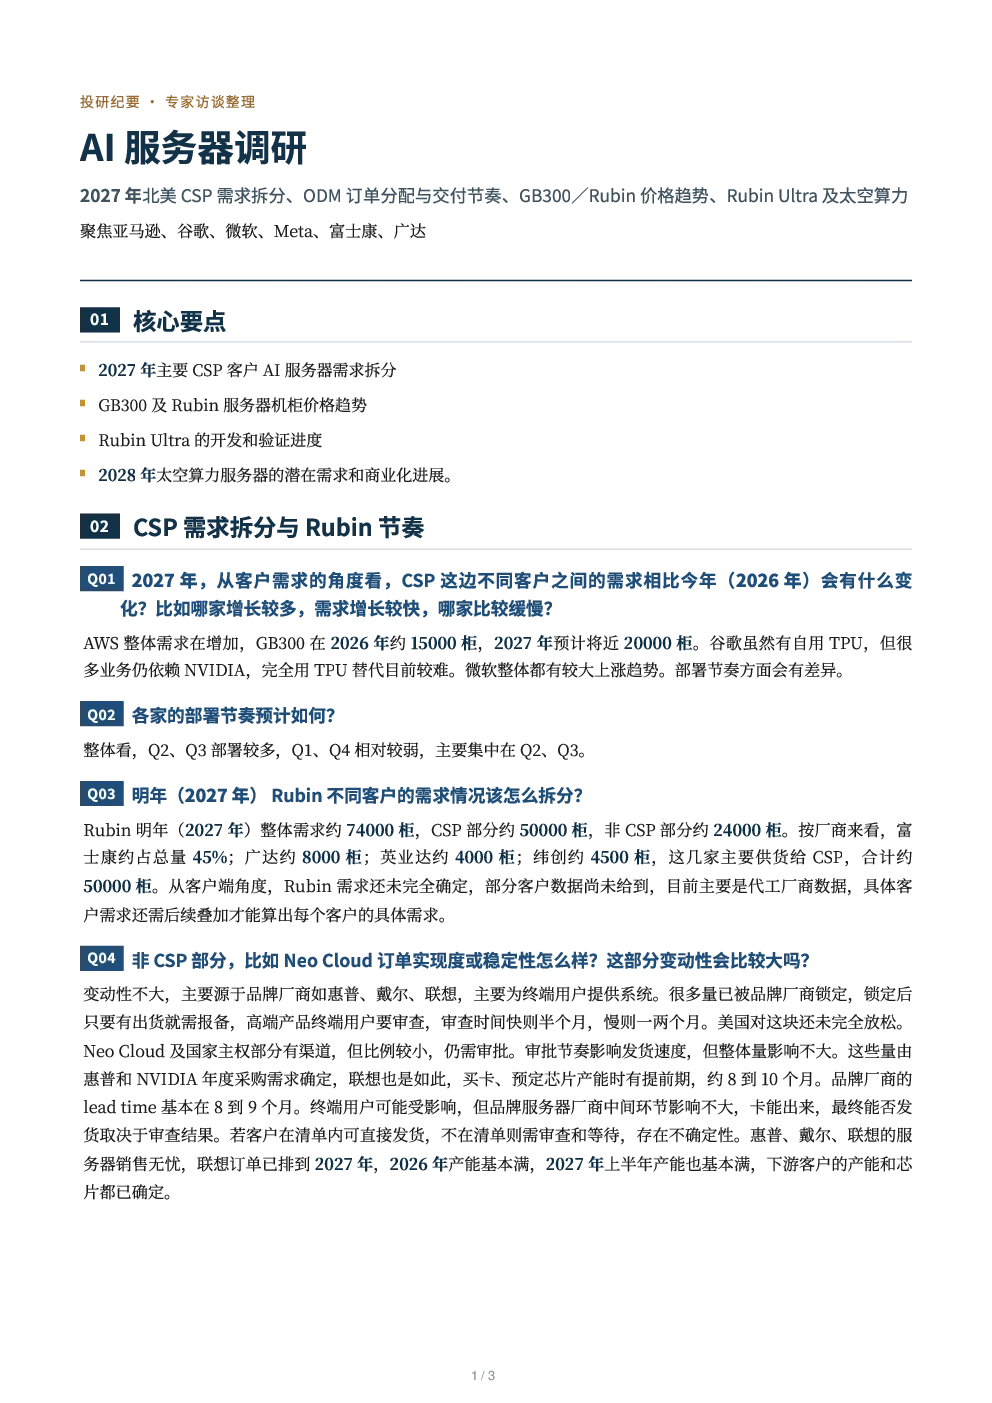
这份研报主要分析了2027年北美CSP客户的AI服务器需求拆分、ODM订单分配与交付节奏、GB300及Rubin服务器机柜价格趋势、Rubin Ultra的开发和验证进度,以及2028年太空算力服务器的潜在需求和商业化进展。报告重点关注了亚马逊、谷歌、微软、Meta等主要CSP客户的需求变化,以及富士康、广达等ODM厂商的订单分配情况。此外,还探讨了AI服务器核心部件ASIC的需求趋势,包括AWS Trainium2、微软Maia系列和Meta MTIA的预计需求增长。
北美CSP客户在AI服务器领域的需求趋势如何?
根据研报,北美CSP客户在AI服务器领域的需求呈现稳步增长态势。AWS整体需求增加,预计2027年GB300服务器机柜需求将接近20000柜。谷歌依赖NVIDIA,微软整体需求上涨。部署节奏上,Q2和Q3是需求高峰期。Rubin整体需求约74000柜,其中CSP部分约50000柜,主要分配给富士康(约45%)、广达(约8000柜)、英业达(约4000柜)和纬创(约4500柜)。非CSP部分主要来自品牌厂商如惠普、戴尔、联想,其年度采购需求相对稳定。
研报对GB300和Rubin服务器机柜的价格趋势有何预测?
研报预测GB300服务器机柜价格在2026年上涨约100万美元后,2027年可能回落至420-410万美元,但不会回到2025年的水平。价格回落主要得益于产能提升和非NVIDIA部件供应充足,通过市场竞争实现降价。渠道供货价格难以大幅下降,主要因中间营运成本高。Rubin服务器机柜目前预估约800万美元,预计2027年可能下降几十万美元,主要因工厂测试良率低导致成本高,但随着产量增加和良率提升,价格有望进一步下降。
AI服务器市场当前面临哪些发展现状和挑战?
AI服务器市场当前面临的主要发展现状和挑战包括:1)CSP客户需求持续增长,但部署节奏存在季节性差异,Q2和Q3需求集中;2)ODM厂商订单分配格局稳定,富士康占据主导地位;3)价格趋势呈现短期上涨后回稳,但长期仍受供需关系和成本因素影响;4)自研ASIC需求上升,但完全替代NVIDIA仍不现实,核心算力仍依赖NVIDIA技术,且自研方案互联存在瓶颈;5)太空算力需求潜力巨大,但大规模应用至少需要五年,当前仍处于早期研发阶段,面临算力对接、数据交换、散热等挑战。
投资该领域需关注哪些风险提示?
投资AI服务器领域需关注以下风险:1)市场需求波动风险,CSP客户需求受宏观经济和行业政策影响较大,可能导致订单交付节奏变化;2)技术迭代风险,AI服务器技术更新迅速,自研ASIC与主流方案的兼容性和性能差距可能影响厂商竞争力;3)供应链风险,关键零部件如GPU、高速互联芯片等依赖少数供应商,价格波动和供应稳定性可能影响ODM厂商盈利能力;4)价格竞争加剧风险,随着产能提升和市场竞争加剧,服务器价格可能进一步下降,压缩厂商利润空间;5)太空算力商业化落地不确定性,当前仍处于早期阶段,技术成熟度和市场需求存在较大不确定性,短期内商业化落地可能不及预期。