猜你想问
芒果超媒最新报告核心内容是什么?
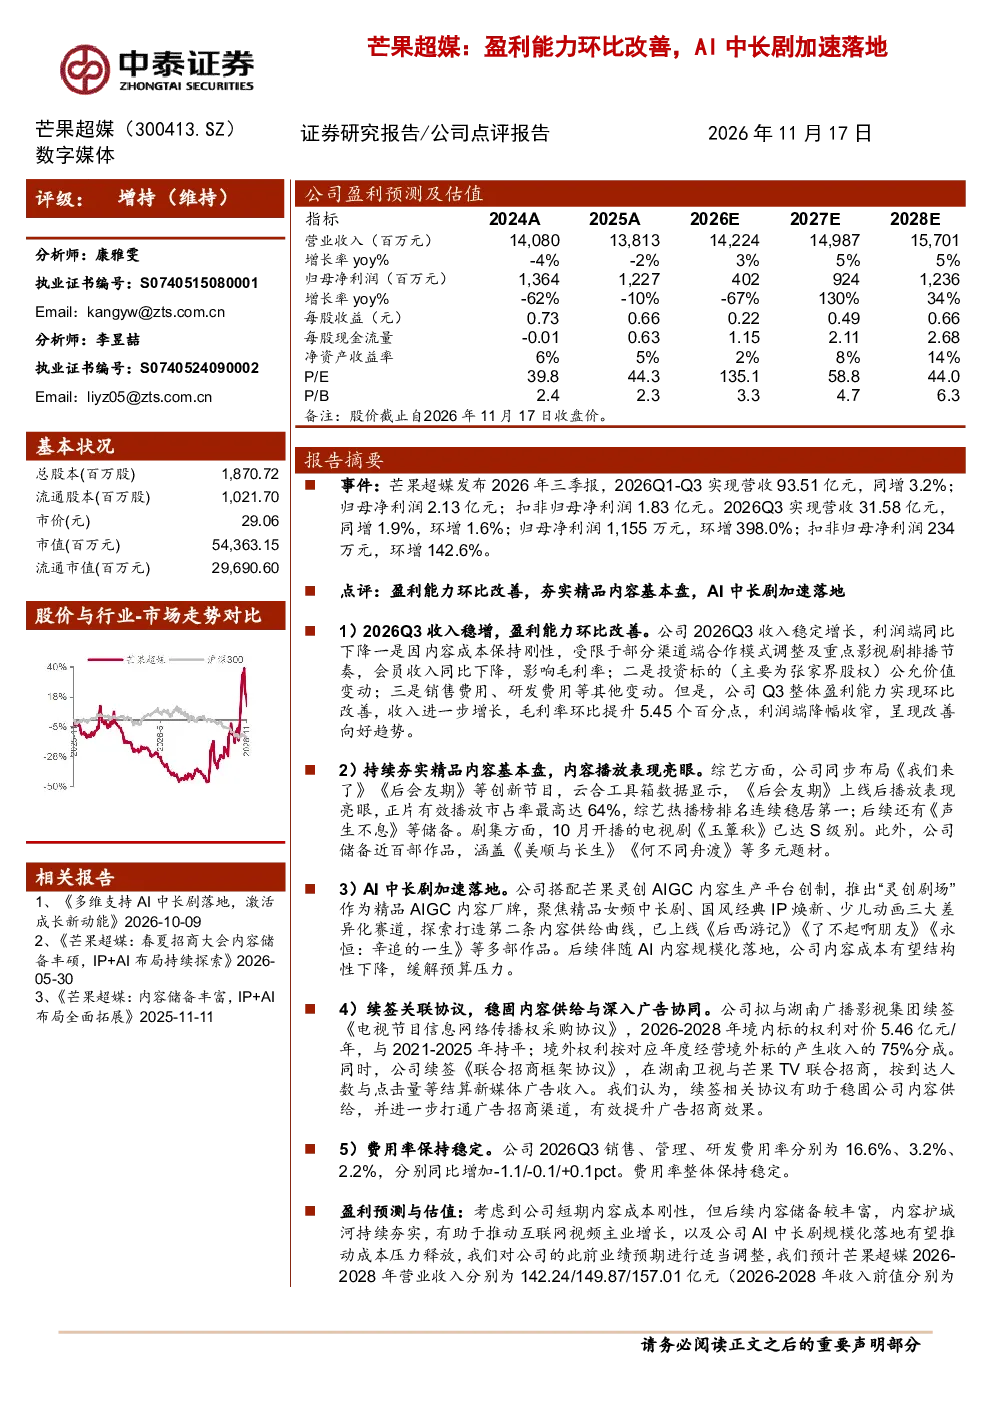
芒果超媒2026年三季报显示,公司整体营收与利润保持稳定增长,但Q3利润端同比下滑主要受内容成本刚性、会员收入下降及投资标的公允价值变动等因素影响。Q3毛利率环比提升5.45个百分点,盈利能力呈现改善趋势。报告还提到公司持续强化精品内容基本盘,综艺《后会友期》表现亮眼,剧集《玉簟秋》已达S级别,储备近百部作品。此外,公司推出“灵创剧场”聚焦AIGC内容生产,已上线多部AI中长剧,未来规模化落地有望降低内容成本。公司与湖南广播影视集团续签采购协议,稳固内容供给;续签联合招商框架协议,提升广告招商效果。费用率保持稳定,销售、管理、研发费用率分别为16.6%、3.2%、2.2%。
芒果超媒所在赛道的发展趋势如何?
芒果超媒所在传媒行业正加速AI技术应用,推动内容生产模式变革。公司通过“灵创剧场”聚焦AIGC内容生产,已上线多部AI中长剧,未来规模化落地有望降低内容成本,提升内容供给效率。同时,行业竞争加剧促使公司强化精品内容基本盘,综艺《后会友期》等作品表现亮眼,剧集《玉簟秋》已达S级别,储备近百部作品。此外,公司与湖南广播影视集团续签采购协议,稳固内容供给;续签联合招商框架协议,提升广告招商效果。整体看,AI技术应用与精品内容战略将成为行业未来发展的关键方向。
芒果超媒报告重点分析了哪些方向?
芒果超媒报告重点分析了盈利能力改善趋势、内容布局与AI应用、合作与费用控制三个方向。盈利能力方面,Q3毛利率环比提升5.45个百分点,但利润端同比下滑主要受内容成本刚性、会员收入下降及投资标的公允价值变动等因素影响,未来盈利能力有望持续改善。内容布局方面,公司持续强化精品内容基本盘,综艺《后会友期》表现亮眼,剧集《玉簟秋》已达S级别,储备近百部作品,同时推出“灵创剧场”聚焦AIGC内容生产。合作与费用控制方面,公司与湖南广播影视集团续签采购协议,稳固内容供给;续签联合招商框架协议,提升广告招商效果,费用率保持稳定。
当前芒果超媒的市场现状如何判断?
当前芒果超媒市场现状呈现稳中有进态势。公司整体营收与利润保持稳定增长,Q3毛利率环比提升5.45个百分点,盈利能力呈现改善趋势。内容端,公司持续强化精品内容基本盘,综艺《后会友期》等作品表现亮眼,剧集《玉簟秋》已达S级别,储备近百部作品,同时通过“灵创剧场”聚焦AIGC内容生产,探索AI技术应用。合作端,公司与湖南广播影视集团续签采购协议,稳固内容供给;续签联合招商框架协议,提升广告招商效果。费用控制方面,销售、管理、研发费用率分别为16.6%、3.2%、2.2%,保持稳定。但需关注Q3利润端同比下滑因素,包括内容成本刚性、会员收入下降及投资标的公允价值变动等。
芒果超媒研报存在哪些风险提示?
芒果超媒研报提示以下风险:文化监管政策风险,需关注行业政策变化对内容生产和商业模式的影响;国有传媒优惠政策变动风险,政策调整可能影响公司运营成本和盈利能力;宏观经济承压风险,经济下行压力可能影响广告市场景气度和会员付费意愿。此外,内容成本刚性、会员收入下降及投资标的公允价值变动等因素也可能对公司短期盈利能力产生影响。公司需持续关注这些风险因素,并采取相应措施应对。