猜你想问
普元信息2026年Q3毛利率下降的原因是什么?
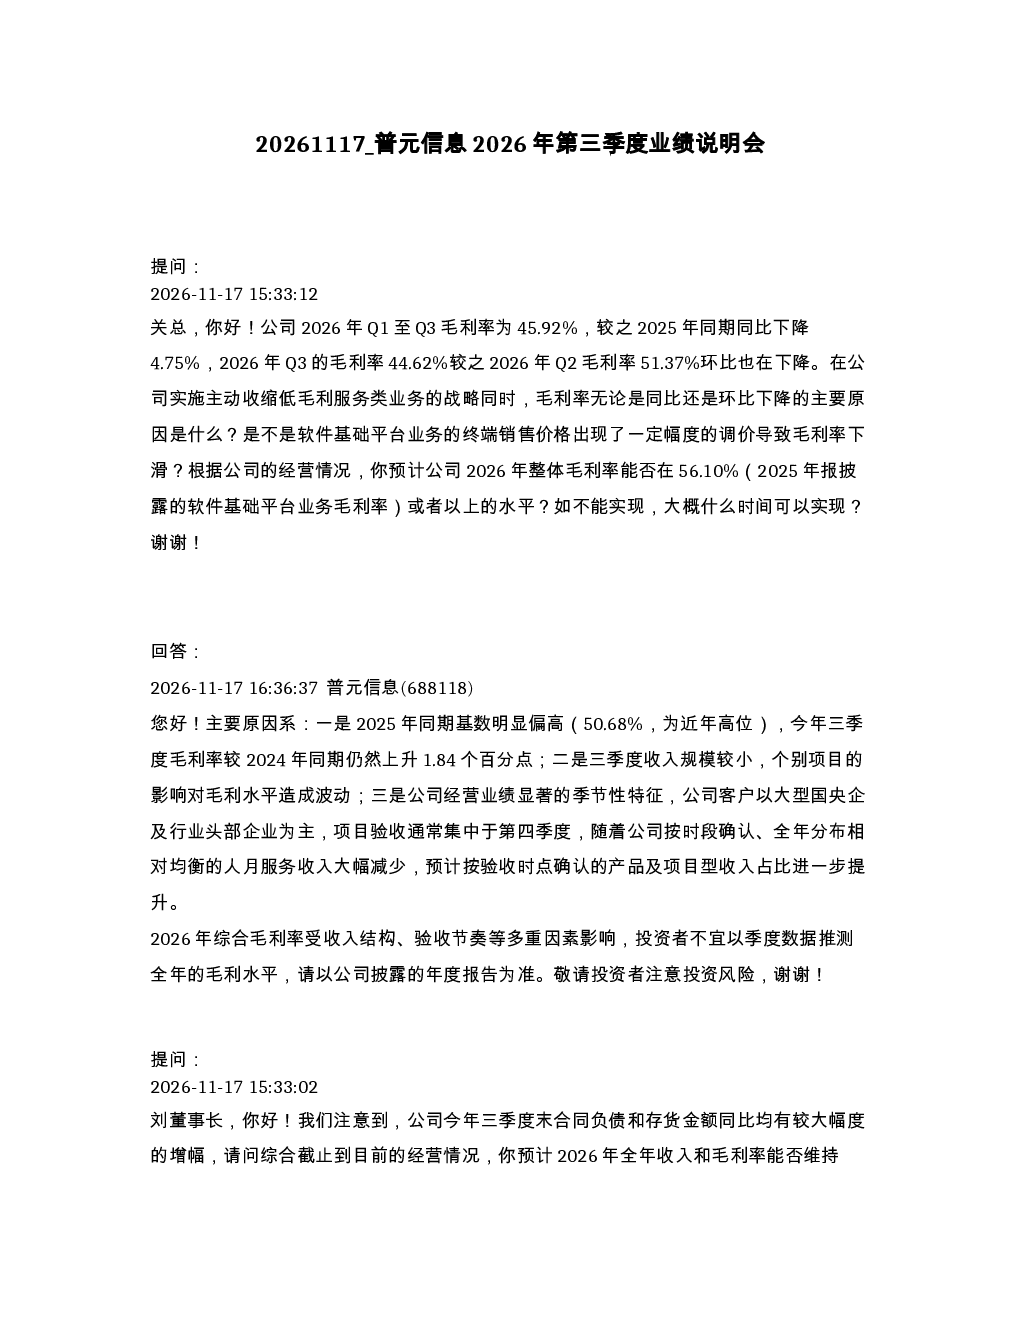
2026年Q1至Q3毛利率同比下降4.75%,Q3环比下降6.75%。主要原因是2025年同期基数偏高(50.68%),三季度收入规模较小导致个别项目影响波动,以及公司经营存在季节性特征,客户验收集中于四季度,导致产品及项目型收入占比提升。
普元信息2026年毛利率能否维持2025年水平?
公司表示综合毛利率受收入结构、验收节奏等因素影响,不宜以季度数据推测全年水平,请以年度报告为准。同时,截至2026年三季度末,合同负债和存货同比分别增长105.53%和156.83%,主要系预收客户款项增加和部分项目未达验收确认条件,这些因素也可能对未来的毛利率产生影响。
AI行业发展趋势如何?
AI行业正快速发展,公司表示将继续围绕“产品+AI”与“AI原生”双轮驱动,扩大高质量业务基本盘,持续提升经营效率与盈利质量。同时,公司从加强市场营销拓展、加速面向AI时代的产品创新与市场化转化、加快构建生态伙伴体系三方面推进业务拓展与收入增长。
普元信息2026年报告重点分析了哪些方向?
报告重点分析了公司毛利率下降的原因、合同负债与存货增长的原因、促进收入规模增长的举措以及未来发展方向。公司表示将继续围绕“产品+AI”与“AI原生”双轮驱动,扩大高质量业务基本盘,持续提升经营效率与盈利质量。此外,公司还从加强市场营销拓展、加速面向AI时代的产品创新与市场化转化、加快构建生态伙伴体系三方面推进业务拓展与收入增长。
普元信息2026年报告有哪些风险提示?
报告显示,公司未明确给出2026年全年收入和毛利率能否维持2025年水平的预测,也未明确扣非净利润转正的时间。此外,公司经营存在季节性特征,客户验收集中于四季度,导致产品及项目型收入占比提升,这些因素都可能带来一定的经营风险。同时,截至2026年三季度末,合同负债和存货同比分别增长105.53%和156.83%,也可能带来一定的财务风险。
你可能感兴趣
普元信息2026年半年度业绩说明会
未知机构2026-09-11
爱普股份2026年第三季度业绩说明会
未知机构2026-11-05
开普云2026年第三季度业绩说明会
未知机构2026-11-10
普莱柯2026年第三季度业绩说明会
未知机构2026-11-03
均普智能2026年第三季度业绩说明会
未知机构2026-11-17
奥普科技2026年第三季度业绩说明会
未知机构2026-11-16
金桥信息2026年第三季度业绩说明会
未知机构2026-11-16
纬德信息2026年第三季度业绩说明会
未知机构2026-11-17
普元信息:2026年第三季度报告
财报2026-10-30
奥普迈2026年中报业绩说明会
未知机构2026-08-31