猜你想问
英伟达新任CEO Kress的主要承诺和目标是什么?
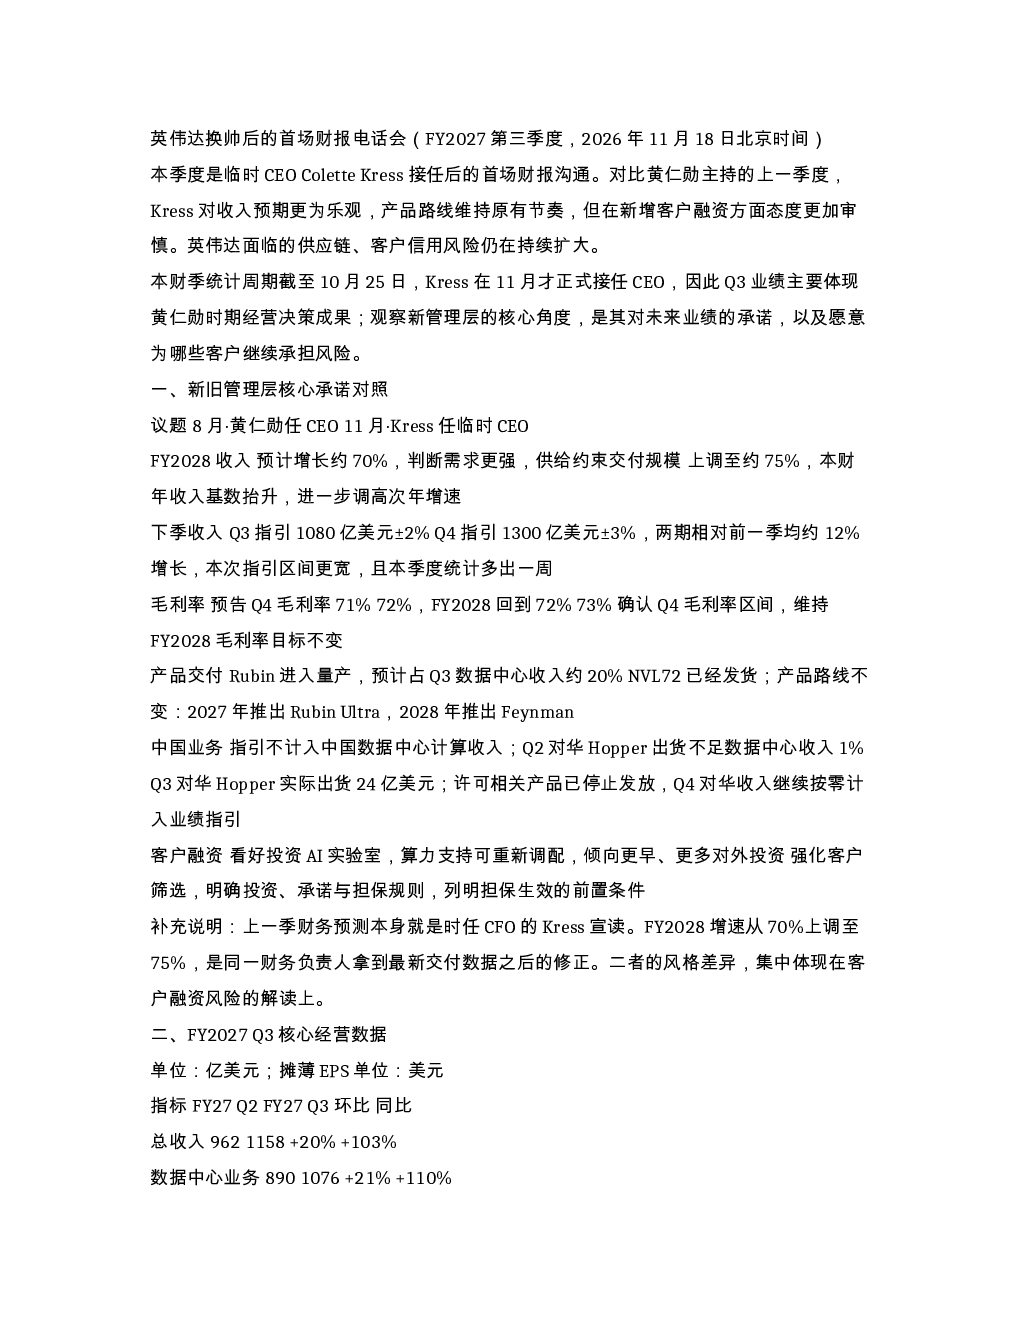
Kress接任CEO后,上调FY2028收入增长目标至75%,确认下一代芯片发布时间,维持毛利率目标,强化客户筛选与投资规则。董事会暂无黄仁勋复职计划,正在搜寻正式CEO人选。这些承诺和目标旨在稳定市场信心,推动公司长期发展。
英伟达2026年Q3业绩表现如何?哪些业务板块贡献最大?
Q3总收入1158亿美元,环比+20%,同比+103%;数据中心业务1076亿美元,环比+21%,同比+110%。超大云厂商收入贡献显著,Rubin产品贡献增量收入约200亿美元。数据中心业务是主要增长动力,超大云厂商需求加速。
英伟达数据中心业务未来发展趋势如何?
数据中心业务持续高速增长,超大云厂商需求提前加速,缓解对新兴云厂商融资的担忧。黄仁勋测算每吉瓦数据中心潜在收入可达400亿美元,但实际收入取决于建设规模与硬件配置。Rubin换代实质贡献增量收入,推动行业持续扩张。
英伟达当前面临的主要市场风险有哪些?
存货环比+26%,应收账款周转天数64天,担保敞口1180亿美元。业务模式风险:外部融资环境转弱可能导致下游承诺减少,但上游采购合同仍需履约。风险预警信号:库存、账期、毛利率修复不及预期,需密切关注。
英伟达研报对投资者有哪些关键风险提示?
研报提示存货、应收账款、担保等财务风险,需关注库存扩张、账期延长和担保敞口增加。业务模式风险包括外部融资环境变化影响下游订单,但上游合同需按期履行。毛利率修复不及预期也是重要风险点,需持续跟踪验证。
你可能感兴趣
EnWaveCorporation ENW CA 2026年第三季度财报电话会
未知机构2026-08-22
英伟达财报电话会核心要点
未知机构2026-08-27
耐用消费产业行业研究:AI端侧双11持续高增,英伟达换帅改变AI散热格局
综合国金证券2026-11-15
24H1仍有承压,静待换帅后的经营拐点
基础化工德邦证券2024-08-25
创金合信基金 创金看市 英伟达换帅 国产AI能接棒吗
未知机构2026-11-16
英伟达换帅风波 国产算力五层金字塔
未知机构2026-11-13
创金合信 创金看市 英伟达换帅 国产AI能接棒吗
未知机构2026-11-16
通信行业快评报告:英伟达CEO换帅,关注AI算力产业竞争格局变动及国产算力机遇
信息技术万联证券2026-11-13
海外:英伟达换帅扰动算力链,关注国产链及端侧优质资产
国盛证券2026-11-15