猜你想问
这份研报主要分析了钒钛股份的哪些方面?
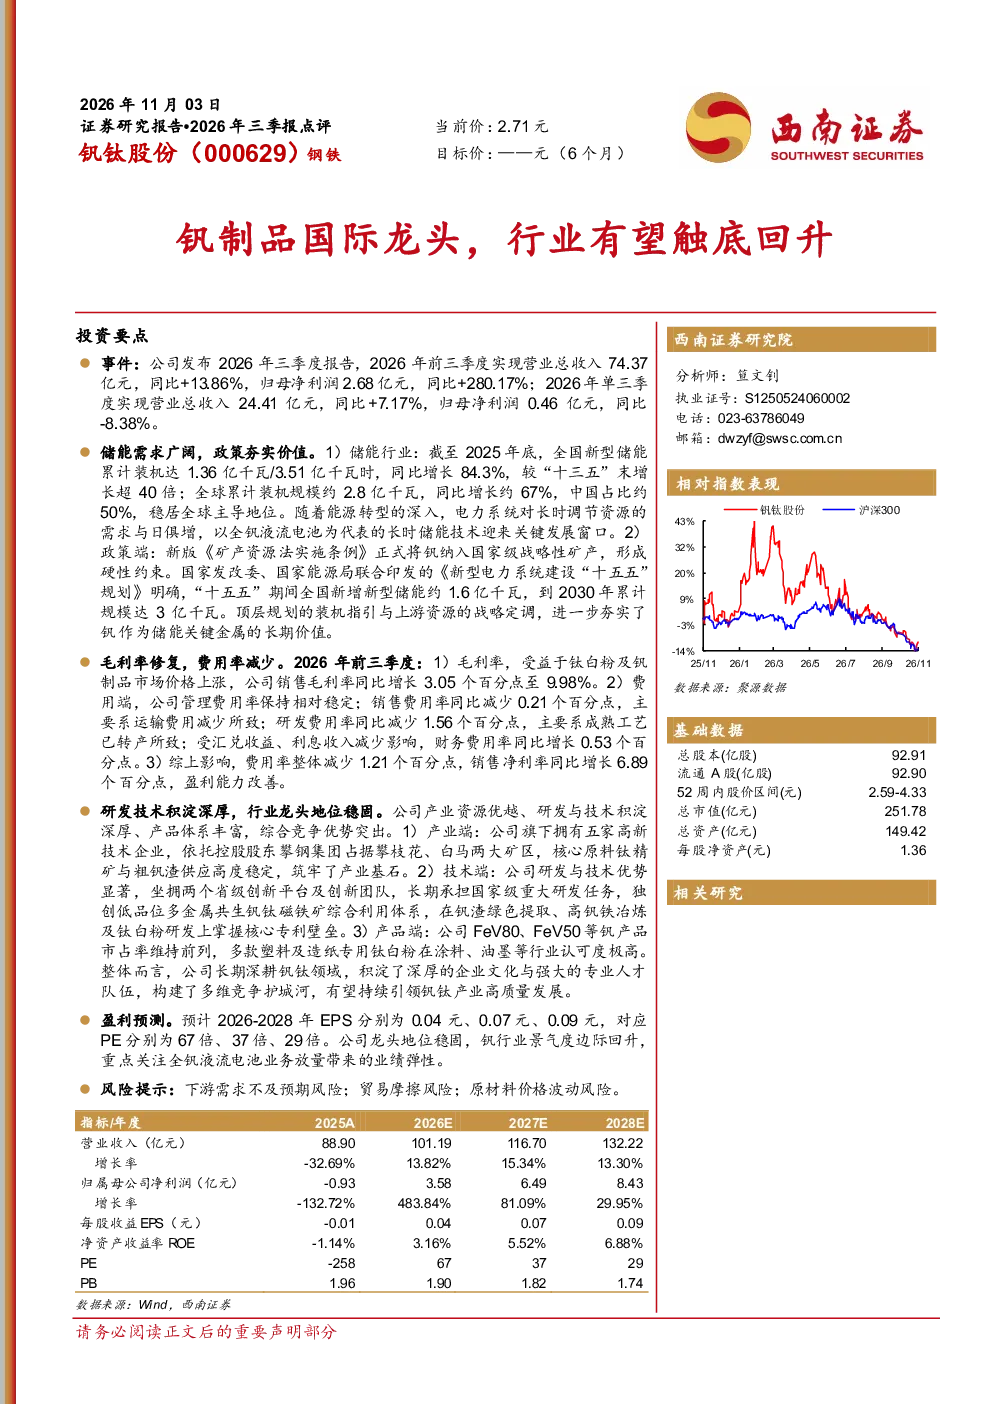
这份研报主要分析了钒钛股份2026年三季报的关键数据,包括公司储能业务的发展机遇、政策支持对钒产业的价值夯实、毛利率和费用率的改善情况,以及公司在研发技术、资源优势、行业地位等方面的亮点。报告还探讨了公司聚焦钒钛产业的战略布局、钢铁产量对钒消费的支撑、储能领域的发展潜力、钛白粉供给端的趋势、高端钛材需求增长、海外市场机会以及公司盈利能力的修复拐点。
钒钛产业链未来的发展趋势如何?
钒钛产业链未来发展趋势向好,储能行业需求快速增长,中国在全球储能领域占据主导地位,全钒液流电池作为长时储能技术迎来发展机遇。政策层面,钒被纳入国家级战略性矿产,“十五五”期间规划新增大量新型储能,进一步夯实钒的长期价值。钢铁行业向高强化、轻量化转型,钒氮合金渗透率提升,推动行业质量提升。钛产业方面,高端钛材需求持续向上,钛原料配套价值凸显,政策指引下行业加速向新能源与高端材料转型。
研报重点分析了钒钛股份的哪些核心竞争力?
研报重点分析了钒钛股份的核心竞争力,包括资源技术优势,公司是全球唯一以钒钛开发为主业的上市公司,拥有独特的多金属共生钒钛磁铁矿综合利用技术,资源优势显著。技术端,掌握钒渣绿色提取、高钒铁冶炼等核心专利壁垒,产品体系丰富。公司聚焦钒钛产业领域,形成钒产业多元产品矩阵和钛产业完整链条。此外,公司依托攀钢集团资源优势,核心原料供应稳定,股权高度集中,国资绝对控股,合计持有86.98%的股份,行业龙头地位稳固。
目前钒钛行业市场现状如何?
目前钒钛行业市场现状呈现多元发展态势。钒产品方面,储能领域成为钒产业第二大消费引擎,全钒液流电池凭借优势占据长时储能主导地位。钢铁领域钒消费占比达70.9%,庞大产能基数为钒消费提供刚性需求。钛产品方面,钛白粉供给端扩张动能走弱,行业逐步由总量扩张阶段转入存量博弈阶段,但高端钛材需求持续向上,高端装备、航空航天等领域需求扩容。海外市场方面,五氧化二钒出口呈稳健修复趋势,钛精矿出口近两年弹性显著放大,海外钛资源需求走强。
研报提示了哪些投资风险?
研报提示了以下投资风险:下游需求不及预期风险,钒板块受全钒液流电池装机不及预期影响,钛板块受地产链需求疲软影响;贸易摩擦风险,海外反倾销、贸易壁垒加剧或地缘政治动荡影响出口,人民币汇率波动增加财务不确定性;原材料价格波动风险,硫磺、硫酸价格高位运行推升硫酸法钛白粉成本,钒市供大于求导致国际价格回调影响盈利。这些风险需引起投资者关注。