猜你想问
这份研报的核心内容是什么?
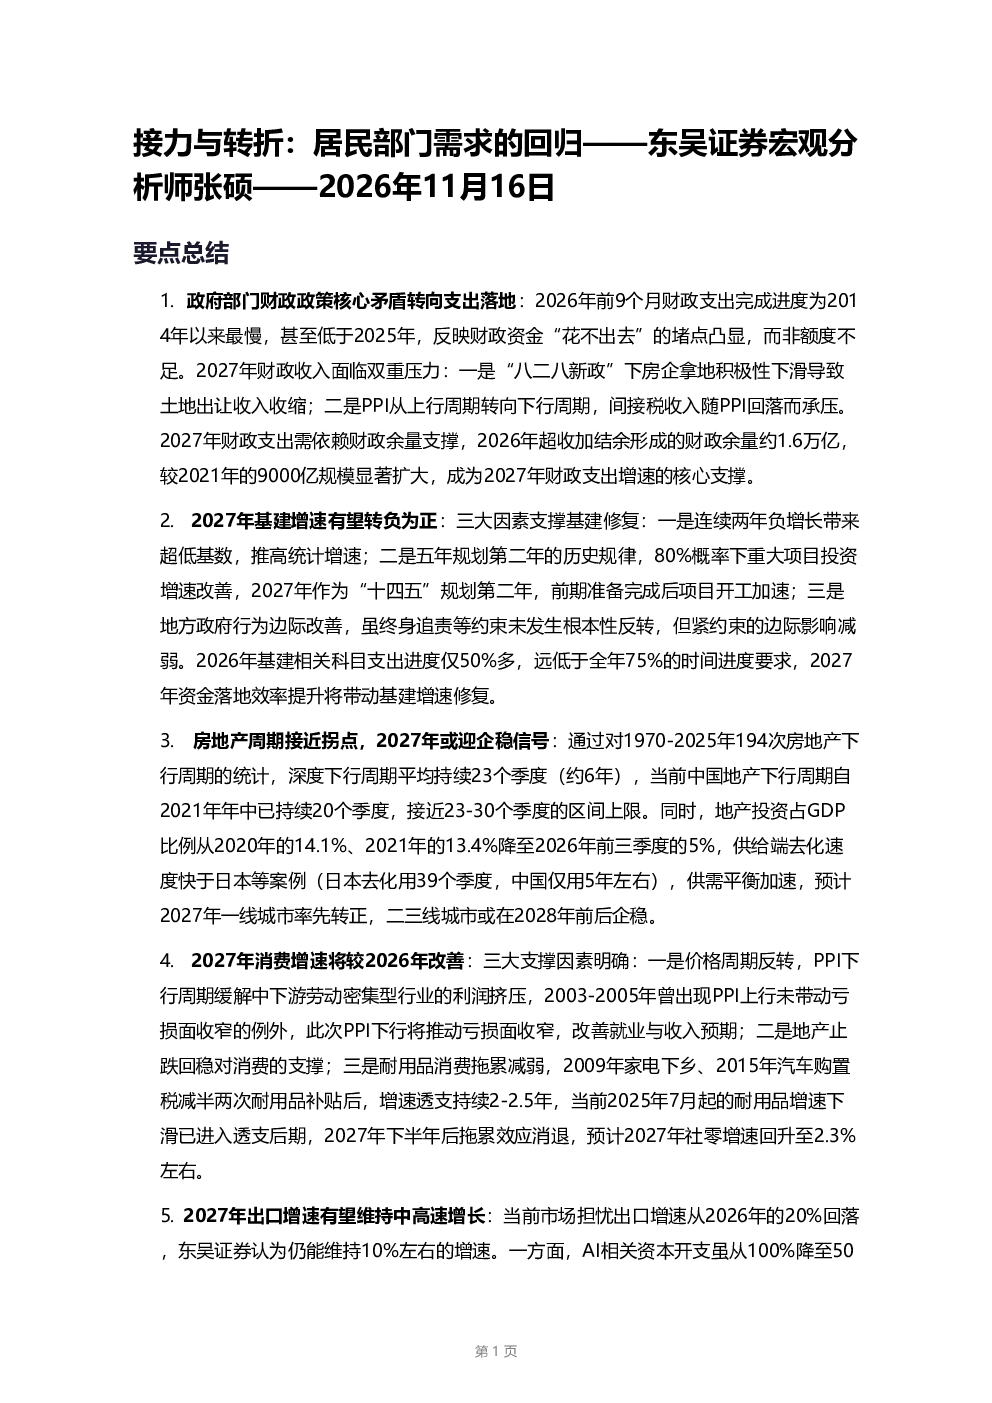
这份研报的核心内容是分析中国经济2027年的需求切换逻辑,重点关注居民部门需求(地产+消费)的回归如何成为核心接力点。报告指出,2026年经济外需主导,而2027年将转向内外需求协同。财政政策矛盾从额度不足转向支出落地,2026年超收加结余形成的约1.6万亿财政余量将成为核心支撑。基建增速有望转负为正,房地产周期接近拐点,消费增速将较2026年改善,出口增速有望维持中高速增长。整体经济增长动力结构将从外需单轮驱动转向内外需双轮驱动。
报告对房地产行业的发展趋势有何分析?
报告分析房地产周期接近拐点,当前周期自2021年年中已持续20个季度,接近23-30季度的上限。地产投资占GDP比例从2020年的14.1%、2021年的13.4%降至2026年前三季度的5%,去化速度快于日本等案例。预计2027年一线城市率先转正,二三线城市或在2028年企稳。房地产的企稳将支撑消费,对整体经济形成周期接力作用。
研报重点分析了哪些方向?
研报重点分析了财政政策、基建投资、房地产市场、消费趋势和出口增长五个方向。在财政政策方面,报告指出2026年前9个月财政支出完成进度为2014年以来最慢,但2026年超收加结余形成的约1.6万亿财政余量将成为核心支撑。基建投资方面,2027年增速有望转负为正,主要受超低基数、五年规划第二年项目投资增速改善和地方政府行为边际改善三大因素支撑。
当前市场对经济现状有何判断?
当前市场判断中国经济面临多重挑战与机遇。财政支出存在“花不出去”的堵点,但2026年形成的约1.6万亿财政余量提供了支撑。房地产周期接近拐点,但去化速度快于日本等案例。消费增速预计将较2026年改善,主要受PPI下行周期缓解利润挤压、地产止跌回稳和耐用品消费拖累减弱三大因素支撑。出口增速有望维持中高速增长,主要受AI相关资本开支高增速支撑。
研报提示了哪些风险事项?
研报提示了五个主要风险事项。首先,财政支出堵点未完全打通,2027年财政余量落地至基建等领域存在不确定性,需跟踪地方项目开工进度与资金拨付效率。其次,房地产周期拐点依赖二三线城市价格与销售数据,若企稳时间晚于2028年,将影响地产对消费的支撑。第三,耐用品消费回升节奏若慢于历史规律,将拖累社零增速修复,需跟踪2027年下半年耐用品消费数据。第四,AI相关出口增速波动可能超出预期,若全球AI资本开支收缩快于预期,将影响中国出口支撑力度。最后,地方政府行为边际改善是否持续,需跟踪2027年地方政府专项债发行与项目落地情况。