猜你想问
2026年1-10月中国乘用车市场累计上牌量是多少?同比变化情况如何?
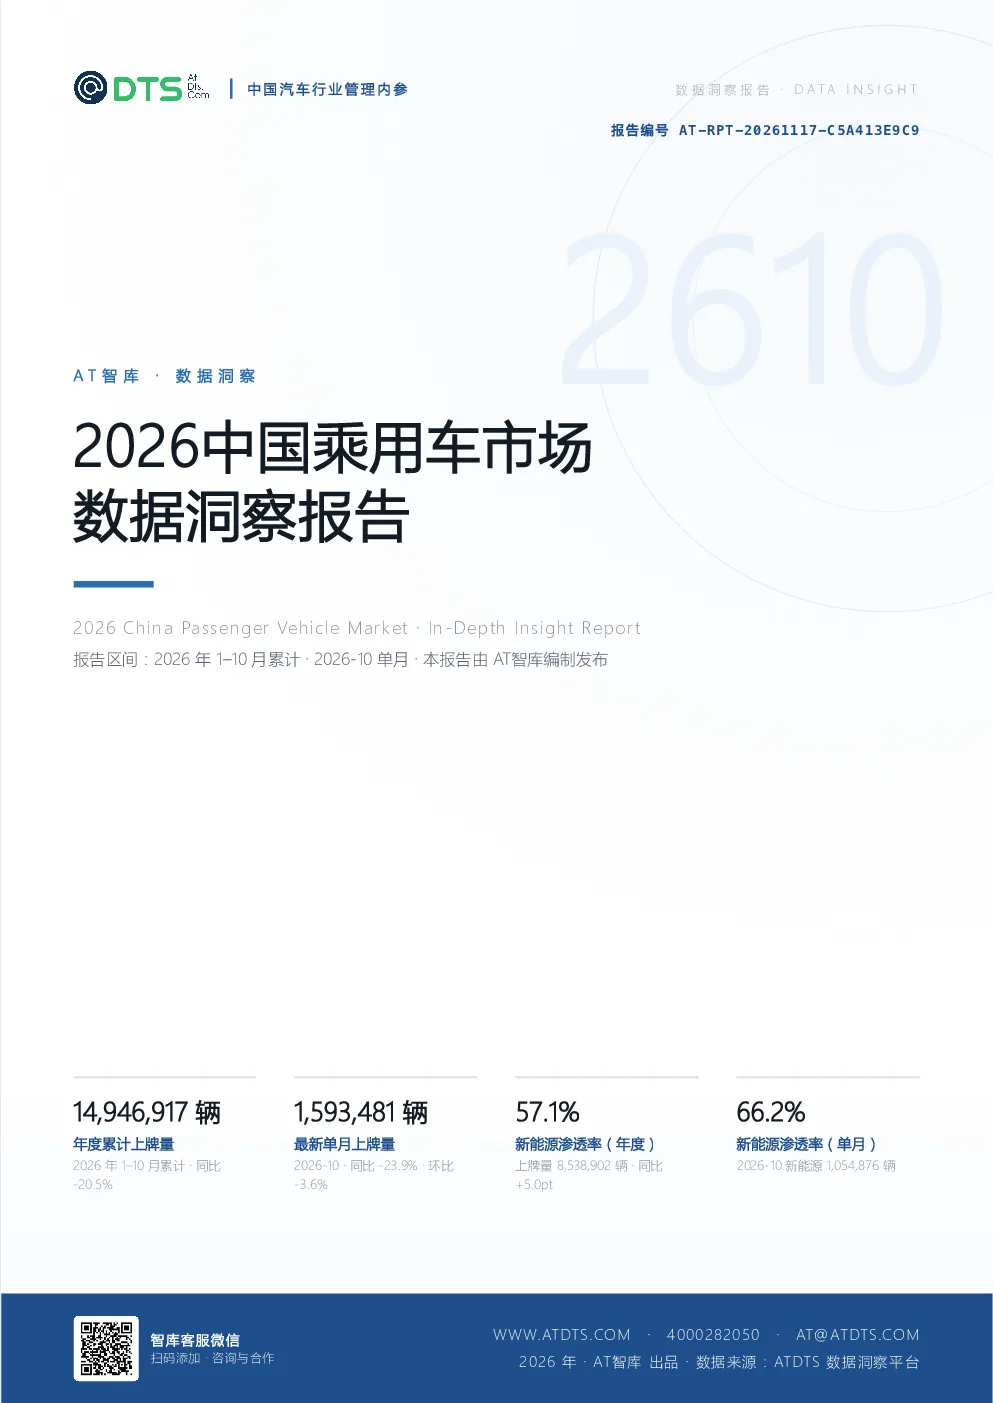
2026年1-10月中国乘用车市场累计上牌量为14,946,917辆,同比下降20.5%。10月单月上牌量为1,593,481辆,同比下降23.9%,环比下降3.6%。市场仍处于调整期,进入存量竞争阶段。新能源渗透率达到57.1%,较上年同期提升5.0个百分点,电动化已成为主流选择。
2026年1-10月中国乘用车市场新能源渗透率是多少?电动化趋势如何?
2026年1-10月中国乘用车市场新能源渗透率为57.1%,较上年同期提升5.0个百分点。纯电动车型占比61%,插混车型占比39%。从2021年的14%升至2026年的57.1%,电动化趋势明显,市场正在向新能源方向转型。
2026年1-10月中国乘用车市场主要品牌份额情况如何?竞争格局有何特点?
2026年1-10月中国乘用车市场品牌份额方面,比亚迪以10.3%的份额居首,CR3为18.8%,CR10为42.0%。竞争格局相对分散,国产车占65.8%,德系车占15.1%。零跑份额提升最快(+1.66pt),比亚迪份额下滑最多(-3.09pt)。品牌集中度CR5为26.3%,CR10为42.0%,集中度中等。
2026年1-10月中国乘用车市场区域销量分布有何特点?哪些地区表现突出?
2026年1-10月中国乘用车市场区域销量方面,华东地区占比35.7%,华北地区占比13.8%。省份销量方面,广东省占比14.5%,浙江省和江苏省位列其后。城市销量方面,成都市以439,089辆位居第一,上海市和北京市位列其后。千人上牌量方面,海南省以25.5辆/千人位居第一,北京市和浙江省位列其后。区域分布不均衡,成都、上海、北京等城市表现突出。
2026年1-10月中国乘用车市场面临哪些风险因素?需要注意哪些方面?
2026年1-10月中国乘用车市场面临的主要风险因素包括:市场竞争加剧,品牌集中度虽未大幅提升但竞争激烈;新能源渗透率快速提升带来技术迭代和供应链压力;消费升级趋势下中大型车型占比提升,对中小企业构成挑战;政策变化可能影响市场节奏。需关注行业集中度变化、技术路线演进及政策导向。
你可能感兴趣
2021年1-10月中国乘用车市场零售数据分析 同比增长8.7%(图)
交运设备中商产业研究院2021-11-08
2025年1-10月口腔护理市场洞察及新品趋势
医药生物日化智云2025-12-31
2025年1-10月口腔护理市场洞察及新品趋势
医药生物海南鲲元生活科技2025-12-26
2025年1-10月口腔护理市场洞察及新品趋势
医药生物日化智云2025-12-22
2022年1-10月中国智能网联乘用车市场分析报告
交运设备CAICV联盟2023-01-03
2022年1-10月中国智能网联乘用车市场分析报告
交运设备CAICV联盟2022-12-24
动力电池1-10月装机数据点评:中国企业市占率显著提升,宁德、比亚迪、中创新航表现亮眼 | 国金汽车
未知机构2023-12-09
中煤能源2026年10月及1-10月商品煤产销数据情况
国联民生证券2026-11-16
2026年1-10月全国储能关键数据整理
未知机构2026-11-12
2021年1-10月中国品牌乘用车销售情况:MPV市场占有率68.6%(图)
交运设备中商产业研究院2021-11-17