猜你想问
完美医疗最新中期业绩报告核心内容有哪些?
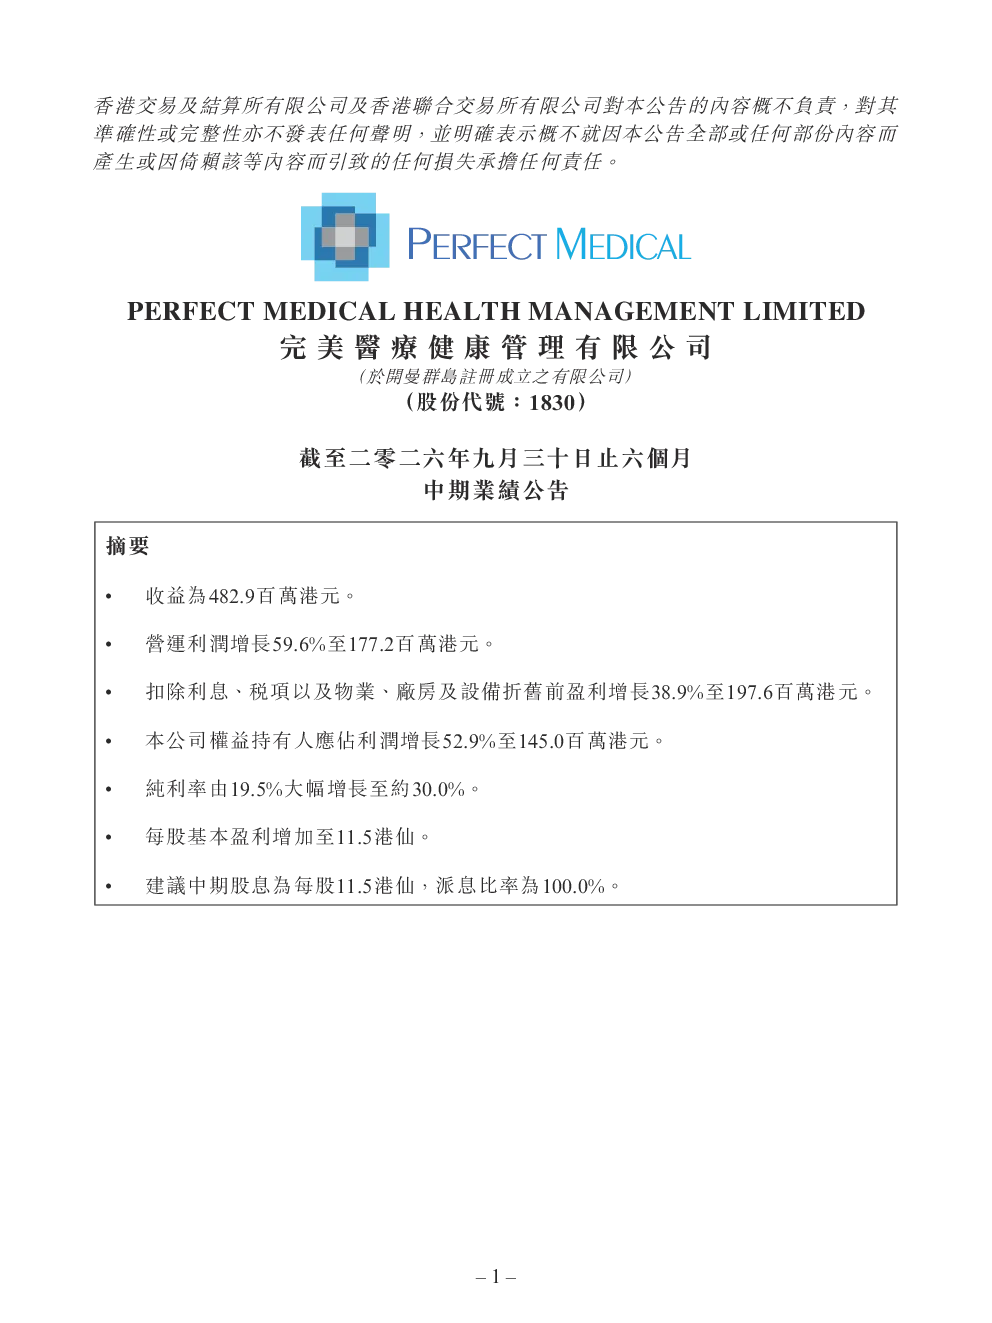
完美医疗2026财年预测收入482.9亿港元,EBITDA197.6亿港元,毛利率52.9%,净利率19.5%;首半年收入94.8亿港元,EBITDA144.9亿港元,毛利率30%,净利率11.5%。业务涵盖Oracle、Goku Spa等,Oracle收入占比显著,2026财年预测达193.7亿港元。公司财务表现强劲,首半年收入利润增速较快,EBITDA突出,但数据中存在负值及特殊符号,可能涉及未披露或调整项。
完美医疗所处赛道行业发展趋势如何?
完美医疗业务结构多元,Oracle板块贡献主要收入,反映医疗科技与健康管理行业持续增长趋势。随着数字化渗透率提升,医疗信息化、远程诊疗等领域需求扩大,Oracle业务表现或预示行业数字化转型机遇。Goku Spa等板块则体现医疗美容消费升级,高端服务需求增加。但需关注行业竞争加剧、政策监管变化等挑战。
报告重点分析了哪些方向?
报告重点分析完美医疗核心财务指标,包括收入、EBITDA、毛利率、净利率等,揭示公司盈利能力与增长潜力。业务结构分析突显Oracle板块主导地位,及Goku Spa等多元业务布局。股东结构复杂度分析,反映公司治理潜在风险。财务数据中特殊符号提示需关注潜在调整或未披露信息。
当前市场对完美医疗的整体判断是什么?
市场需关注完美医疗财务数据中特殊符号及负值,可能涉及会计调整或关联交易,影响真实盈利能力。公司业务虽多元,但Oracle收入占比过高,存在单业务依赖风险。股权结构复杂,交叉持股可能引发利益输送问题。整体看,公司首半年表现亮眼,但需警惕潜在风险。
研报提示了哪些风险?
研报提示需关注完美医疗财务数据中特殊符号及负值,可能涉及未披露或调整项,影响真实经营状况。公司股权结构复杂,交叉持股及多层嵌套可能引发关联交易风险。Oracle业务占比过高,存在单业务依赖风险。此外,医疗科技与美容赛道竞争加剧、政策监管变化等外部因素,亦需持续关注。