猜你想问
镍产业链周报主要分析了哪些内容?
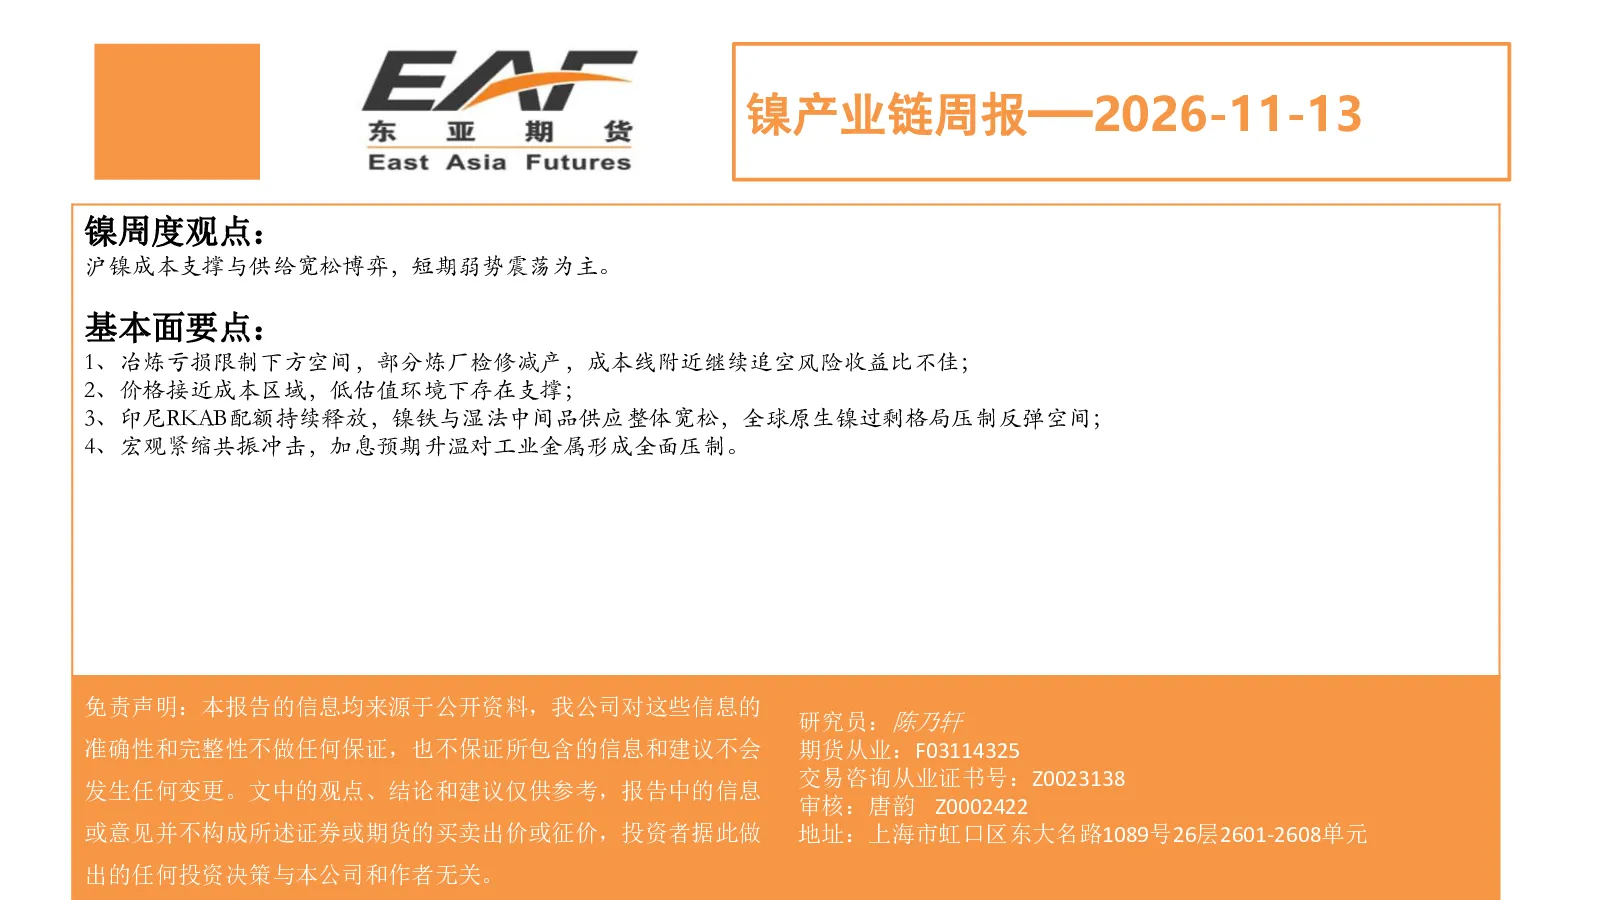
本报告分析了沪镍短期弱势震荡的原因,主要关注成本支撑与供给宽松的博弈。报告指出,冶炼亏损限制下方空间,部分炼厂检修减产,但成本线附近追空风险收益比不佳;价格接近成本区域存在低估值支撑;印尼RKAB配额持续释放导致镍铁与湿法中间品供应宽松,全球原生镍过剩压制反弹空间;宏观紧缩共振冲击,加息预期升温对工业金属形成全面压制。报告还涉及镍供给(进口量、利润与进口比值、库存、产能利用率)和需求(中国不锈钢粗钢产量、地产数据、汽车、空调、冰箱和固定投资数据)的关键数据。研究结论认为,短期镍价以弱势震荡为主,成本支撑与供给宽松矛盾突出,低估值环境提供一定防御性,但宏观压力和过剩格局限制反弹动力。
镍行业未来发展趋势如何?
镍行业未来发展趋势受多重因素影响。印尼RKAB配额的持续释放将保持镍铁与湿法中间品供应宽松状态,全球原生镍过剩格局短期内难以改变,这将对镍价反弹形成压制。同时,宏观紧缩政策持续,加息预期升温对整个工业金属板块带来压力。成本端,部分炼厂检修减产可能提供一定支撑,但整体盈利能力仍受限。不锈钢等下游产品的需求受宏观经济波动影响,需关注中国不锈钢粗钢产量、地产数据、汽车、空调、冰箱和固定投资数据的变化。镍价短期弱势震荡,长期看仍需关注供需关系变化及宏观政策转向。
报告中重点分析了哪些方向?
报告重点分析了沪镍短期价格走势的核心驱动因素,聚焦于成本支撑与供给宽松的博弈。在成本支撑方面,报告指出冶炼亏损限制下方空间,部分炼厂检修减产提供短期支撑,但成本线附近追空风险收益比不佳。在供给宽松方面,印尼RKAB配额持续释放导致镍铁与湿法中间品供应充足,全球原生镍过剩格局压制反弹空间。此外,报告还深入分析了宏观紧缩政策对工业金属板块的影响,加息预期升温带来全面压制。报告强调,镍价短期以弱势震荡为主,需关注供需关系变化及宏观政策转向。
当前镍市场状况如何判断?
当前镍市场状况呈现短期弱势震荡格局,主要受成本支撑与供给宽松矛盾影响。一方面,价格接近成本区域,低估值存在支撑;另一方面,印尼RKAB配额持续释放导致镍铁与湿法中间品供应宽松,全球原生镍过剩格局压制反弹空间。宏观层面,紧缩政策持续,加息预期升温对工业金属形成全面压制。部分炼厂检修减产提供短期支撑,但整体盈利能力仍受限。镍价短期缺乏明确方向,需关注供需关系变化及宏观政策转向。市场整体处于博弈状态,反弹动力不足。
镍产业链投资需注意哪些风险?
镍产业链投资需关注多重风险。首先,供给端风险,印尼RKAB配额持续释放将保持镍铁与湿法中间品供应宽松,全球原生镍过剩格局短期内难以改变,这可能持续压制镍价。其次,需求端风险,宏观经济紧缩政策持续,下游不锈钢等产品的需求可能受影响,需关注中国不锈钢粗钢产量、地产数据、汽车、空调、冰箱和固定投资数据的变化。再次,宏观政策风险,加息预期升温对工业金属板块带来全面压制,需关注全球主要经济体货币政策转向。最后,成本端风险,部分炼厂检修减产可能提供短期支撑,但若镍价持续低迷,可能引发更多减产,形成负反馈。投资需谨慎评估各风险因素。