猜你想问
沥青价格近期走势如何?
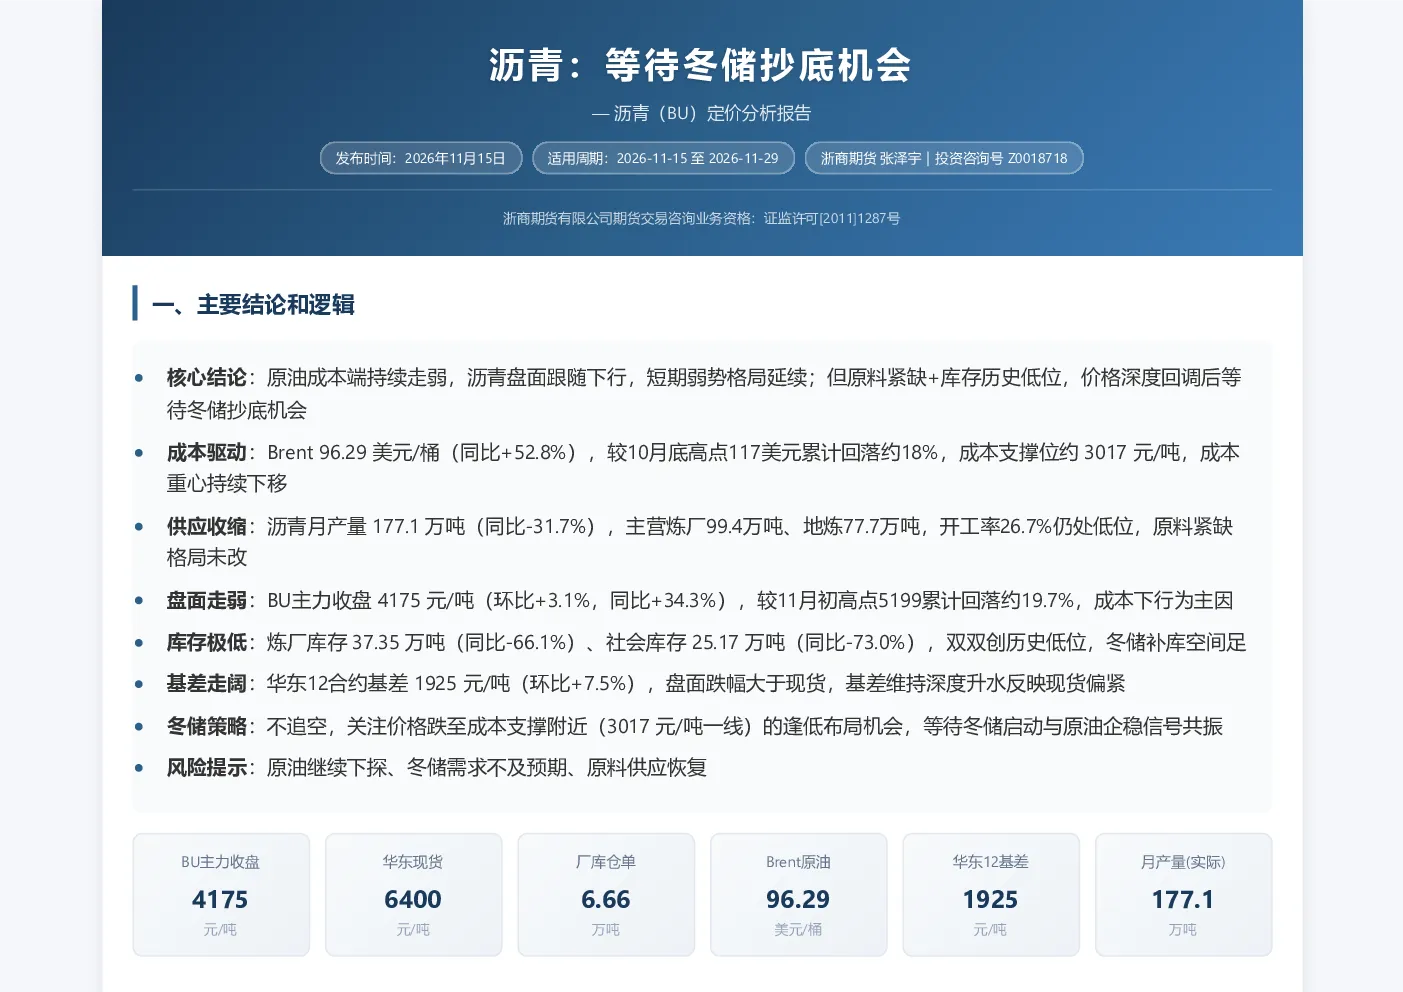
沥青价格近期跟随原油成本端持续走弱,BU主力收盘较11月初高点回落约19.7%。成本支撑位约3017元/吨,供应收缩明显,沥青月产量同比-31.7%,开工率26.7%。同时,炼厂库存同比-66.1%、社会库存同比-73.0%,双双创历史低位,显示现货偏紧格局。基差维持深度升水,反映市场供需矛盾突出。
沥青行业未来发展趋势是什么?
沥青行业未来需关注原油价格走势对成本端的影响,当前地缘政治及OPEC+政策是关键变量。供应端,原料紧缺格局未改,委内瑞拉马瑞原油对华供应恢复进度值得关注。库存方面,低库存状态延续将支撑冬储补库需求。基差重新走阔收窄节奏也将影响市场情绪。整体看,沥青定价核心仍以成本端为主,但供需错配为市场带来结构性机会。
本报告重点分析了哪些方面?
本报告重点分析了沥青成本驱动因素,包括Brent原油价格较10月底高点回落约18%,成本支撑位约3017元/吨。同时关注供应收缩情况,沥青月产量同比-31.7%,开工率26.7%。库存极低是关键看点,炼厂库存同比-66.1%、社会库存同比-73.0%,双双创历史低位。基差走阔反映现货偏紧,为冬储布局提供参考。
当前沥青市场现状如何判断?
当前沥青市场呈现成本下行为主因的盘面走弱,BU主力收盘较11月初高点回落约19.7%。原料紧缺与库存历史低位共同支撑冬储补库空间,华东12合约基差环比+7.5%,显示现货偏紧。成本端持续走弱,但原料紧缺格局未改,为价格深度回调后的抄底机会提供逻辑支撑。市场需关注原油企稳与冬储启动节奏的共振效应。
本报告提示了哪些风险?
本报告提示的风险包括原油继续下探可能引发成本端进一步承压,冬储需求不及预期将影响补库进度,原料供应恢复可能缓解紧缺格局。此外,委内瑞拉马瑞原油对华供应恢复进度需持续关注,其影响可能改变原料供需平衡。炼厂开工率变化及低库存延续性也是重要变量,需警惕市场情绪波动对基差收窄节奏的影响。
你可能感兴趣
石油沥青周报:成本中枢下移,等待冬储需求充分释放
华泰期货2022-12-11
石油沥青日报:现货持续下跌,等待冬储兑现
华泰期货2022-12-06
石油沥青周报:市场维持弱势,等待冬储需求释放
华泰期货2025-12-07
石油沥青日报:冬储需求开始释放,等待原油企稳
华泰期货2022-12-09
铜日报:关注铜正向套利机会,并耐心等待抄底时机
华泰期货2016-09-06
钢铁周报:螺纹双库累积,冬储延后,等待逢高做空机会
中大期货2018-12-17
纸浆期货周报:等待新一轮的美金报价出炉,关注跌出来的抄底机会
广发期货2023-08-13
沥青:跟随成本端走弱,关注冬储机会
浙商期货2026-11-08
化工品研究:L空单继续持有,沥青等待买入机会
浙商期货2017-07-06