猜你想问
这份研报主要分析了什么内容?
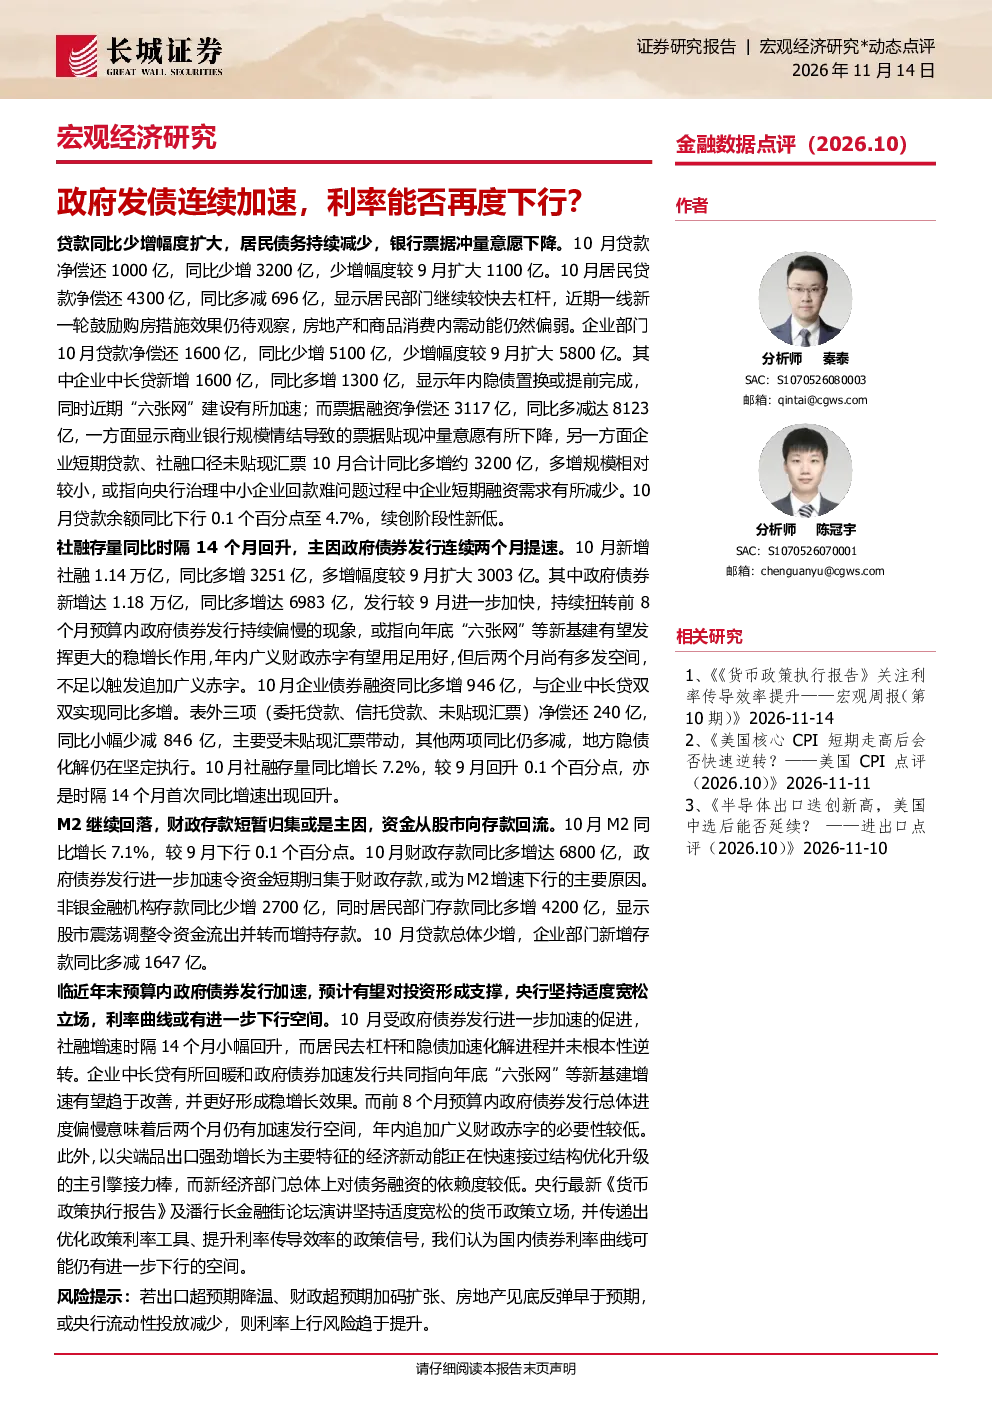
这份研报主要分析了2026年10月的金融数据,包括贷款、社融和M2等关键指标。报告指出10月贷款净偿还1000亿,居民和企业贷款均出现净偿还,但企业中长贷新增同比多增,或指向隐债置换加速及“六张网”建设提速。社融新增1.14万亿,政府债券新增1.18万亿同比大幅多增,扭转了前8个月的偏慢现象。M2同比增长7.1%,财政存款同比多增6800亿,或为M2增速下行主因。报告认为政府债券发行加速对社融增速形成支撑,居民去杠杆和隐债化解进程未根本逆转,企业中长贷回暖和政府债券加速发行共同指向年底“六张网”等新基建有望改善,形成稳增长效果。央行坚持适度宽松立场,国内债券利率曲线或有进一步下行空间。
报告对当前金融行业发展趋势有何看法?
报告认为当前金融行业发展趋势显示政府债券发行加速对社融增速形成支撑,居民去杠杆和隐债化解进程未根本逆转。企业中长贷回暖和政府债券加速发行共同指向年底“六张网”等新基建有望改善,形成稳增长效果。新经济部门对债务融资依赖度低,经济新动能以尖端品出口为主。央行坚持适度宽松立场,优化政策利率工具,国内债券利率曲线或有进一步下行空间。但报告也指出,若出口超预期降温、财政超预期加码扩张、房地产见底反弹早于预期,或央行流动性投放减少,则利率上行风险提升。
研报重点分析了哪些方向?
研报重点分析了2026年10月金融数据的几个关键方向:一是贷款结构变化,显示居民去杠杆持续,企业中长贷回暖或指向隐债置换加速及“六张网”建设提速;二是社融增速,政府债券发行提速扭转了前8个月的偏慢现象,企业债券融资同比多增;三是M2增速,财政存款同比多增或为M2增速下行主因;四是政策利率工具,央行坚持适度宽松立场,国内债券利率曲线或有进一步下行空间;五是风险提示,若出口超预期降温、财政超预期加码扩张、房地产见底反弹早于预期,或央行流动性投放减少,则利率上行风险提升。
报告对当前市场现状有何判断?
报告对当前市场现状的判断显示,政府债券发行加速对社融增速形成支撑,但居民去杠杆和隐债化解进程未根本逆转。企业中长贷回暖和政府债券加速发行共同指向年底“六张网”等新基建有望改善,形成稳增长效果。M2增速下行主因或为财政存款同比多增。央行坚持适度宽松立场,国内债券利率曲线或有进一步下行空间。但报告也指出,若出口超预期降温、财政超预期加码扩张、房地产见底反弹早于预期,或央行流动性投放减少,则利率上行风险提升。当前市场仍存在不确定性,需关注政策动向和经济数据变化。
研报提示了哪些主要风险?
研报提示的主要风险包括:若出口超预期降温,可能影响经济增长和社融需求;若财政超预期加码扩张,可能引发通胀压力和债务风险;若房地产见底反弹早于预期,可能影响金融系统稳定;若央行流动性投放减少,可能收紧市场流动性,推高利率水平。这些风险因素可能对市场产生不利影响,需密切关注相关政策和经济数据变化。