猜你想问
超聚变IPO募资80亿具体有哪些公司受益?
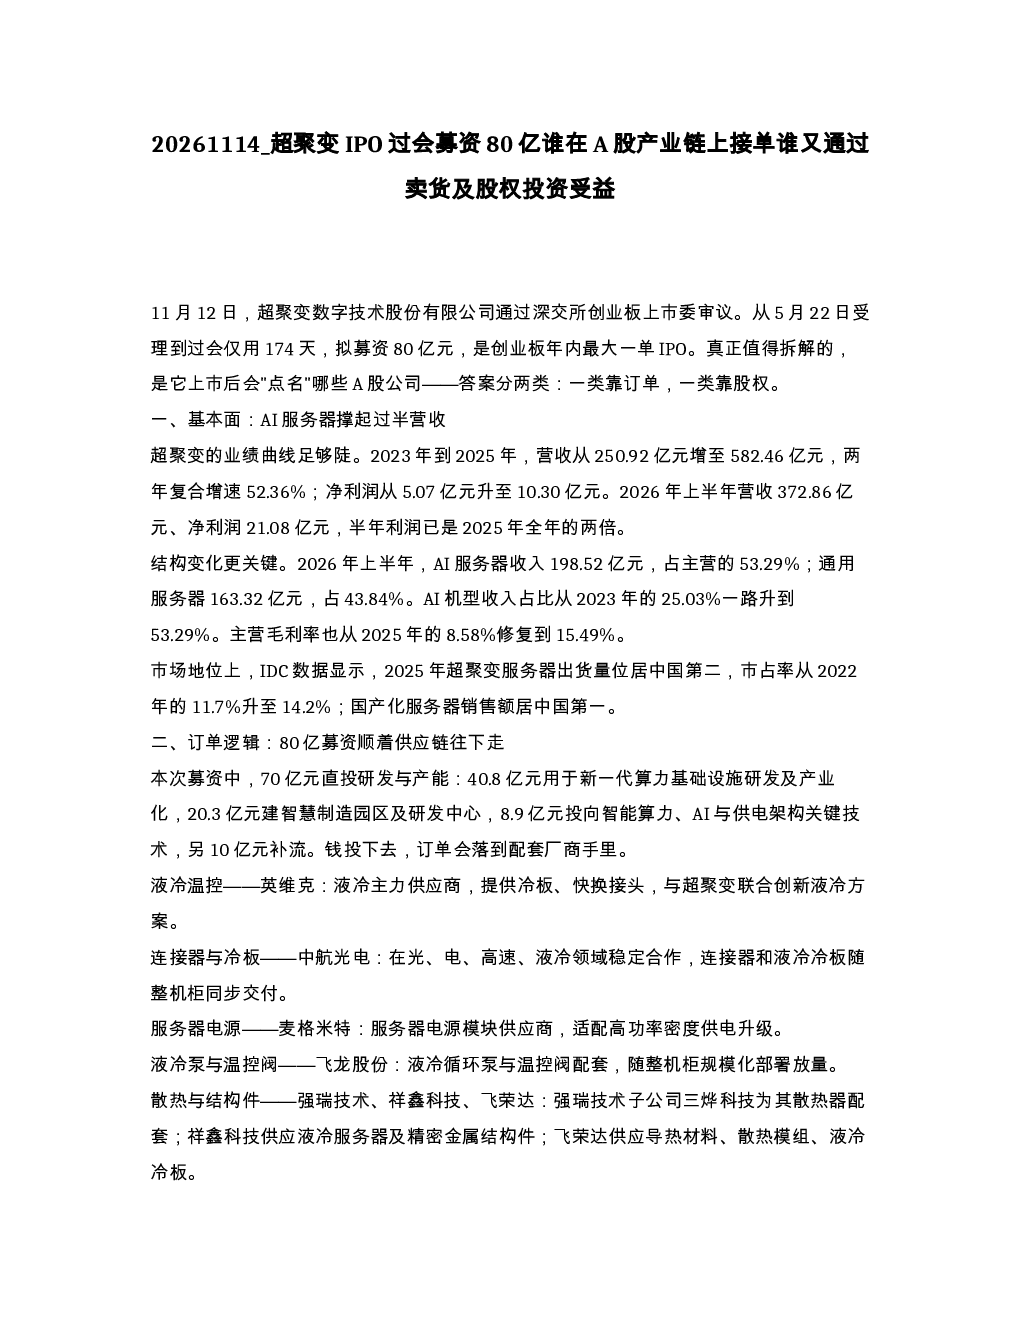
超聚变IPO募资80亿元,主要通过订单和股权逻辑带动产业链发展。订单逻辑方面,配套厂商如英维克(液冷温控)、中航光电(连接器与冷板)、麦格米特(服务器电源)等将受益于其研发与产能投入。股权逻辑方面,直接持股的宏力达(持股约0.4%)、间接参股的中国移动、东方明珠等也将受益于超聚变估值提升。
AI算力行业发展趋势如何?
AI算力行业正经历高速发展,云厂商资本支出激增,AI服务器需求旺盛。国内催化包括阿里巴巴旗下平头哥独立上市,AI芯片出货量增长。但市场存在波动,美股科技股下跌影响A股算力硬件股表现。产业链需关注超聚变排产节奏和订单落地速度,以及研发投入强度、AI服务器收入占比等指标。
超聚变报告重点分析了哪些方向?
报告重点分析了超聚变IPO的订单逻辑与股权逻辑。订单逻辑涵盖液冷温控、连接器、服务器电源等配套厂商;股权逻辑涉及直接持股和间接参股的公司。此外,报告还探讨了渠道代理商的受益情况,以及宏观背景下国产算力链的发展机遇与市场风险。
当前算力硬件市场现状如何?
当前算力硬件市场呈现国产替代加速态势,AI服务器需求强劲,但市场波动真实存在。超聚变作为行业龙头,其IPO对产业链具有标杆意义。供应链企业需关注订单落地,参股企业需关注股权价值重估。市场需警惕外部环境变化对科技股的影响,关注产业链整体业绩表现。
超聚变研报有哪些风险提示?
超聚变后续需通过证监会注册、询价定价等环节,市场表现存在不确定性。产业链业绩关键看排产节奏和订单落地速度,若超聚变发展不及预期,可能影响相关配套厂商收益。此外,市场波动、技术迭代风险、竞争加剧等因素也可能对产业链造成冲击,需持续关注行业动态和公司经营情况。
你可能感兴趣
三板IPO策略(46):本周A股3家公司过会,港股君实生物通过聆讯
安信证券2018-12-13