猜你想问
这份研报主要分析了哪些内容?
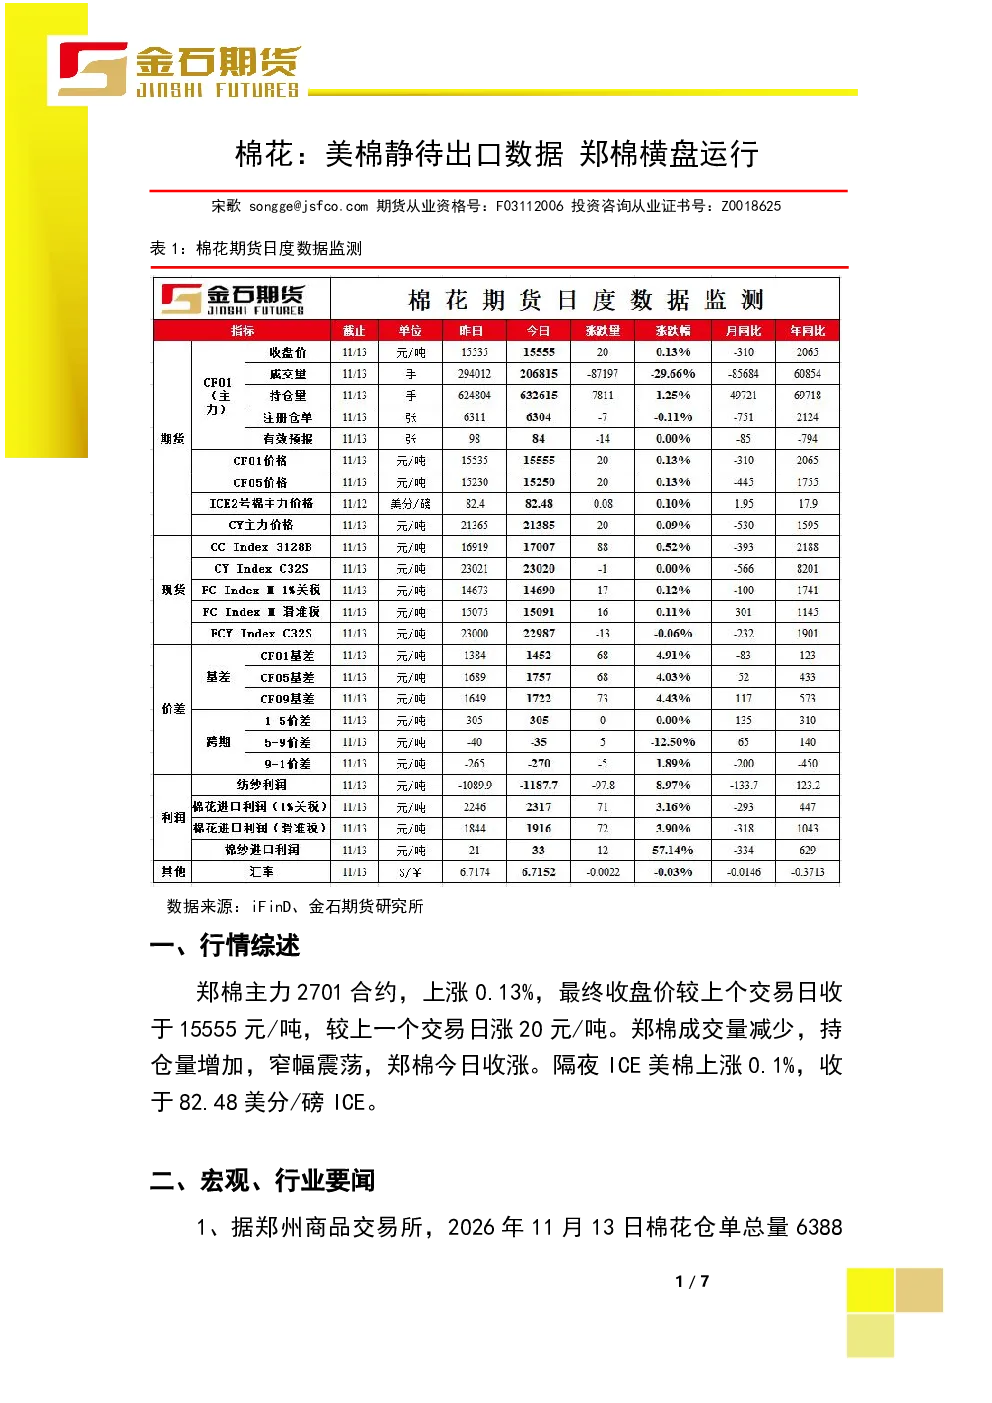
本报告分析了郑棉和美棉的行情走势,重点关注了郑棉主力合约的窄幅震荡表现以及ICE美棉的上涨情况。同时,报告详细梳理了仓单、公证检验、纺企开工、进口配额、港口库存和美国棉花产区干旱等关键行业数据,并从国际和国内两个维度对棉花市场进行了综合分析,提出了短期震荡运行的观点,并提示了需关注的订单改善趋势及籽棉收购价格变化。
棉花行业未来发展趋势如何?
棉花行业未来发展趋势需关注多方面因素。国际方面,USDA供需报告显示全球及美国棉花产量和期末库存预期下调,美棉中长期底部支撑形成,但美联储加息预期升温导致美元走强,美棉需求承压。国内方面,疆内棉花采收结束,籽棉收购价高于去年同期,期现倒挂,仓单注册缓慢形成支撑,新季棉花减产但产量仍处高位,短期支撑有限。棉花市场供应大增,纺企刚需补库,终端订单承接有限,成品库存高企,供应压力增大。
报告重点分析了哪些方向?
报告重点分析了郑棉和美棉的期货价格走势、仓单变化、公证检验数据、纺企开工及库存情况、进口配额发放情况、港口库存动态以及美国棉花产区干旱情况。同时,报告从国际供需关系、美元走势、国内籽棉收购价、期现市场互动、新季产量预期以及纺企补库需求等多个角度对棉花市场进行了深度剖析,并提出了郑棉短期震荡运行的分析观点。
当前棉花市场现状如何判断?
当前棉花市场现状呈现多空博弈格局。国际方面,美棉产区干旱持续但产量预期仍高,美元走强压制需求,限制上涨空间。国内方面,疆内棉花采收结束,籽棉收购价高企导致期现倒挂,仓单注册缓慢形成支撑,但新季棉花产量仍处高位,市场供应大增。纺企刚需补库,但终端订单承接有限,成品库存高企,陈棉仓单即将注销,整体供应压力增大。
这份研报有哪些风险提示?
本报告提示的风险点包括:国际市场方面,美联储加息预期升温可能导致美元持续走强,对美棉需求形成压制;国内市场方面,新季棉花产量仍处高位,市场供应大增可能加剧供大于求的局面,纺企补库需求有限,终端订单承接能力不足可能导致库存进一步累积。此外,期现倒挂、仓单注册缓慢等因素也可能对市场走势产生不确定性影响,需密切关注订单改善趋势及籽棉收购价格变化。