猜你想问
东吴证券三季度业绩大幅下滑的原因是什么?
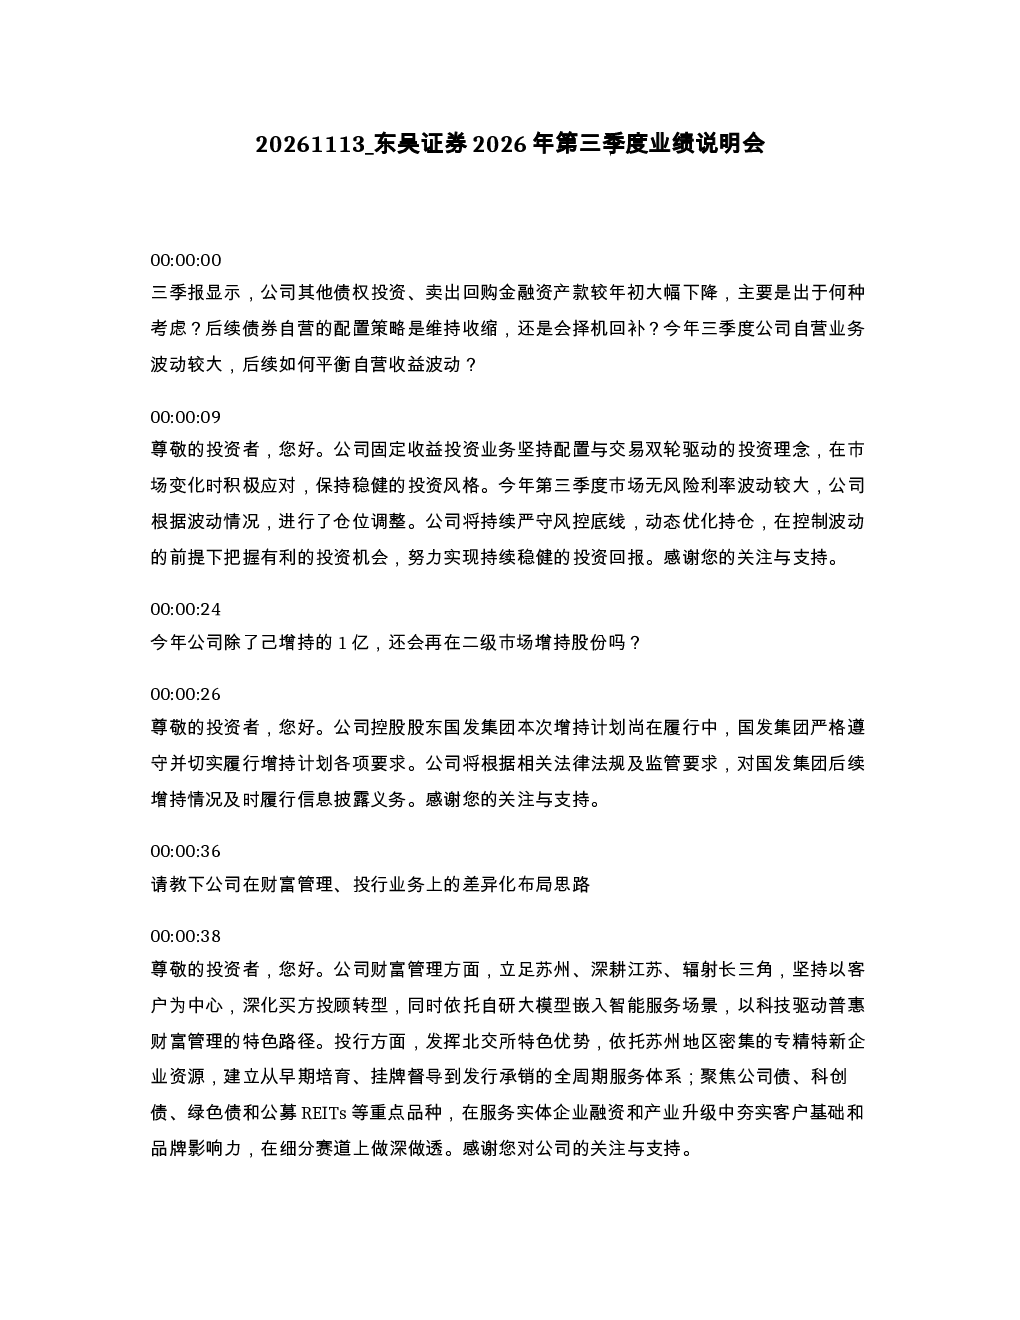
三季度公司营收、归母净利润分别同比下降57%和71%,主要受市场波动影响。投资收益和公允价值变动拖累明显,具体涉及权益、固收、衍生品的影响比例未明确。市场利率波动导致主动调整仓位,其他债权投资和卖出回购金融资产大幅下降。后续债券自营配置策略将维持收缩,择机回补,并严守风控底线,动态优化持仓以平衡自营收益波动。
东吴证券财富管理业务如何转型?
公司立足苏州、深耕江苏、辐射长三角,深化买方投顾转型,依托自研大模型驱动普惠财富管理。财富管理业务将优化代销费率,投顾队伍建设进展良好,服务客户人数和资产规模同步增长。通过深化买方投顾转型,公司旨在提升财富管理业务的专业化水平,更好地服务客户。
东吴证券投行业务发展前景如何?
公司发挥北交所特色,依托苏州专精特新企业资源,建立全周期服务体系,聚焦公司债、科创债、绿色债和公募REITs,夯实客户基础。股权融资在审与储备项目充足,北交所和再融资业务为重点,团队配置充足。未来将整合投行及股权投资资源,兼顾内部协同与外部产业资本深化合作,推动投行业务持续发展。
东吴证券与东海证券整合计划进展如何?
并购后按监管要求推进整合,优先整合经纪、资管、投行、期货等业务,预计前两年经纪业务可能最早出现可量化变化。整合思路为同类业务归集、专业化运营、化解同业竞争、优化股权架构,保持东海证券经营稳定。通过整合,公司旨在提升业务协同效应,优化资源配置,增强市场竞争力。
东吴证券未来风险提示有哪些?
三季度业绩大幅下滑,投资收益和公允价值变动拖累明显,市场波动可能导致投资策略调整风险。整合过程中可能面临业务协同、同业竞争化解等挑战。此外,控股股东增持计划履行情况也存在不确定性。公司将持续优化策略,严守风控底线,动态优化持仓以平衡自营收益波动。
你可能感兴趣
拱东医疗2026年第三季度业绩说明会
未知机构2026-10-21
隆鑫通用2026年第三季度业绩说明会
未知机构2026-10-26
汇顶科技2026年第三季度业绩说明会
未知机构2026-10-26
金徽股份2026年第三季度业绩说明会
未知机构2026-10-26
天富能源2026年第三季度业绩说明会
未知机构2026-10-27
洛阳钼业2026年第三季度业绩说明会
未知机构2026-10-27
中信证券2026年第三季度业绩说明会
未知机构2026-10-27
新集能源2026年第三季度业绩说明会
未知机构2026-10-27
璞源材料2026年第三季度业绩说明会
未知机构2026-10-27
南华期货2026年第三季度业绩说明会
未知机构2026-10-27