猜你想问
元力控股2026年中期业绩报告核心内容是什么?
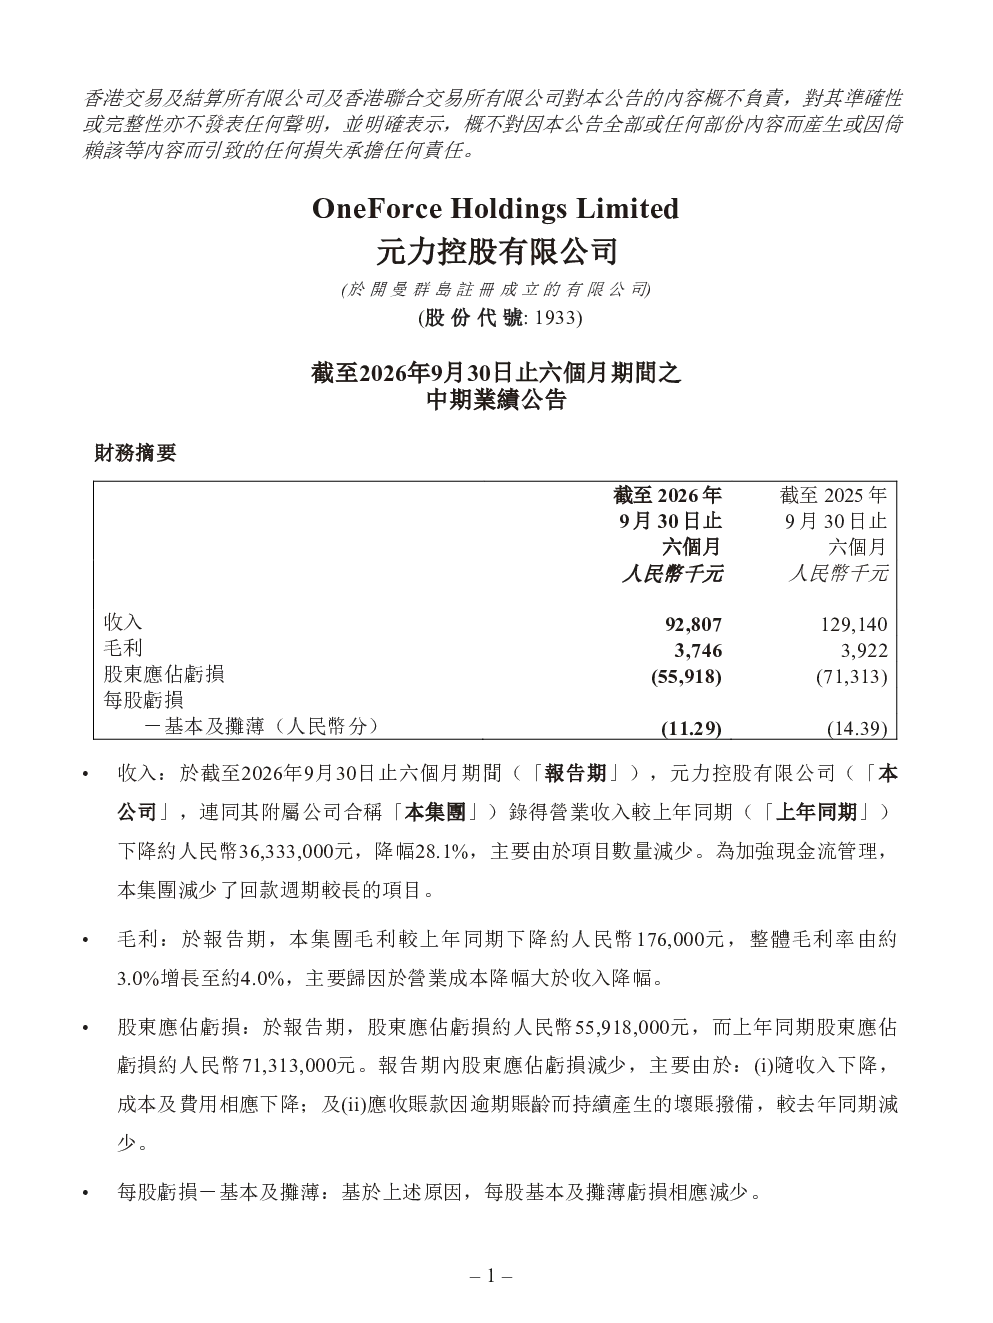
元力控股2026年中期业绩报告显示,公司营业收入较上年同期下降约人民币36,333,000元,降幅28.1%,主要由项目数量减少导致。毛利较上年同期下降约人民币176,000元,但整体毛利率由约3.0%增长至约4.0%,主要归因于营业成本降幅大于收入降幅。股东应占亏损约人民币55,918,000元,较上年同期减少,主要由于收入下降导致成本及费用相应下降,以及应收账款坏账拨备减少。报告期内,销售软件及解决方案收入和提供技术服务收入均下降,而销售产品收入增加约人民币15,142,000元,主要归因于泛在电力物联网发展拉动相关硬件需求。研发支出同比下降约人民币2,186,000元。
电力行业发展趋势如何?
2026年1-9月,全国用电量同比增长3.9%,高技术制造业与充换电服务用电维持较高增速,用电结构持续优化。随着《电力中长期市场基本规则》实施,分时电价全面转由市场交易形成,全国省级现货市场基本全覆盖,南方区域电力市场正式运行。电力市场交易电量同比增长18.9%,占全社会用电量72.5%。峰谷价差从行政划定转向随行就市,价格波动加大。电力系统新能源转型从增量建设转向存量重构,对精准响应能力提出更高要求。电力企业持续深化数字化转型,电网领域加快构建“大电网+微电网”协同形态。新一代信息技术、新能源技术等数字化技术为产业升级注入强劲动力,国家出台系列支持政策推动科技与产业深度融合,政策红利正从鼓励探索转向规模落地。
元力控股报告重点分析了哪些方向?
元力控股报告重点分析了公司在电力能源信息化领域的深耕情况,以及数字化转型对业务的影响。公司作为深耕电力能源信息化领域30年的科技企业,积累了深厚技术与行业经验。报告期内,公司聚焦新型电力系统建设进程中的市场需求,持续发挥业务与技术积累优势,推动相关业务布局与发展。公司业务包括服务电网与发电侧数智化升级,以及赋能工商业用户在动态电价下的精细用能与绿电消费。公司正采取措施改善经营现金流,包括加速工程款结算及应收账款回收、持续参与项目投标以及削减运营开支,并积极与银行协商对银行贷款进行再融资。
当前电力市场现状如何判断?
当前电力市场现状表现为用电结构持续优化,全国用电量同比增长3.9%,高技术制造业与充换电服务用电维持较高增速。电力市场交易电量同比增长18.9%,占全社会用电量72.5%,市场化程度提高。分时电价全面转由市场交易形成,峰谷价差随行就市,价格波动加大,对电力企业的数字化能源管理能力提出更高要求。电力系统新能源转型从增量建设转向存量重构,电力企业持续深化数字化转型,电网领域加快构建“大电网+微电网”协同形态。这些变化为能源信息科技企业如元力控股提供了发展机遇。
元力控股报告有哪些风险提示?
元力控股报告提示的风险主要包括:公司收入和股东应占亏损虽较上年同期有所下降,但仍处于亏损状态,主要受项目数量减少和现金流管理措施影响。公司流动资产净额约人民币43,434,000元,包括银行结余及现金约人民币40,978,000元,流动比率为1.15倍,计息负债占资产净额272.7%,财务杠杆较高。贸易应收款项及应收票据及合同资产账面值约人民币233,263,000元,受本期贸易应收款项及合同资产减值损失增加的影响,信用风险和违约风险需持续关注。公司未来发展受电力市场政策变化、行业竞争加剧等因素影响。