猜你想问
MLOps行业本质是什么?
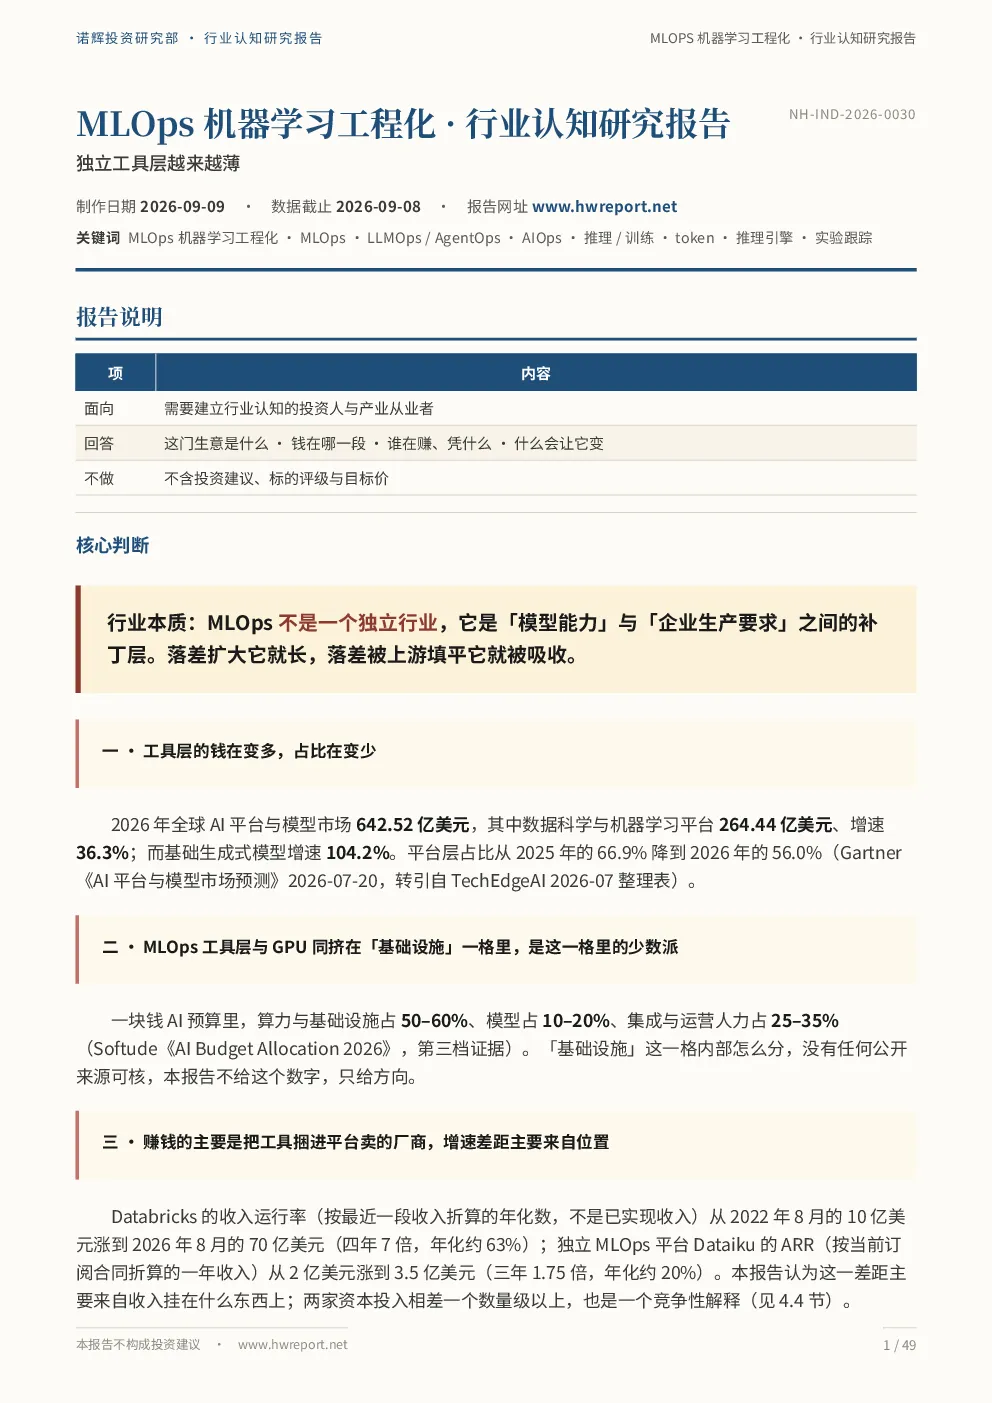
MLOps并非独立行业,而是模型能力与企业生产需求间的补丁层。行业规模由模型能力与企业可用状态落差决定,落差扩大则行业增长,被上游填平则被吸收。
MLOps赛道发展趋势如何?
MLOps工具层占比将下降,2026年全球AI平台与模型市场平台层占比降至56.0%。MLOps需求从训练转向推理,从模型对错转向输出质量,再到智能体。中国生成式AI服务备案增长约32%,字节跳动豆包大模型日均token调用量增长超1500倍。
报告重点分析了哪些方向?
报告分析了MLOps七层分工(数据层、训练与实验层、模型与制品层等)、竞争格局(平台捆绑型、上游延伸型等四类玩家)、商业模式(更接近专业服务与运维外包)、中国市场需求差异及竞争环境。
MLOps市场现状如何判断?
MLOps工具层在AI预算中占比25-35%,毛利率低于传统软件。部署与推理层收入随token用量走,但面临开源内核和算力成本锁死。中国市场集中在政企,交付形态为项目制,收入确认周期长。
MLOps研报有哪些风险提示?
开源项目成为价格上限,商业厂商差异化空间小。推理服务收入增长依赖量增快于价跌,但条件非永久成立。企业内部AI应用的组织能力是主要瓶颈,而非技术。需关注工具层在AI预算占比、续约率、开源项目演进、推理服务量价变化等信号。
你可能感兴趣
亚马逊大规模应用机器学习的MLOps实践
亚马逊云科技2022-03-29
欧洲央行对非银行金融机构的认知:一种基于机器学习的方法
金融欧洲中央银行2026-11-01
AI推理、机器学习编排与代理型AI工具及平台研究报告
信息技术CNCF2025-11-28
人工智能行业:人工智能之机器学习2020年第1期
信息技术清华大学2020-08-22
制药行业的人工智能与机器学习:重塑预测格局
医药生物Evaluate2026-02-12
2025年彭博中国区FICC量化训练营案例展示 量化分析与机器学习在金融行业的创新应用
金融彭博2026-04-08
人工智能行业系列一:概述,基于机器学习的量化投资策略
信息技术中邮证券2018-11-01
2023年中国机器学习技术与平台行业词条报告
信息技术头豹研究院2023-07-07
制药行业中的人工智能与机器学习:重新定义预测格局
医药生物Evaluate&J+D Forecasting2026-02-12
智“健”未来:人工智能与机器学习赋能中国医疗健康行业
信息技术艾昆纬2023-02-25