猜你想问
这份报告的核心内容是什么?
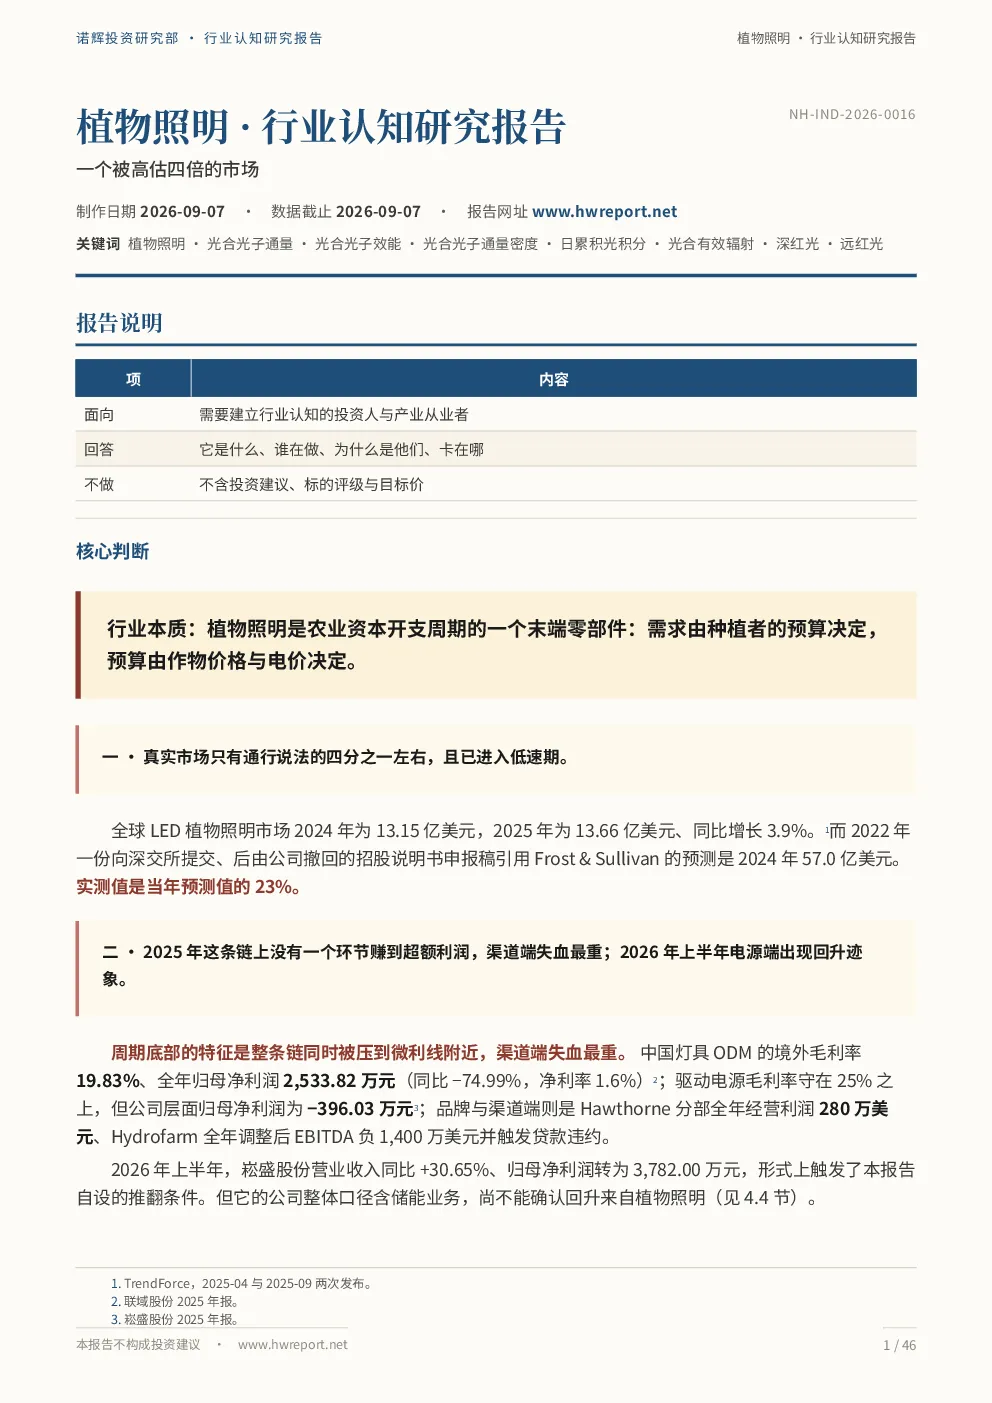
本报告指出植物照明行业本质上是农业资本开支周期的末端零部件,需求受种植者预算影响,预算由作物价格与电价决定。真实市场仅是通行说法的四分之一,已进入低速增长期。2025年产业链各环节均未实现超额利润,渠道端受损最重,电源端2026年上半年有望回升。光效竞赛接近尾声,差异化正从硬件转向系统。渠道选品与认证名录等传统壁垒正在失效,真正的壁垒在于时间积累的电源失效数据和种植者信任。北美渠道收缩,全球总量低速增长,中国ODM增长主要靠份额转移。未来三年最大的变量是美国大麻联邦分类最终规则,而非需求曲线。中国国内市场尚无法支撑完整产业链,目前是出口导向型产业。
植物照明赛道未来发展趋势如何?
植物照明赛道正经历从硬件到系统的差异化迁移,光效竞赛接近终点,竞争焦点转向为种植者提供系统级解决方案。北美市场已进入低速增长期,欧洲商业温室是唯一增长板块但天花板明显,受能源成本、法规和补贴驱动。垂直农场与植物工厂尚未实现盈利,家庭园艺市场萎缩。中国作为ODM主战场,在本地化服务能力上相对薄弱。未来关键变量包括美国大麻联邦分类、中国国内市场需求转变、竞争维度切换速度、欧洲补贴情况及中国对北美出口变化。技术演化进入早期复苏阶段,光配方知识产权、种植者信任和控制系统成为品牌与系统集成环节的核心价值所在。
报告重点分析了哪些方向?
报告重点分析了植物照明产业链各环节的结构与价值分配,指出驱动电源是全链条最稳固环节,而灯具制造与ODM最缺乏技术壁垒和客户关系。渠道端因信息不对称正在被结构性消灭,品牌与系统集成环节价值潜力巨大但正在重构。报告还深入拆解了芯片、封装器件、灯具制造等环节的竞争格局与壁垒,强调认证和光配方并非真正壁垒,时间积累的失效数据和种植者信任才是关键。此外,报告分析了地缘政治、政策法规对行业的影响,并梳理了未来三到五年的关键变量与跟踪清单。
当前植物照明市场现状如何判断?
当前植物照明市场已进入低速增长期,真实规模远低于市场普遍预期。北美大麻市场资本开支周期已走完,作物价格下跌导致渠道商收入下滑。欧洲商业温室是唯一增长动力,但受能源成本、法规和补贴制约。中国作为ODM主战场,增长主要来自份额转移而非内生需求。产业链价值分配不均,电源端利润率最高,渠道端受损最重。技术层面,光效竞赛接近终点,差异化转向系统服务。行业整体处于技术采纳周期的早期复苏阶段,中国供应链在本地化服务能力上存在短板。未来关键变量包括美国大麻联邦分类、中国市场需求转变等。
投资植物照明行业需注意哪些风险?
投资植物照明行业需关注多重风险。首先,行业本质受农业资本开支周期影响,需求波动性大,且中国国内市场尚无法支撑完整产业链,出口导向特征明显。其次,渠道端传统壁垒正在失效,信息不对称优势逐渐消失,导致渠道价值被侵蚀。再次,技术迭代进入早期复苏阶段,现有技术天花板限制了短期增长空间,差异化竞争正从硬件转向系统服务,这对中国供应链的本地化服务能力提出更高要求。此外,地缘政治风险(关税、认证、补贴、法规)和政策不确定性也是重要考量因素。最后,行业关键变量如美国大麻联邦分类等法律日期存在不确定性,可能对市场产生重大影响。