猜你想问
这份研报的核心内容是什么?
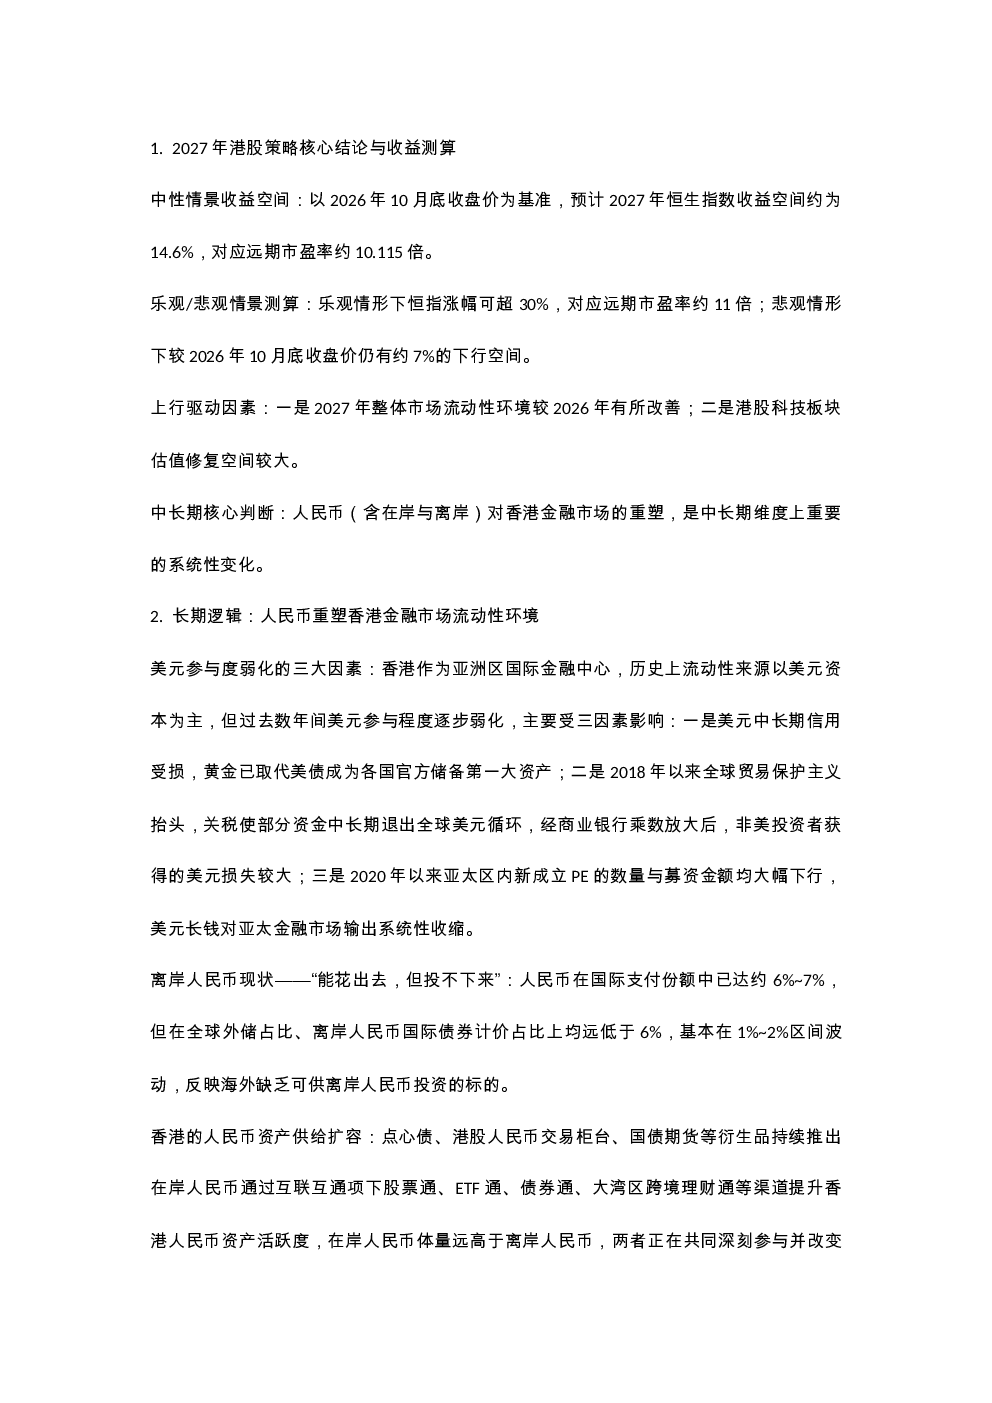
这份研报的核心内容是分析2027年港股的投资策略。报告预计恒生指数收益空间约为14.6%,对应远期市盈率约10.115倍,并指出上行驱动因素主要是市场流动性环境的改善和科技板块估值修复。同时,报告强调人民币对香港金融市场的重塑是中长期维度上重要的系统性变化,美元参与度将弱化,离岸人民币资产供给扩容,红利板块被人民币投资者重定价,跨市场ETF拓宽境内资金出海通道。此外,报告还分析了港股一级及一级半市场流动性,指出再融资是流动性压制项,大股东减持是压力项之一,IPO并非抽水项而是供水项。报告还探讨了二级市场流动性,港股通资金呈历史性收缩,内地公积金港股配置处于低位,空头持仓从高位回落,多空仓位配置已是极端状态。最后,报告分析了盈利与估值,指出恒指盈利预期稳定,恒科大幅下修,2027年上半年盈利弹性可期,恒科ERP已至历史偏低位区间,恒指估值存在‘历史不可比’因素,个股维度估值下修普遍,2026年为杀估值年份,2027年存在估值修复概率。报告还提供了盈利预期上修的行业分布与配置线索,建议关注金融、资源品、科技硬件等板块,以及非银、原材料、半导体、医药等方向。
报告对港股赛道/行业发展趋势有何分析?
报告指出人民币对香港金融市场的重塑是中长期维度上重要的系统性变化,美元参与度将弱化,离岸人民币资产供给扩容,红利板块被人民币投资者重定价,跨市场ETF拓宽境内资金出海通道。在行业层面,报告分析盈利预期上修的行业集中在金融、资源品、科技硬件三个子板块,建议关注这些板块。同时,报告也指出大消费板块中的背离机会,部分必选消费大类公司和服务业大类公司股价表现与盈利预期强制上修的情况相背离。综合配置方向建议关注盈利预期上修但股价表现滞后的板块,如非银、原材料、半导体、医药等方向,以及大内需大消费板块中的必选消费与服务业两个子方向。
报告重点分析了哪些方向?
报告重点分析了港股市场流动性,包括一级及一级半市场流动性拆解,指出再融资是流动性压制项,大股东减持是压力项之一,IPO并非抽水项而是供水项,解禁对市场影响偏中性。报告还分析了二级市场流动性,指出港股通资金呈历史性收缩,内地公积金港股配置处于低位,空头持仓从高位回落,多空仓位配置已是极端状态。此外,报告重点分析了盈利与估值,指出恒指盈利预期稳定,恒科大幅下修,2027年上半年盈利弹性可期,恒科ERP已至历史偏低位区间,恒指估值存在‘历史不可比’因素,个股维度估值下修普遍,2026年为杀估值年份,2027年存在估值修复概率。最后,报告还提供了盈利预期上修的行业分布与配置线索,建议关注金融、资源品、科技硬件等板块,以及非银、原材料、半导体、医药等方向。
报告对当前市场现状有何判断?
报告指出港股市场流动性面临压力,再融资与大股东减持是2026年两大核心压力,IPO破发率抬头,明年融资增速或放缓。二级市场流动性方面,港股通资金呈历史性收缩,内地公积金港股配置处于低位,内地大型机构减持港股科技主题ETF,空头持仓从高位回落,多空仓位配置已是极端状态。盈利与估值方面,恒指盈利预期稳定,恒科大幅下修,恒科ERP已至历史偏低位区间,恒指估值存在‘历史不可比’因素,个股维度估值下修普遍,2026年为杀估值年份。报告还指出多仓配置已达历史低点,外资对中国资产配置基本回到2018年A股入摩前水平,空仓配置已经足够高,但过去两到三个季度市场并未出现持续性加空。
研报提示了哪些风险?
报告指出港股市场流动性面临压力,再融资与大股东减持是2026年两大核心压力,IPO破发率抬头,明年融资增速或放缓。二级市场流动性方面,港股通资金呈历史性收缩,内地公积金港股配置处于低位,内地大型机构减持港股科技主题ETF,空头持仓从高位回落,多空仓位配置已是极端状态。盈利与估值方面,恒指盈利预期稳定,恒科大幅下修,恒科ERP已至历史偏低位区间,恒指估值存在‘历史不可比’因素,个股维度估值下修普遍,2026年为杀估值年份。报告还提示市场多空仓位配置已达历史低点,外资对中国资产配置基本回到2018年A股入摩前水平,空仓配置已经足够高,但过去两到三个季度市场并未出现持续性加空。此外,报告指出港股从未连续两年杀估值,2026年为杀估值年份,2027年存在估值修复概率,但修复弹性仍需观察。