猜你想问
沪电股份2026年业绩增长主要得益于哪些因素?
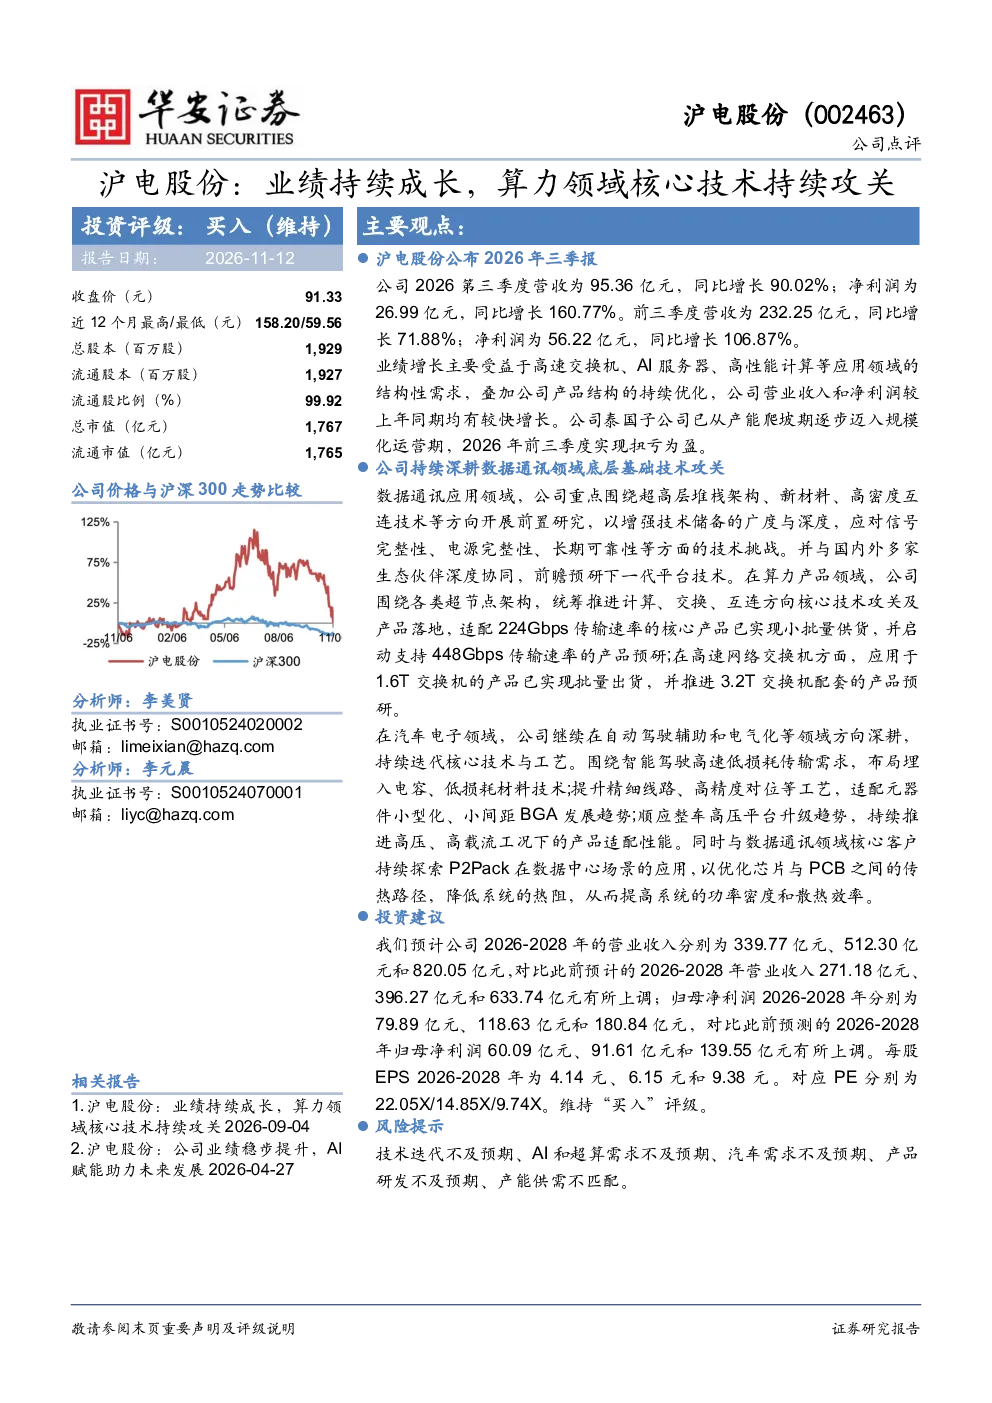
沪电股份2026年第三季度及前三季度业绩显著增长,主要受益于高速交换机、AI服务器、高性能计算等应用领域的需求提升,以及产品结构的持续优化。高速交换机、AI服务器、高性能计算等产品的市场需求旺盛,推动了公司营收和净利润的大幅提升。此外,公司泰国子公司已实现扭亏为盈,逐步迈入规模化运营期,也为公司整体业绩增长做出了贡献。
沪电股份在算力产品领域有哪些技术突破?
沪电股份在算力产品领域持续攻关核心技术,适配224Gbps传输速率的核心产品已小批量供货,并启动支持448Gbps传输速率的产品预研。同时,高速网络交换机方面,应用于1.6T交换机的产品已批量出货,并推进3.2T交换机配套产品预研。这些技术突破显示了公司在算力产品领域的领先地位和持续创新能力。
数据通讯领域的技术发展趋势如何?
数据通讯领域的技术发展趋势主要集中在超高层堆栈架构、新材料、高密度互连技术等方面。沪电股份持续深耕这些底层基础技术,并与国内外生态伙伴协同预研下一代平台技术。这些技术的研发和应用将进一步提升数据通讯产品的性能和效率,推动行业的技术进步。
当前电子设备市场现状如何?
当前电子设备市场呈现高速增长态势,特别是在高速交换机、AI服务器、高性能计算等领域需求旺盛。沪电股份凭借其在这些领域的布局和技术优势,业绩得到了显著提升。同时,公司也在积极拓展汽车电子等领域,以适应市场多样化需求。
投资沪电股份需要关注哪些风险?
投资沪电股份需要关注的技术迭代不及预期、AI和超算需求不及预期、汽车需求不及预期、产品研发不及预期、产能供需不匹配等风险。这些风险可能对公司未来的业绩表现产生影响,投资者需要密切关注公司在这些方面的进展和应对措施。
你可能感兴趣
业绩持续成长,算力领域核心技术持续攻关
华安证券2026-09-04
沪电股份:2025年上半年业绩持续成长,AI领域需求强劲
电子设备华安证券2025-08-25
沪电股份:业绩持续成长,AI领域需求强劲助力公司行稳致远
电子设备华安证券2025-11-03
2023年年报点评:持续开展芯片核心技术攻关,拓宽核心技术应用领域
东吴证券2024-04-01
AI芯片行业周刊:国内资本加速攻关核心技术,市场投融资热度持续升温
电子设备智研咨询2024-07-31
海光信息:2025年上半年业绩持续成长,构建算力领域全栈能力
华安证券2025-08-20
海光信息:业绩持续成长,构建算力领域全栈能力深化生态合作
华安证券2025-10-26
胜宏科技:业绩持续成长,持续开展AI领域算力硬件研发
电子设备华安证券2026-11-06
沪电股份26Q1业绩预告点评:AI算力景气度持续验证,高端产能释放在即
电子设备信达证券2026-04-14
通信行业快评报告:加强构建可信数据空间,提升核心技术攻关与基础服务建设
信息技术万联证券2024-10-21