猜你想问
Xterax Corp II-A 2026年季度报告核心内容是什么?
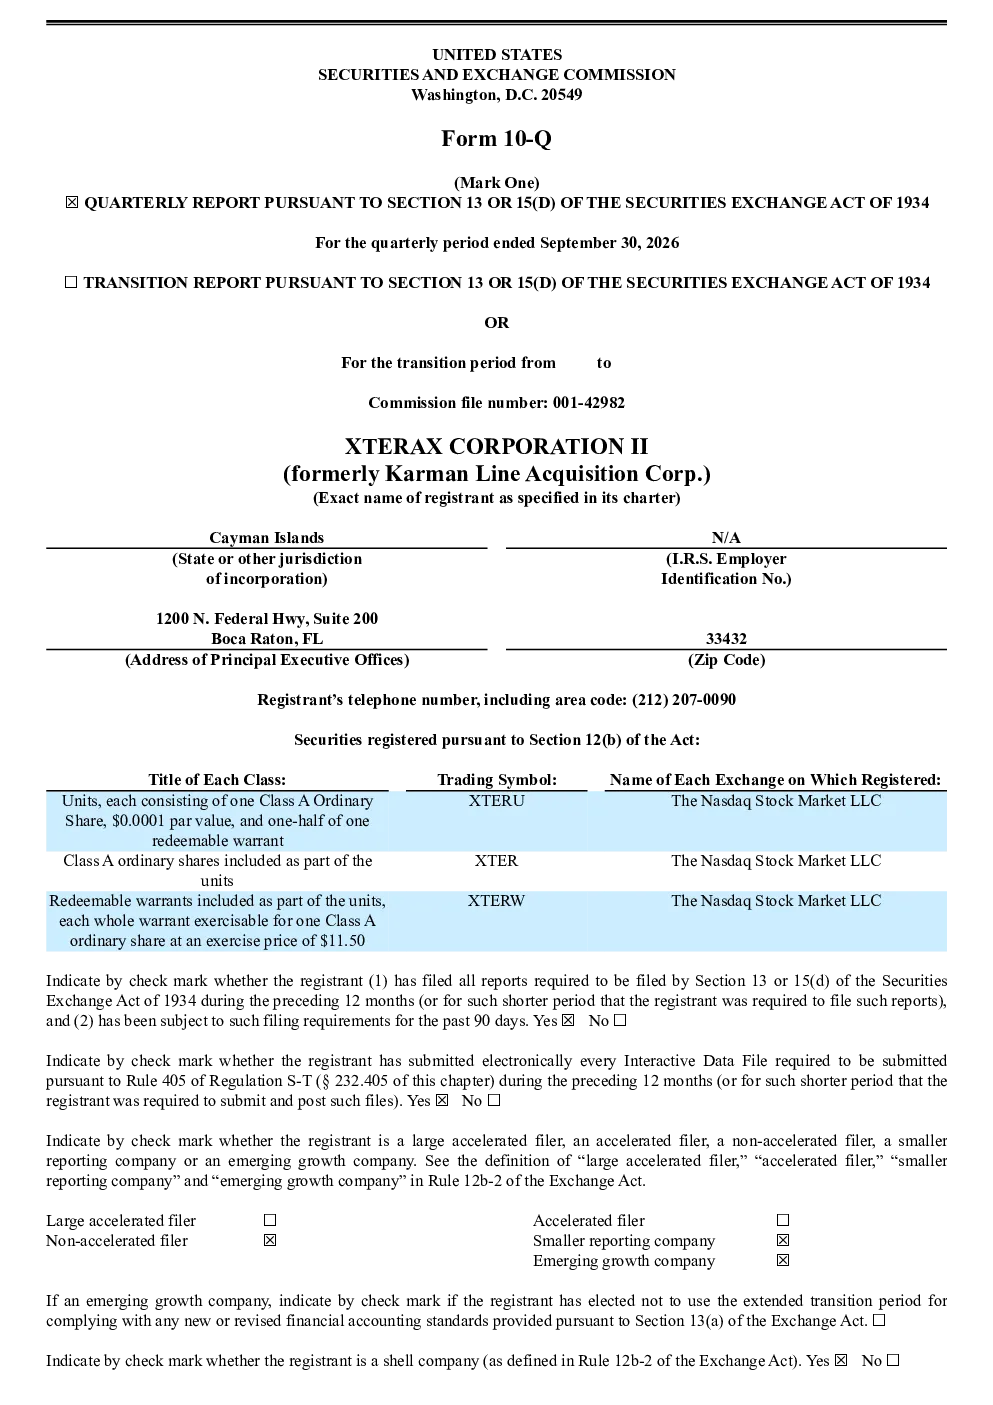
Xterax Corp II-A 2026年季度报告主要披露了该公司作为一家空白支票公司的运营情况。报告显示,公司成立于2025年8月4日,专注于并购、股份交换等商业合并活动。2026年8月19日完成IPO,以10美元/单位价格出售20亿单位,产生2亿美元毛收入,其中包含A类普通股和可赎回认股权证。报告还详细说明了公司2亿美元信托账户的设立、资金用途及监管要求,强调收益主要用于完成商业合并。此外,报告披露了公司当前的现金储备、预期费用及运营计划,但未提及具体商业合并目标。
空白支票公司赛道发展趋势如何?
空白支票公司赛道主要特点是为并购重组提供灵活工具,但监管趋严。近年来,随着资本市场对并购重组效率的要求提高,空白支票公司因其快速实现控制权转移的优势受到关注。然而,监管机构为防范市场风险,逐步加强对这类公司的信息披露、交易行为及股东权益保护的要求。未来,空白支票公司需在合规前提下,提升商业合并成功率,并通过透明运作增强投资者信心,赛道整体呈现规范化发展态势。
本报告重点分析了哪些方向?
本报告重点分析了Xterax Corp II-A的IPO执行情况、信托账户资金管理机制及商业合并计划。报告详细拆解了IPO的财务数据,包括单位发行价、毛收入分配、交易成本构成等。核心部分在于信托账户的设立目的、资金提取规则、收益分配限制及赎回条款,突显公司对商业合并的专注。此外,报告还披露了公司当前的现金储备、运营费用预算及潜在收购活动,为投资者提供了全面的运营框架参考。
当前市场对这类公司的判断是什么?
当前市场对空白支票公司的判断呈现分化态势。一方面,投资者认可其并购重组的潜在价值,认为在合适的交易时机下能实现超额收益。另一方面,由于部分公司缺乏明确商业计划或遭遇监管压力,市场对其成功率和风险控制存在疑虑。Xterax Corp II-A作为近期完成IPO的案例,其信托账户管理模式和赎回条款成为市场关注焦点,反映出投资者对这类公司合规性和执行力的审视趋严。整体来看,市场更倾向于具备清晰战略和透明运作的空白支票公司。
本报告提示了哪些风险?
本报告提示的主要风险包括:商业合并不确定性,公司未与任何目标达成最终协议,且无保证完成计划;信托账户资金使用受限,收益分配需满足特定条件,可能影响股东回报;赎回条款对投资者不利,若合并失败,股东可能面临早期赎回或权益消灭的风险;高交易成本,IPO及承销费用达1.257亿美元,侵蚀部分收益;运营费用预算庞大,约140万美元,需依赖信托账户利息维持,存在资金链压力。投资者需关注公司能否在21个月内完成合并或触发清算条款。