猜你想问
宝城期货豆类油脂早报核心内容是什么?
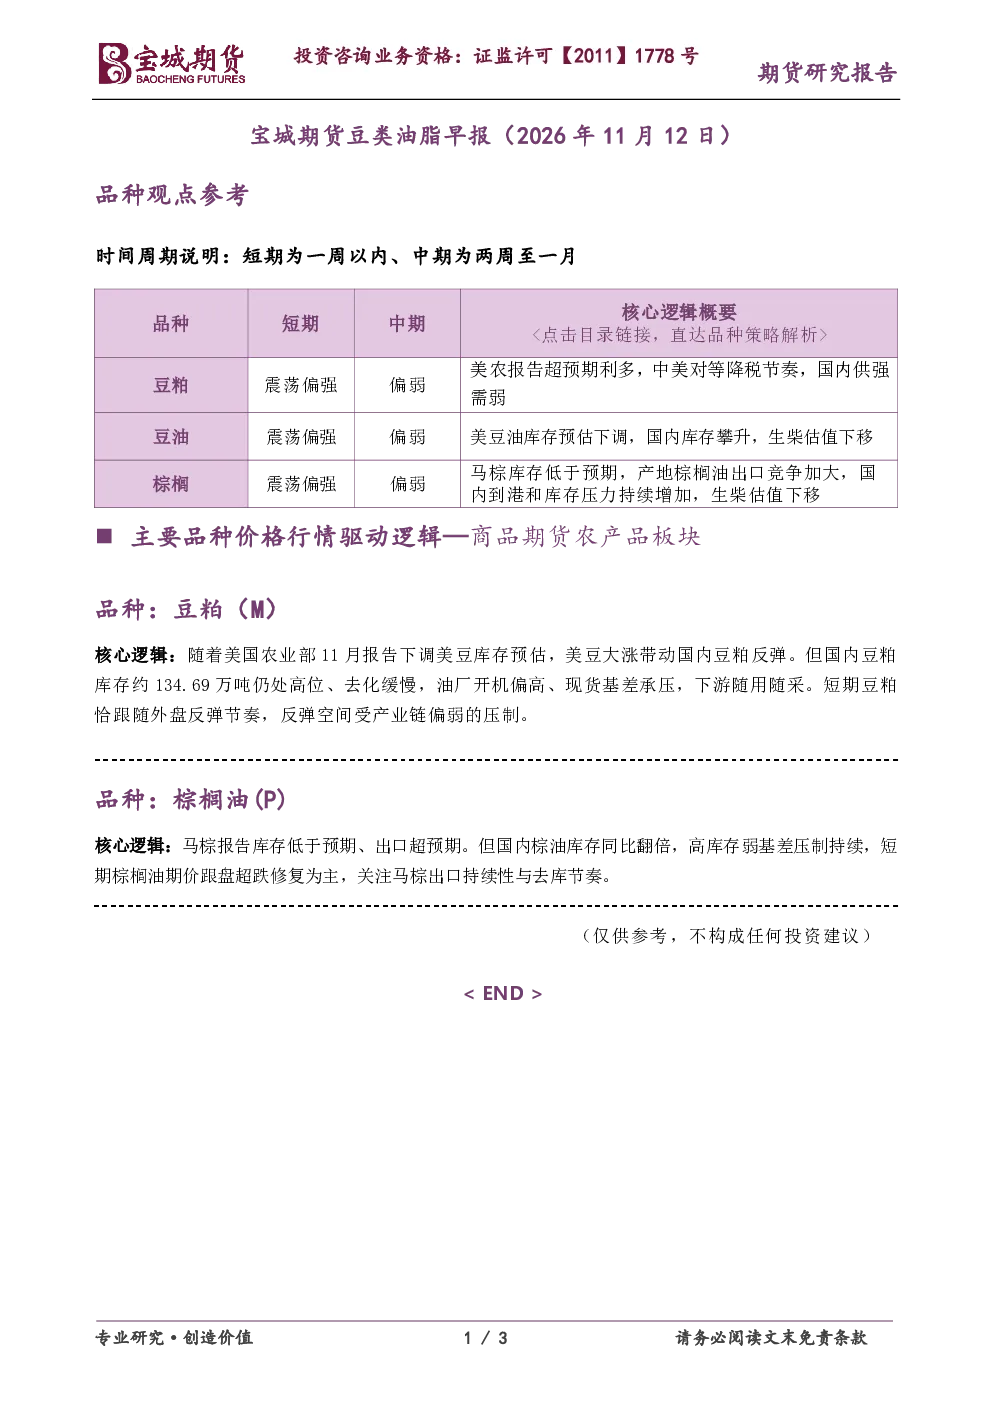
本报告主要分析了豆粕和棕榈油的市场动态。美国农业部11月报告下调美豆库存预估,推动美豆大涨,带动国内豆粕反弹。但国内豆粕库存约134.69万吨,仍处高位且去化缓慢,油厂开机偏高,现货基差承压,下游随用随采。短期豆粕跟随外盘反弹节奏,反弹空间受产业链偏弱的压制。马棕报告库存低于预期、出口超预期,但国内棕油库存同比翻倍,高库存弱基差压制持续。短期棕榈油期价跟盘超跌修复为主,关注马棕出口持续性与去库节奏。
豆粕和棕榈油行业发展趋势如何?
豆粕和棕榈油行业需关注美豆及马棕供需变化。美国农业部报告对美豆库存的影响将直接影响国内豆粕价格,而马棕库存和出口数据则对棕榈油市场有重要指引。国内豆粕库存高位且去化缓慢,油厂开机偏高,现货基差承压,下游采购谨慎。棕榈油方面,国内库存同比翻倍,高库存压制基差,市场需关注马棕出口持续性及国内库存去化节奏。产业链整体偏弱态势压制短期反弹空间。
报告重点分析了哪些方向?
报告重点分析了豆粕和棕榈油的供需基本面及市场情绪。豆粕方面,关注美国农业部报告对美豆库存的影响,以及国内豆粕库存高位、油厂开机偏高对现货基差的压力。棕榈油方面,关注马棕库存和出口数据变化,以及国内棕油库存同比翻倍对市场的压制。短期市场情绪对价格影响较大,需结合外盘走势判断国内油脂价格节奏。
当前豆粕和棕榈油市场现状如何?
当前豆粕和棕榈油市场呈现内外盘联动,但国内基本面偏弱。豆粕方面,外盘美豆上涨带动国内豆粕反弹,但国内库存高位、下游采购谨慎制约反弹空间。棕榈油方面,马棕出口超预期提振市场,但国内库存同比翻倍,高库存压制基差,市场情绪偏弱。短期价格跟盘超跌修复为主,需关注马棕出口持续性与国内库存去化节奏。
本报告有哪些风险提示?
本报告内容仅供参考,不构成投资建议。豆粕和棕榈油市场受多种因素影响,包括国际供需变化、国内政策调整、市场情绪波动等,均可能导致价格大幅波动。投资者应独立判断市场风险,谨慎决策。报告内容不构成投资、法律、会计或税务建议,不担保内容适合客户,不构成个人咨询建议。宝城期货不担保内容准确性或完整性,不对使用报告导致的损失负责。