猜你想问
这份研报主要介绍了什么内容?
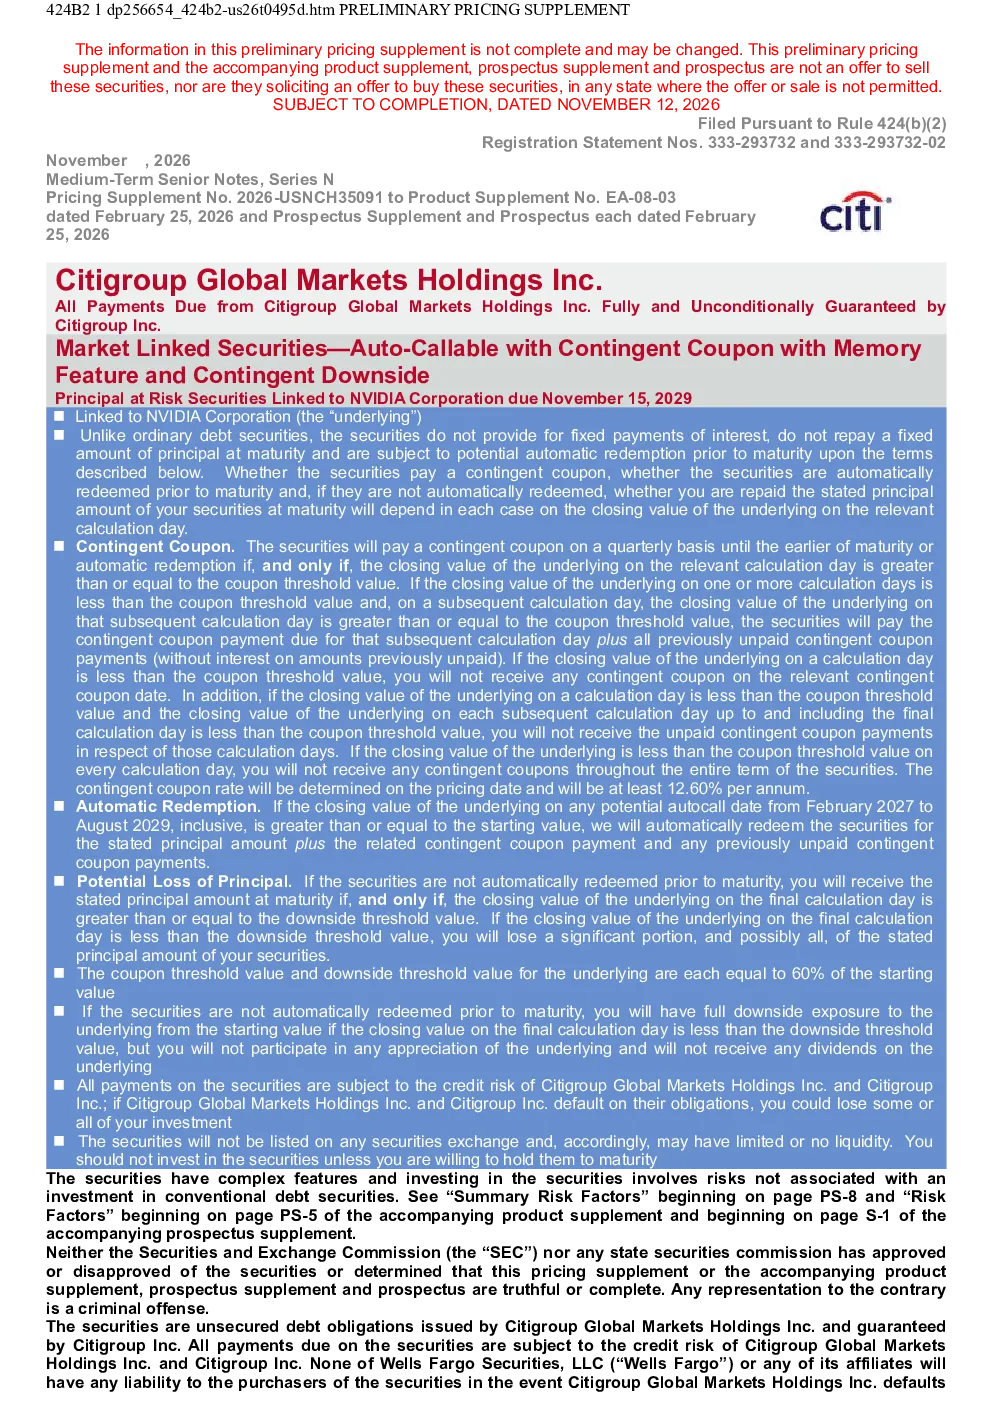
该研报详细介绍了与英伟达公司挂钩的市场关联证券,该证券将于2029年11月15日到期。证券收益取决于英伟达公司股票价格,具有有条件的息票、自动赎回、潜在的资本损失、信用风险和流动性风险等特征。研报还提供了关键数据,如息票阈值和下行阈值为起始价值的60%,估计的证券价值为每股913.00美元,低于公开要约价格,以及中介折扣和佣金等信息。
英伟达相关赛道的发展趋势如何?
该研报聚焦于英伟达公司挂钩的市场关联证券,间接反映了英伟达公司在全球科技领域的领先地位和影响力。英伟达作为人工智能、图形处理和数据中心市场的关键参与者,其股价表现对相关赛道的投资价值具有显著影响。未来,随着AI技术的快速发展,英伟达等科技巨头有望持续推动行业创新,但投资者需关注市场竞争加剧、技术迭代风险以及宏观经济环境变化等因素对股价的潜在影响。
研报重点分析了哪些方向?
研报重点分析了与英伟达公司挂钩的市场关联证券的条款特征、风险因素和估值水平。具体包括有条件的息票支付机制、自动赎回条款、潜在的资本损失可能性、信用风险和流动性风险等关键要素。此外,研报还揭示了证券估值低于公开要约价格的原因,并强调了花旗集团和花旗银行作为发行方的信用风险,以及非美国投资者可能面临的预扣税问题。
当前市场对英伟达相关证券的看法如何?
当前市场对英伟达相关证券的看法需结合其特殊条款进行评估。该证券的价值低于公开要约价格,且存在息票支付条件、自动赎回和潜在资本损失等风险,表明投资者对其收益和流动性存在一定担忧。同时,英伟达公司作为行业龙头,其股价表现对证券价值具有决定性影响。市场参与者需综合考量英伟达的业绩增长、行业竞争格局以及证券本身的条款设计,谨慎评估投资价值。
投资该证券存在哪些风险?
投资该证券存在多重风险。首先,有条件的息票可能导致投资者无法按时获得收益;其次,自动赎回条款可能使投资者提前失去投资机会;再次,潜在的资本损失风险意味着股价下跌时可能无法收回本金;此外,信用风险和流动性风险分别指向发行方违约和证券难以变现的问题。此外,证券估值低于公开要约价格、税收政策的不确定性以及计算代理机构决策的潜在不利影响,均需投资者重点关注。