猜你想问
青达环保2026年第三季度业绩说明会主要讲了什么?
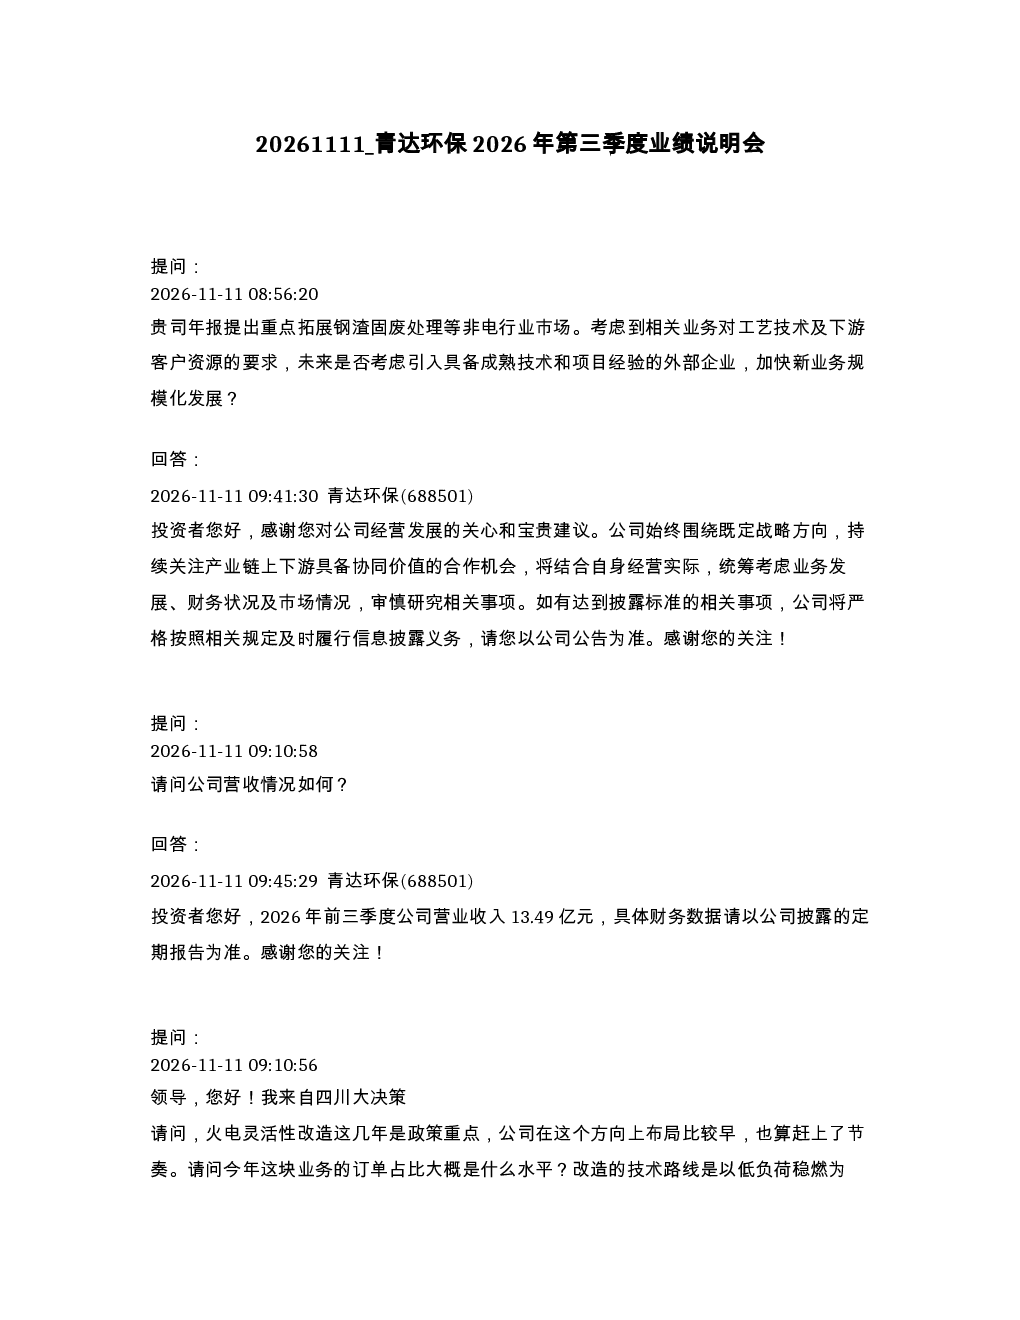
本次业绩说明会主要围绕新业务拓展与合作、营收情况、火电灵活性改造业务、经营现金流与应收账款、四季度业绩预测、海外业务、新兴业务以及财务与战略等方面展开。公司表示将持续关注产业链上下游协同合作机会,审慎研究引入外部企业加快新业务规模化发展。2026年前三季度公司营业收入为13.49亿元。火电灵活性改造业务受政策积极引导保持稳定发展,市场前景广阔。公司高度重视应收账款管理,但2026全年经营现金流能否转正需关注年度报告。四季度在手已签火电订单预计营收和净利润区间未给出。海外业务收入增长,但已落地生效的海外合同数量未具体说明。固态储氢、火电AI等新兴业务正积极有序推进中,但具体签约项目与示范样机情况未明确。目前公司资产负债率为61%,若现金流持续偏弱,是否会主动控制新订单承接未明确。
火电灵活性改造行业发展趋势如何?
火电灵活性改造业务受政策积极引导,保持稳定发展。深度调峰灵活性改造已成为政策性要求,未来市场空间广阔。目前公司在手订单主要以全负荷脱硝为主,部分项目涵盖低负荷稳燃及全负荷脱硝。根据设计要求和现场工况不同,单机价值量价格各有不同。行业整体受益于政策支持和技术进步,市场前景向好,但具体项目进展和公司参与程度需持续关注。
报告重点分析了青达环保的哪些方面?
报告重点分析了青达环保的新业务拓展与合作、营收情况、火电灵活性改造业务、经营现金流与应收账款、四季度业绩预测、海外业务、新兴业务以及财务与战略等方面。其中,火电灵活性改造业务是公司重点发展方向,市场前景广阔但具体项目进展未明确。公司高度重视应收账款管理,但经营现金流能否转正需关注年度报告。新兴业务如固态储氢、火电AI等正积极有序推进中,但具体签约项目与示范样机情况未明确。资产负债率目前为61%,若现金流持续偏弱,是否会主动控制新订单承接未明确。
当前火电行业市场现状如何?
当前火电行业市场现状显示,火电灵活性改造业务受政策积极引导,保持稳定发展。深度调峰灵活性改造已成为政策性要求,市场空间广阔。公司今年在手订单主要以全负荷脱硝为主,部分项目涵盖低负荷稳燃及全负荷脱硝。海外业务收入增长,但具体合同数量和收入目标未明确。行业整体受益于政策支持和技术进步,但市场竞争激烈,企业需关注应收账款管理和现金流状况。
投资青达环保需关注哪些风险?
投资青达环保需关注以下风险:一是经营现金流状况,公司高度重视应收账款管理,但2026全年经营现金流能否转正需关注年度报告,若现金流持续偏弱,可能影响公司经营稳定性。二是新业务拓展的不确定性,公司表示将持续关注产业链上下游协同合作机会,审慎研究引入外部企业加快新业务规模化发展,但具体进展未明确。三是资产负债率目前为61%,若现金流持续偏弱,公司是否会主动控制新订单承接存在不确定性。四是新兴业务如固态储氢、火电AI等具体签约项目与示范样机情况未明确,未来贡献营收时间未说明。五是定增资金用途优先补流还是扩产未说明,可能影响公司未来发展战略。