猜你想问
这份研报主要讲了什么内容?
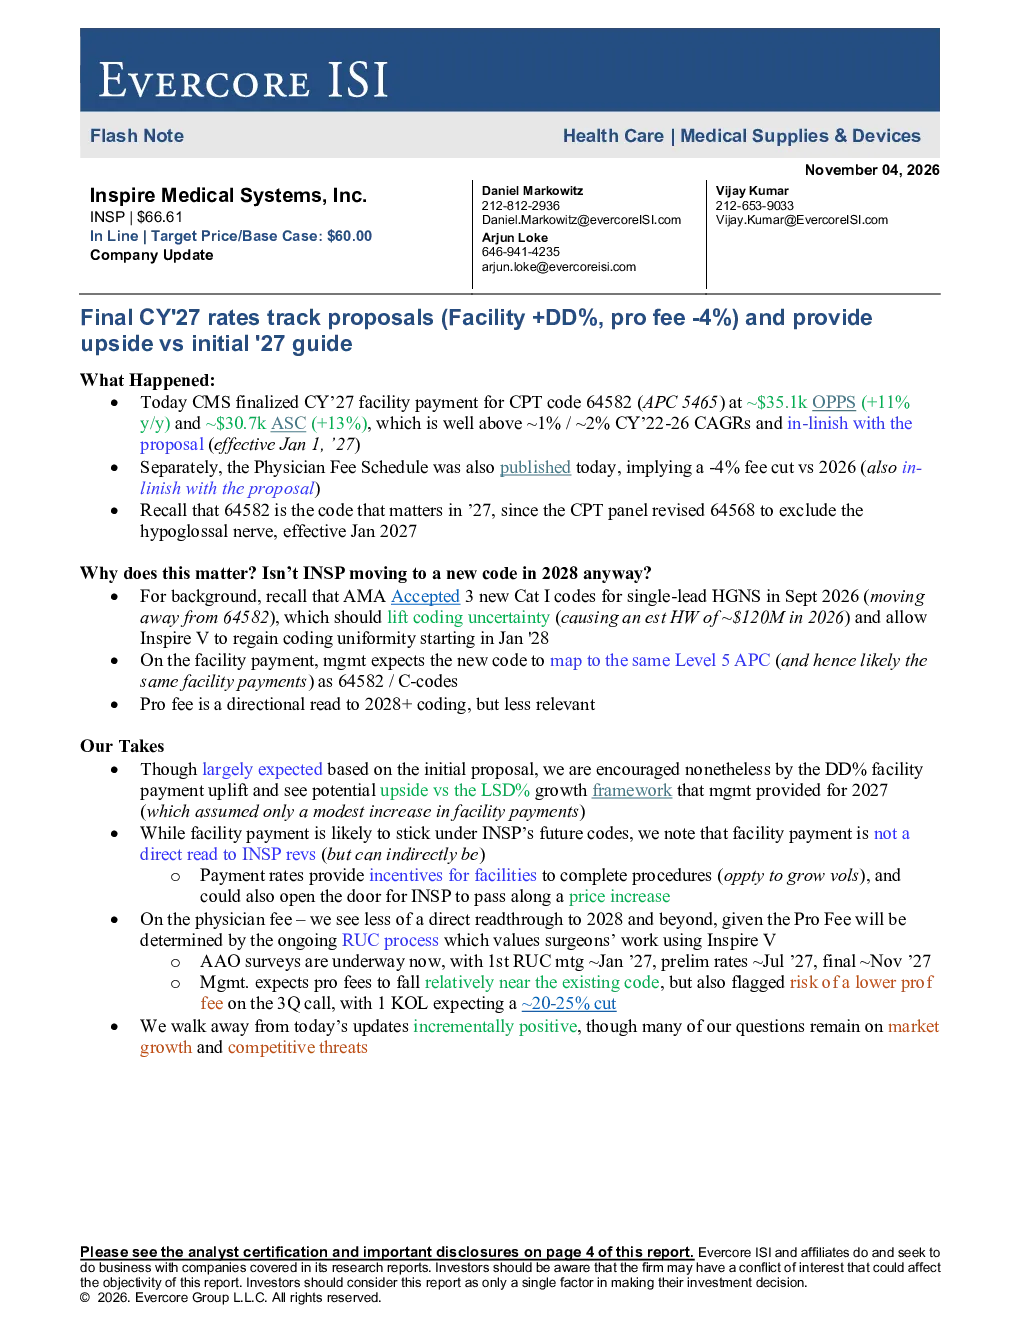
这份研报分析了2027年自然年的最终费率方案,重点关注了融资额度上浮和专业费下调4%的政策影响。报告详细解读了设施支付和医师费用表的更新情况,特别是CPT代码64582的费用变化,以及医师费用表下降4%的具体情况。此外,还探讨了新代码取代64582代码后的潜在影响,以及医师费用可能进一步降低的风险。报告对设施支付的增长表示积极,但认为医师费用的直接影响有限,并对市场增长和竞争威胁提出了疑问。估值方法采用EV/revs和EV/GP,并结合长期财务分析(DCF)。
公用事业赛道未来发展趋势如何?
公用事业赛道未来发展趋势显示,设施支付费用可能因政策调整而增长,但医师费用存在下降风险。报告指出,尽管CPT代码64582的费用有所提高,但医师费用表整体下降4%,且存在进一步降低的可能性。新代码的引入可能对设施支付产生稳定作用,但医师费用仍需关注RUC流程的后续变化。整体来看,行业竞争加剧和运营支出杠杆有限是主要风险,市场增长和竞争威胁仍需持续关注。
研报重点分析了哪些方面?
研报重点分析了2027年费率方案的设施支付和医师费用表更新,特别是CPT代码64582的费用变化和医师费用下降4%的具体情况。报告还探讨了新代码取代64582代码后的潜在影响,以及医师费用可能进一步降低的风险。此外,报告对设施支付的增长表示积极,但认为医师费用的直接影响有限。估值方法采用EV/revs和EV/GP,并结合长期财务分析(DCF),以评估公司长期财务状况。
当前市场现状如何判断?
当前市场现状显示,设施支付费用有所增长,医师费用有所下降,但存在进一步调整的可能性。报告指出,CPT代码64582的费用较预期有所提高,医师费用表下降4%,且存在进一步降低的风险。新代码的引入可能对设施支付产生稳定作用,但医师费用仍需关注RUC流程的后续变化。市场增长和竞争威胁仍需持续关注,竞争环境加剧和运营支出杠杆有限是主要风险。
研报提示了哪些风险?
研报提示的主要风险包括竞争环境加剧和运营支出杠杆有限。尽管设施支付费用有所增长,但医师费用存在下降风险,可能对行业竞争产生不利影响。新代码的引入可能带来不确定性,需要持续关注RUC流程的后续变化。此外,市场增长和竞争威胁仍需持续关注,可能对行业整体发展产生不利影响。估值方法采用EV/revs和EV/GP,并结合长期财务分析(DCF),以评估公司长期财务状况和潜在风险。