猜你想问
新泉股份的核心业务是什么?
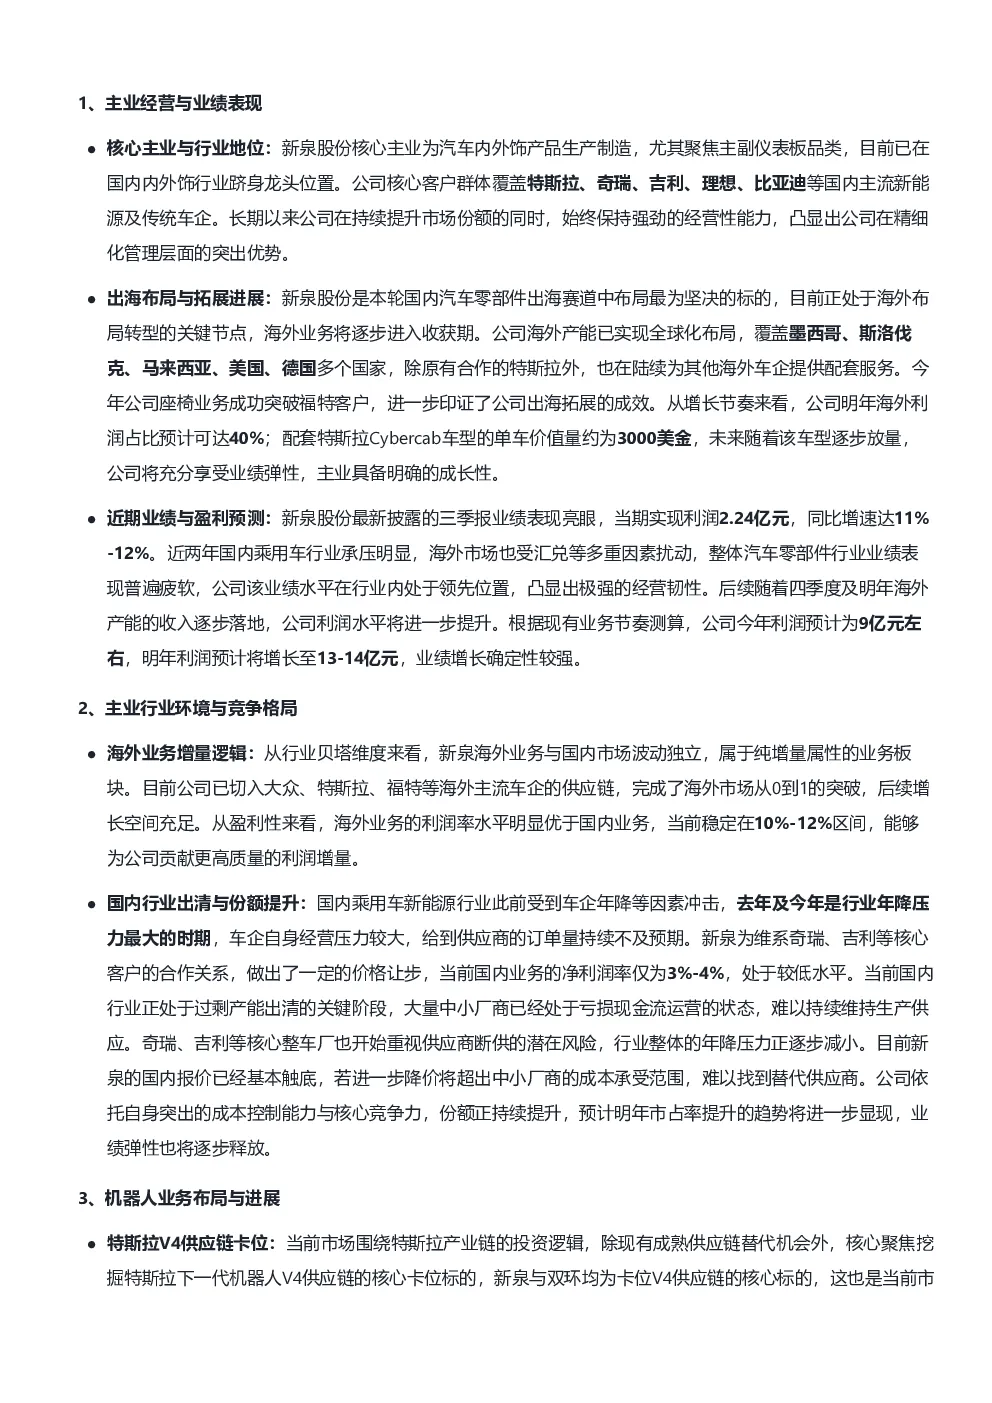
新泉股份的核心业务是汽车内外饰产品生产制造,尤其聚焦主副仪表板品类,在国内内外饰行业跻身龙头位置。公司核心客户覆盖特斯拉、奇瑞、吉利、理想、比亚迪等主流车企,凭借精细化管理优势保持强劲经营性能力。
新泉股份的海外业务布局如何?
新泉股份是国内汽车零部件出海最坚决的标的,海外产能实现全球化布局(墨西哥、斯洛伐克、马来西亚、美国、德国),除特斯拉外已为大众、福特等车企配套。今年座椅业务突破福特客户,明年海外利润占比预计达40%。配套特斯拉Cybercab车型的单车价值量约3000美金,未来业绩弹性明确。
新泉股份的机器人业务进展如何?
新泉与双环均卡位特斯拉V4供应链。已量产两类机器人产品:覆盖件(单车价值量1000美金)、手套(单车价值量300美金)。潜在看点集中在旋转总成,与凯迪光阳合作或为特斯拉完成部分总成工作,预计2-3个月确定或跟随V4节奏推进。未来与特斯拉的商务关系有望深化,进一步绑定。
新泉股份的市场现状如何?
海外业务为纯增量属性,已切入大众、特斯拉、福特等主流车企供应链,利润率10%-12%。国内行业正经历过剩产能出清,新泉凭借成本控制和竞争力份额持续提升,预计明年市占率提升趋势将进一步显现。
新泉股份的研报风险提示有哪些?
新泉股份的研报风险提示包括:特斯拉Robotaxi出货量低于预期、产业端等待政策落地可能影响Cybercab配套业务进度、机器人业务市场竞争加剧等。此外,海外业务拓展存在汇率波动、国际政治经济环境变化等风险。
你可能感兴趣
东吴汽车 物理AI每日一问新泉股份机器人与Cybercab会开启成长新篇章吗
未知机构2026-11-11
261111-东吴汽车物理AI每日一问新泉股份机器人与Cybercab会开启成长新篇章吗
未知机构2026-11-12
东吴汽车 物理AI每日一问机器人的ChatGPT时刻何时来
未知机构2026-11-03
东吴汽车 物理AI每日一问本周应该关注什么
未知机构2026-11-02
东吴汽车 物理AI每日一问这周发生了哪些重要事件
未知机构2026-11-07
261109-东吴汽车物理AI每日一问本周市场应该关注什么
未知机构2026-11-10
东吴汽车 物理AI每日一问物理AI的Scaling路径出现了吗
未知机构2026-11-05
东吴汽车 物理AI每日一问智驾探索出属于自己的Scaling路径了吗
未知机构2026-11-12
261110-东吴汽车物理AI每日一问OpenAI入局通用模型向S1渗透如何演绎
未知机构2026-11-11
东吴汽车 物理AI每日一问OpenAI入局通用模型向S1渗透如何演绎
未知机构2026-11-10