猜你想问
这份研报主要分析了哪些化工品?
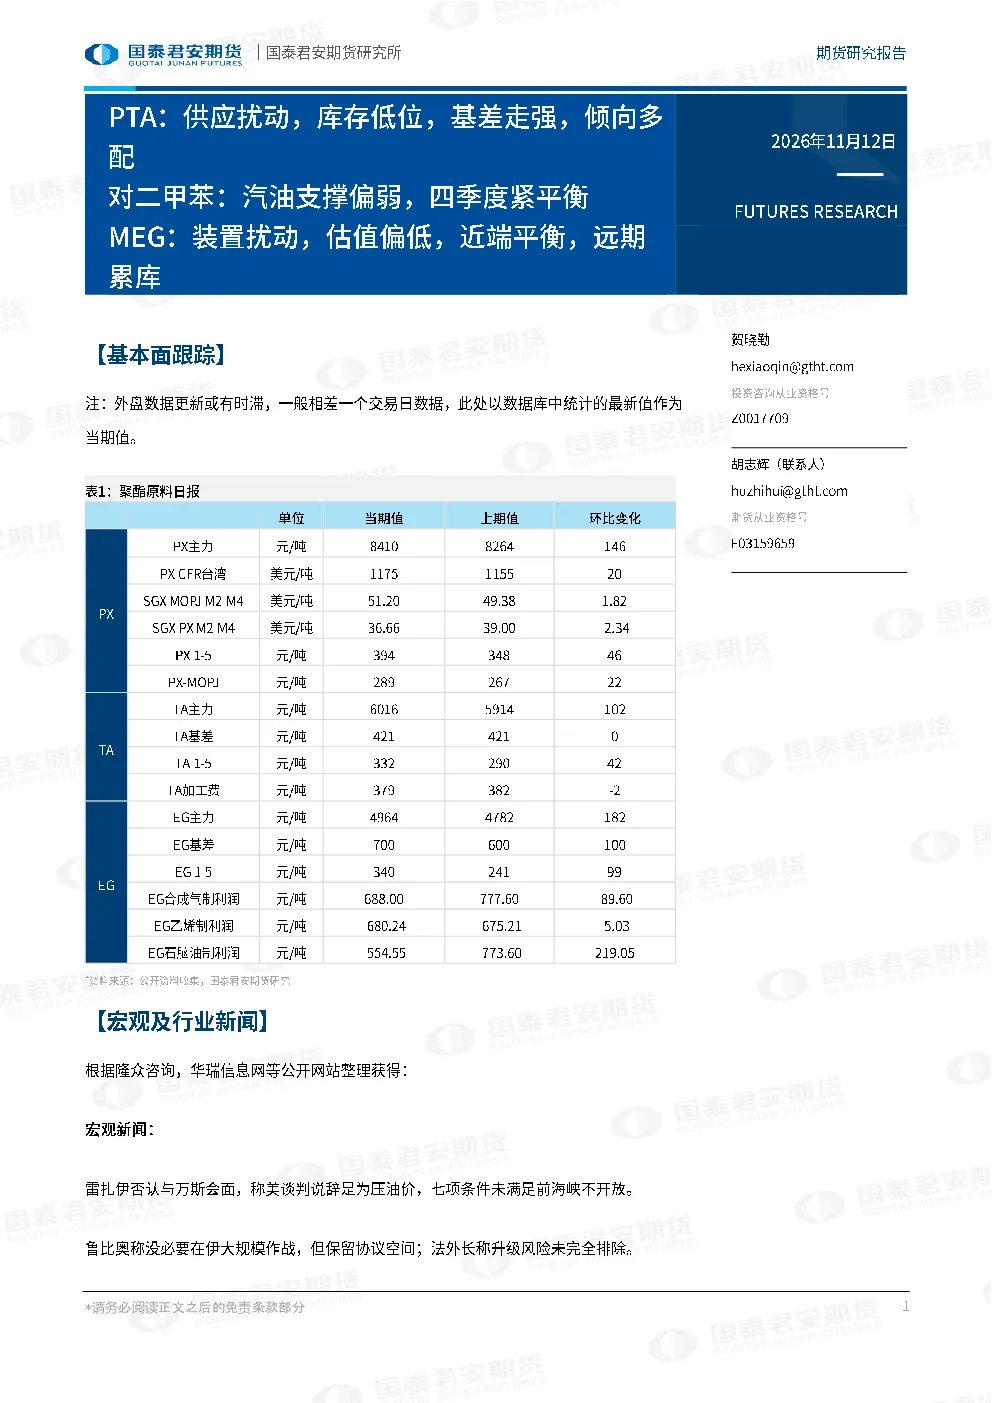
本报告主要分析了PTA、对二甲苯(PX)和乙二醇(MEG)三个化工品种的基本面情况。PTA方面关注供应扰动、库存低位和基差走强等因素;PX方面分析了汽油支撑偏弱和四季度紧平衡的预期;MEG方面则重点考察了装置扰动、估值偏低、近端平衡和远期累库等关键点。
当前化工品市场的主要趋势是什么?
当前化工品市场整体呈现多空交织的态势。PTA和PX由于供应预期偏紧,价格有反弹迹象,但下游需求疲软制约了上涨空间。MEG方面,虽然装置扰动和估值偏低提供支撑,但远期累库的风险不容忽视。基差走强是普遍现象,反映了市场对成本端支撑的认可,但终端消费的恢复情况仍需持续关注。
报告中特别关注了哪些分析方向?
报告特别关注了PTA的检修预期对供给的影响,以及PX与下游聚酯产销的矛盾;同时,对MEG的估值修复与累库风险进行了详细剖析。此外,宏观层面的地缘政治风险,如伊朗局势和俄乌会谈,也被纳入分析框架,评估其对化工品价格可能产生的传导效应。
化工品市场目前面临哪些现状问题?
目前化工品市场面临的主要现状问题是供需错配。PTA和PX虽然供给端存在收缩预期,但下游聚酯和终端消费表现疲软,难以形成有效支撑。MEG方面,虽然近端价格坚挺,但远期累库压力逐渐显现,市场情绪偏向谨慎。基差走强虽然提供了成本支撑,但并未完全扭转市场整体偏弱的格局。
投资这份研报需要注意哪些风险?
投资本报告需注意的主要风险包括:地缘政治冲突加剧可能引发的油价波动,进而影响化工品成本端;下游需求恢复不及预期可能导致化工品价格承压;MEG远期累库风险可能突然兑现;以及化工品产业链本身存在的周期性波动风险。投资者应结合自身风险承受能力,审慎决策。
你可能感兴趣
PTA:装置扰动,估值中性,倾向多配,对二甲苯,汽油支撑偏弱,四季度紧平衡,MEG,累库驱动,倾向空配
国泰君安证券2026-11-09
PTA:估值中性偏低,累库幅度受制于PX供应 对二甲苯:汽油支撑偏弱,四季度紧平衡 MEG:关注进口到港情况,逢高空月差1-5
国泰君安证券2026-11-02
PTA:显性库存低位,累库幅度受制于PX供应 对二甲苯:汽油支撑偏弱,四季度紧平衡 MEG:关注进口到港情况,逢高空月差1-5
国泰君安证券2026-11-05
PTA:单体利润承压,累库幅度受制于PX供应 对二甲苯:汽油支撑偏弱,四季度紧平衡 MEG:关注进口到港情况,逢高空月差1-5
国泰君安证券2026-11-03
PTA:单体利润承压,累库幅度受制于PX供应 对二甲苯:汽油支撑偏弱,四季度紧平衡 MEG:关注进口到港情况,逢高空月差1-5
国泰君安证券2026-11-02
对二甲苯:四季度累库程度有限,倾向做多估值 PTA:显性库存低位,累库受制于PX供应 MEG:估值修复,但依然偏低水平
国泰君安证券2026-10-29