猜你想问
10月贸易数据的主要变化是什么?
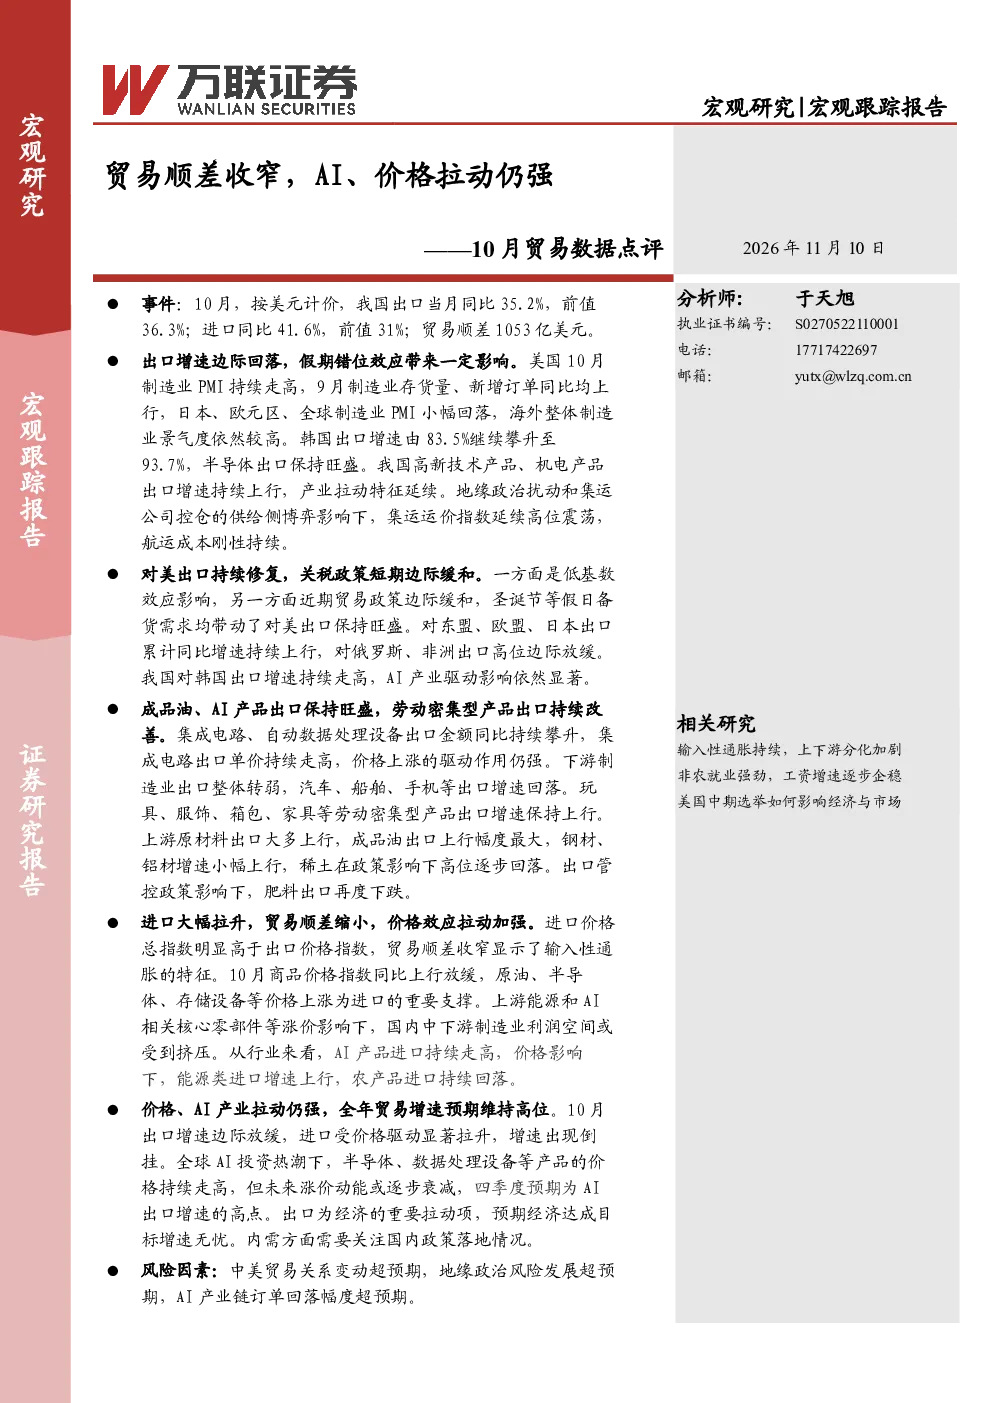
10月我国出口4123.3亿美元,同比35.2%,进口3070.53亿美元,同比41.6%,贸易顺差收窄至1052.77亿美元。出口增速边际回落至35.2%,主要受假期错位效应影响,但累计同比仍上行至22.7%。进口增速超预期,主要受价格驱动,机电产品和高技术产品进口同步走强。
AI产业链在出口中表现如何?
AI产业链出口表现旺盛,集成电路出口金额累计同比达111.1%,自动数据处理设备达60.6%。对韩国出口增速走高,AI产业驱动显著。全球AI投资热潮下,半导体、数据处理设备价格走高,但未来涨价动能或衰减,四季度或为AI出口高点。
进口增速超预期的原因是什么?
进口增速超预期主要受价格驱动,原油、半导体、存储设备价格上涨支撑进口。机电产品和高技术产品进口同步走强,自动数据处理设备进口增速达126.2%,集成电路进口增速58%。AI算力基础设施建设带动进口需求。
报告对经济目标的看法是什么?
报告认为出口为经济重要拉动项,预期经济达成目标增速无忧。内需需关注国内政策落地情况。10月出口增速放缓,进口受价格驱动显著拉升,增速倒挂。
研报提示的主要风险有哪些?
研报提示的主要风险包括中美贸易关系变动超预期,地缘政治风险超预期,AI产业链订单回落幅度超预期。
你可能感兴趣
11月中国宏观数据点评:出口韧性仍强,但贸易顺差将逐渐收窄
浦银国际2021-12-08
2016年10月宏观经济数据点评之六:贸易顺差扩大是外汇占款降幅收窄的主因
中国银行2016-11-16
评10月进出口数据:贸易顺差可能再度收窄
联讯证券2019-11-08
10月贸易数据点评:内需改善推动贸易盈余收窄
安信证券2023-11-07
2019年10月贸易数据点评:10月经贸摩擦缓和,我国进出口降幅收窄
东方金诚2019-11-12
9月贸易数据点评:进出口增速上行,AI、价格为主要拉动
万联证券2026-10-14
进出口增速上行,AI、价格为主要拉动——9月贸易数据点评
万联证券2026-10-14
2010年10月贸易数据点评:贸易顺差季节性上扬
安信证券2010-11-11
2016年10月外贸数据点评:进口续增出口跌幅收窄 内需向好外需仍弱
上海证券2016-11-09
8月贸易数据点评:出口增速回升,AI支撑仍强
万联证券2026-09-09