猜你想问
10月通胀数据核心观点是什么?
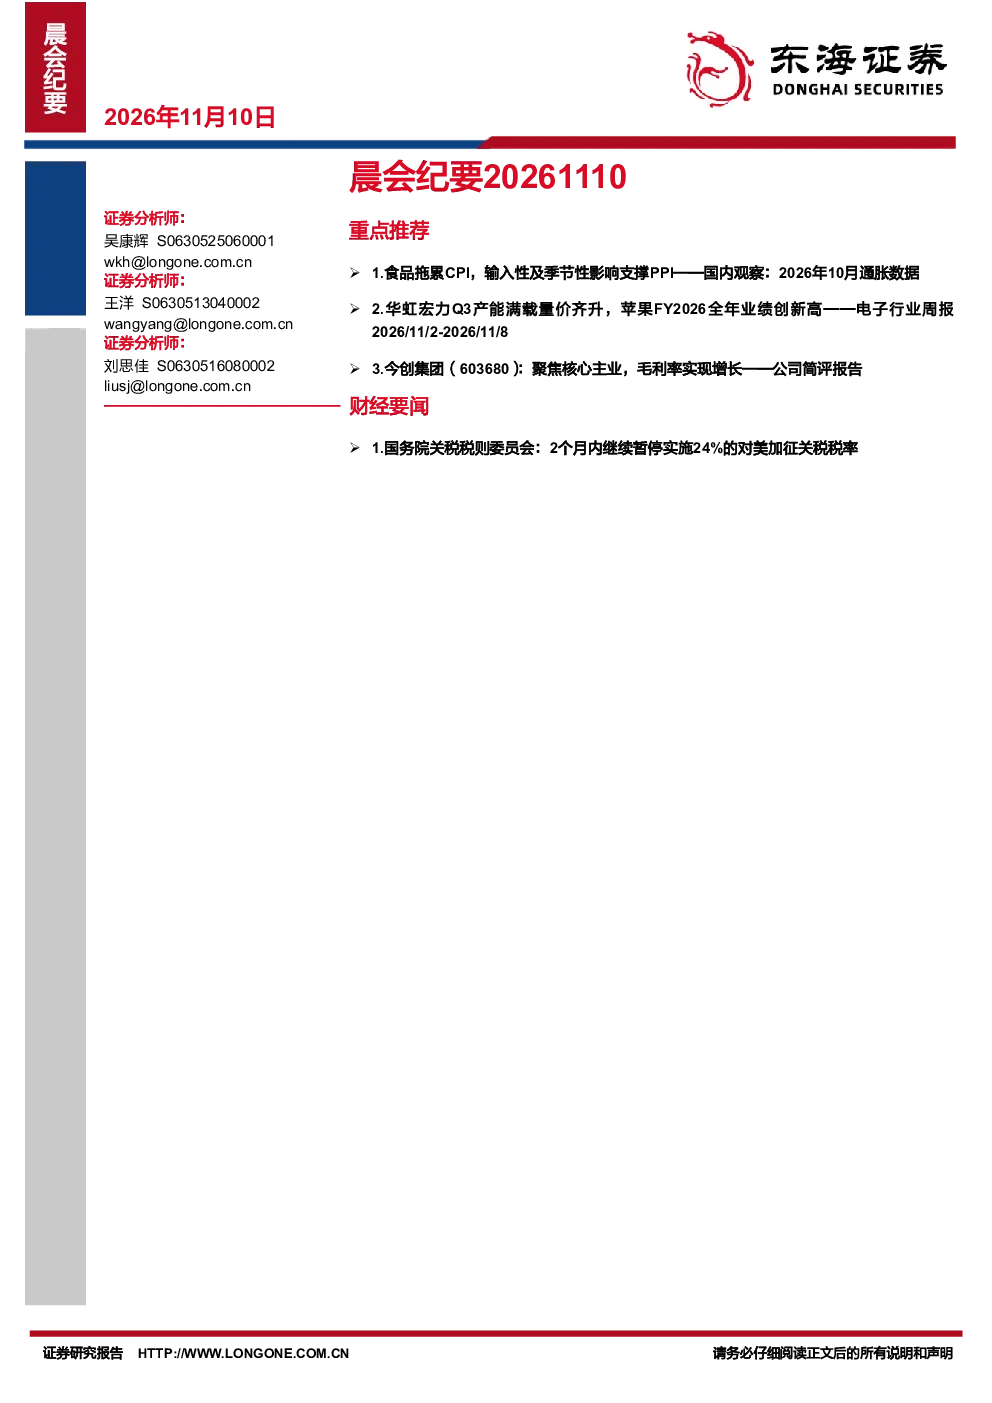
10月PPI与CPI走势分化,同比剪刀差扩大。PPI主要受中上游价格上涨支撑,但下游需求不足形成制约。CPI受食品价格走弱影响偏温和。CPI分析显示,食品价格拖累CPI,非食品价格受油价、手机等支撑,但金价和家用器具拖累。PPI分析表明,生产资料价格环比上涨,生活资料价格转负;石油产业链涨价传导,煤炭价格受季节性支撑,AI行业涨价幅度回落。
电子行业近期发展趋势如何?
近期电子行业受AI需求驱动表现良好,华虹宏力Q3营收同比增长19.9%,苹果FY2026全年业绩创新高。AI算力、存储、光模块及光芯片、算力PCB、AIoT等产业链环节受关注,国产替代方向包括半导体设备、零部件、材料、先进封装及模拟等。但市场对长期持续好转存在分歧,需关注下游需求复苏、国产替代进程及AI资本开支情况。
今创集团报告有哪些重点分析方向?
今创集团报告重点分析公司聚焦核心主业,毛利率实现增长。全球轨道交通行业需求稳健向好。公司业务分析显示,聚焦核心主业带来毛利率提升,现金流大幅改善。预计2026-2028年归母净利润分别为6.93/8.12/9.04亿元,对应PE为12.35/10.54/9.47倍,维持“增持”评级。需关注市场需求波动、市场竞争加剧及海外业务经营风险。
A股市场近期现状如何?
A股市场近期上证指数小幅收红,技术条件略有修复,但仍处下降通道中。深成指、创业板双双回落,表现弱于上证指数。行业板块方面,燃气板块涨幅居前,元件、通信设备、消费电子等板块资金净流入居前。整体市场表现分化,需关注板块轮动及资金流向变化。
研报存在哪些风险提示?
研报提示多项风险,包括国内政策落地不及预期、房地产投资下滑、地缘政治风险、美国通胀超预期等。电子行业需关注下游需求复苏不及预期、国产替代进程不及预期、AI资本开支不及预期等风险。今创集团需关注市场需求波动风险、市场竞争加剧风险、海外业务经营风险等。
你可能感兴趣
格林大华期市早班车-国债(20261110)
格林大华期货2026-11-10
【早报20261110】地缘降温,原油回调
国海良时期货2026-11-10
格林大华期市早班车-白糖红枣(20261110)
格林大华期货2026-11-10
路演日历 20261110
未知机构2026-11-10
短评20261110
未知机构2026-11-10
螺纹热卷早报20261110
宏源期货2026-11-10
格林大华期市早班车-橡胶系(20261110)
格林大华期货2026-11-10
20261110商品日报
铜冠金源期货2026-11-10
格林大华期市早班车--全球经济(20261110)
格林大华期货2026-11-10
金融日报20261110(1)
广发期货2026-11-10