猜你想问
这份研报主要分析了什么内容?
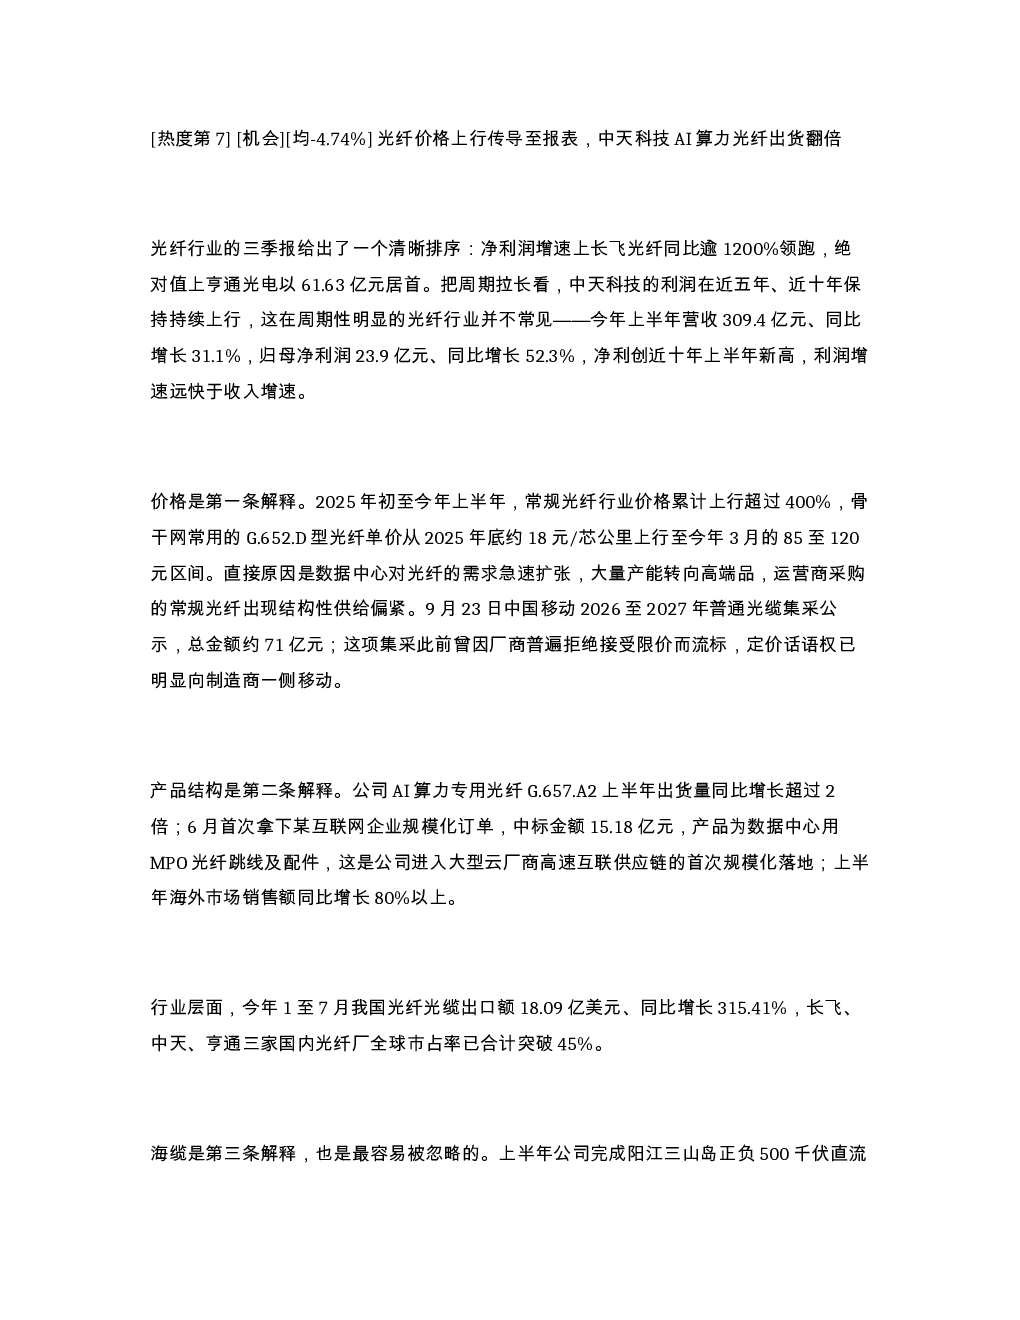
这份研报主要分析了光纤行业的三季报情况,重点关注了光纤价格的上涨对行业报表的影响,特别是中天科技AI算力光纤出货量翻倍的现象。报告详细介绍了光纤行业的净利润增速排序,如长飞光纤同比增速逾1200%领跑,亨通光电净利润居首。同时,分析了常规光纤价格累计上行超400%的原因,包括数据中心需求扩张和产能转向高端品。此外,报告还探讨了AI算力专用光纤G.657.A2的出货量增长和海外市场销售额的增长情况。最后,报告总结了光纤行业的出口情况、海缆业务发展以及中天科技的扩产节奏和抗跌性。
光纤行业未来的发展趋势是什么?
光纤行业未来的发展趋势主要体现在以下几个方面:首先,随着数据中心需求的急速扩张,高端光纤产品如G.657.A2的需求将持续增长。其次,常规光纤供给偏紧导致价格持续上行,这将推动行业向高端化、特种化方向发展。再次,AI算力专用光纤将成为新的增长点,中天科技等企业在该领域的出货量已实现翻倍增长。此外,海外市场销售额也在快速增长,显示出光纤行业的国际化趋势。最后,海缆业务的高端化发展也将带动行业整体毛利率的提升。
研报重点分析了光纤行业的哪些方面?
研报重点分析了光纤行业的多个方面,包括净利润增速排序、价格因素、产品结构、行业层面、海缆业务以及扩产节奏。在净利润增速方面,报告指出长飞光纤同比增速逾1200%领跑,亨通光电净利润居首,中天科技利润持续上行。在价格因素方面,报告分析了常规光纤价格累计上行超400%的原因,包括数据中心需求扩张和产能转向高端品。在产品结构方面,报告重点介绍了AI算力专用光纤G.657.A2的出货量增长和海外市场销售额的增长情况。此外,报告还分析了光纤行业的出口情况、海缆业务发展以及中天科技的扩产节奏和抗跌性。
当前光纤行业的市场现状如何?
当前光纤行业的市场现状呈现以下几个特点:首先,光纤价格持续上行,常规光纤价格累计上行超400%,主要原因是数据中心需求急速扩张导致产能转向高端品,常规光纤供给偏紧。其次,AI算力专用光纤成为新的增长点,G.657.A2出货量同比增长超2倍,并首次获得某互联网企业规模化订单。再次,光纤行业出口情况良好,2023年1-7月我国光纤光缆出口额同比增长315.41%。此外,海缆业务的高端化发展带动行业整体毛利率提升,500千伏及以上电压等级海缆收入占比超40%。最后,中天科技等企业在扩产节奏上保持审慎,资产负债率低于40%,抗跌性更强。
研报中提到了哪些风险提示?
研报中提到了以下几个风险提示:首先,光纤行业虽然整体呈现增长趋势,但常规光纤供给偏紧可能导致价格波动,进而影响企业盈利能力。其次,AI算力专用光纤虽然增长迅速,但技术更新迭代快,企业需要持续投入研发以保持竞争力。再次,海外市场竞争激烈,虽然销售额同比增长80%以上,但企业仍需关注国际市场变化。此外,海缆业务虽然高端化发展前景良好,但项目交付周期长,资金回笼慢,可能存在一定的财务风险。最后,扩产节奏虽然审慎,但市场需求变化快,企业仍需灵活调整生产计划以应对市场波动。