猜你想问
映翰通2026年第三季度业绩报告核心内容是什么?
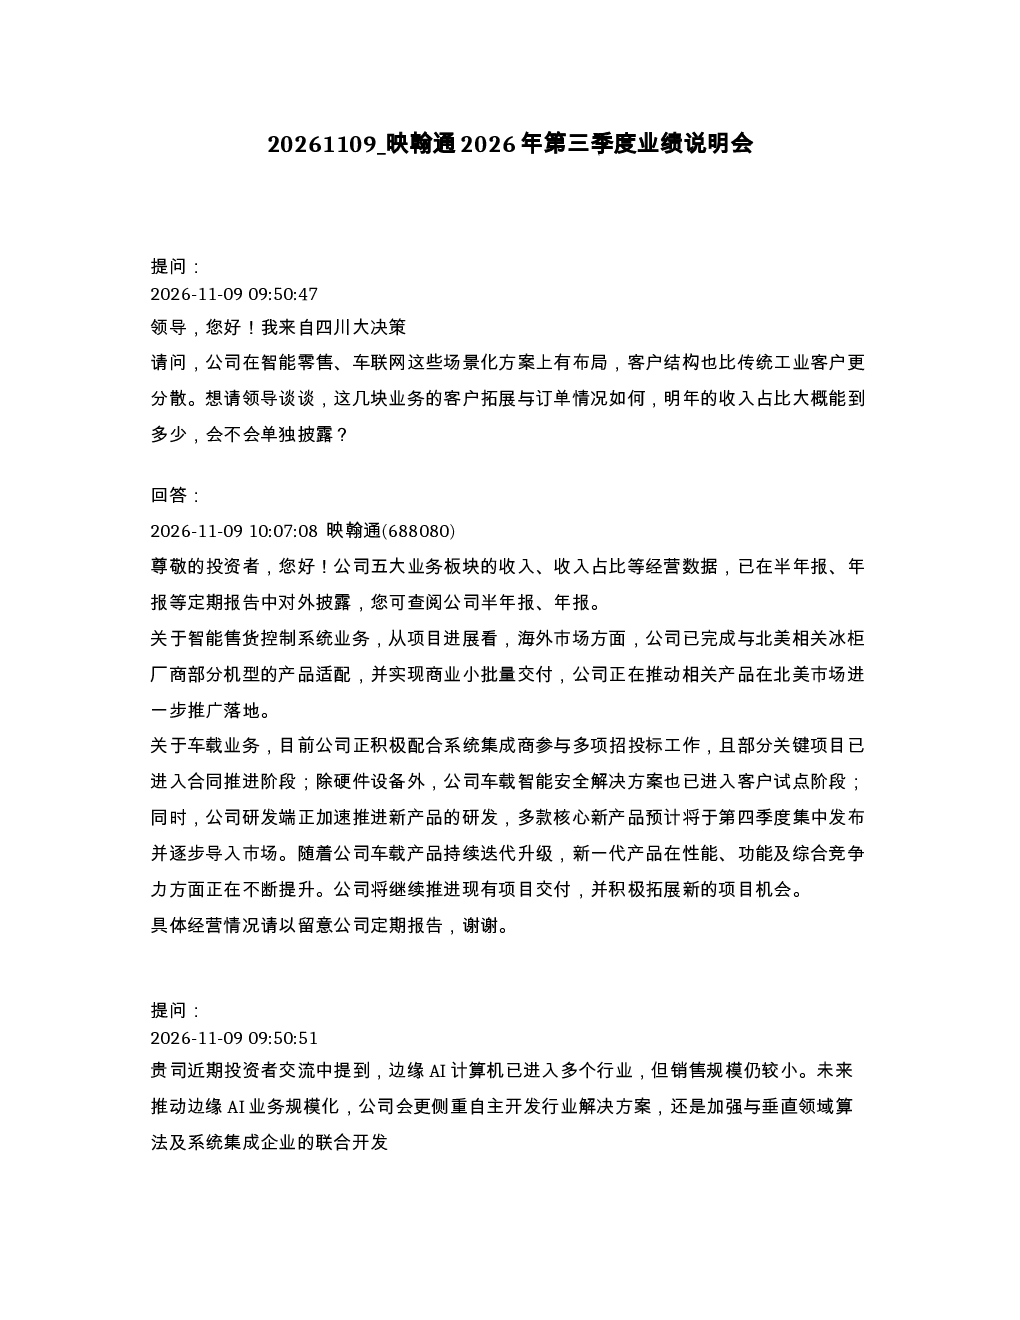
映翰通2026年第三季度业绩说明会主要围绕智能零售与车联网业务、边缘AI业务、数字配电网业务展开。智能零售方面,海外市场已完成部分产品适配并实现商业小批量交付,国内市场转向高毛利套件但收入同比下滑41.11%。车联网业务积极参与招投标,部分项目进入合同阶段,新产品研发加速。边缘AI业务需结合自主技术和生态合作完善边缘算力等能力,EC系列AI边缘计算机已导入多行业客户但销售占比小。数字配电网业务订单储备充足,交付进度结合国家电网项目实施安排推进。
智能零售与车联网赛道发展趋势如何?
智能零售与车联网赛道正经历技术迭代与市场拓展。智能售货系统从国内市场套件转型转向高毛利模式,海外市场逐步扩大商业交付规模。车联网业务通过积极参与招投标和试点项目拓展市场,同时加速新产品研发以提升竞争力。行业整体呈现技术融合趋势,企业需平衡自主技术与生态合作,完善边缘计算、模型部署及应用管理能力,以应对多样化市场需求。
报告重点分析了哪些业务方向?
报告重点分析了智能零售与车联网、边缘AI、数字配电网三大业务方向。智能零售聚焦产品转型与海外市场拓展,车联网关注招投标参与度与新产品研发,边缘AI强调技术协同与生态合作,数字配电网则关注订单储备与交付进度。各业务板块均体现公司技术复用与资源统筹的协同性,同时结合市场阶段与客户需求进行资源配置。
当前市场对映翰通业务现状如何判断?
当前市场对映翰通业务呈现多元化发展态势。智能零售国内市场转型基本完成但规模化收入待验证,车联网业务短期受基数效应影响同比下滑但长期需求稳定,边缘AI业务处于规模化推广初期,数字配电网订单充足但交付受限于原材料供应。公司依托全球化运营与制造布局,各业务板块协同推进,但需关注原材料供应、项目交付进度等市场因素。
研报提示哪些业务风险?
研报提示的主要风险包括:智能零售国内市场转型后规模化收入不确定性,车联网业务短期同比下滑的基数效应,边缘AI业务规模化推广阶段的收入占比小问题,以及数字配电网业务受原材料供应紧张的交付延后风险。此外,各业务板块均需应对技术迭代加速、市场竞争加剧等挑战,公司需持续优化资源配置与技术协同以应对潜在风险。