猜你想问
美的26Q3业绩表现如何?
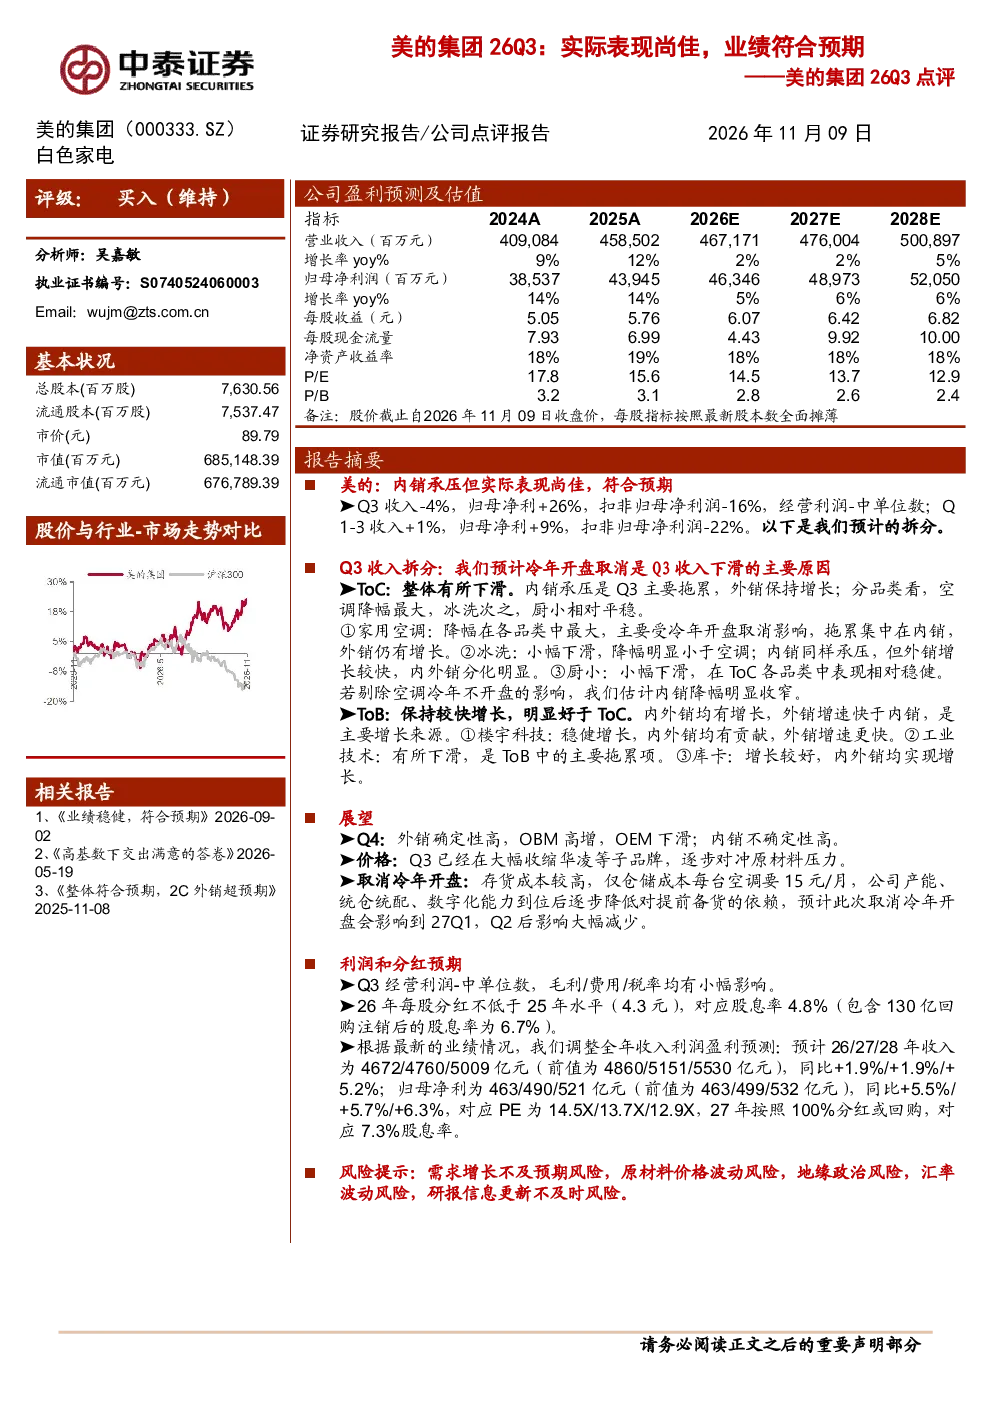
美的26Q3实际表现尚佳,业绩符合预期。内销承压但整体表现稳健,外销保持增长。Q3收入同比下降4%,归母净利润同比增长26%,扣非归母净利润同比下降16%,经营利润为负中位数。Q1-3收入同比增长1%,归母净利润同比增长9%,扣非归母净利润同比下降22%。
家电行业未来发展趋势?
家电行业未来发展趋势显示,ToC业务整体下滑,主要受内销拖累,外销保持增长。家用空调受冷年开盘取消影响最大,冰洗内外销分化明显,厨小表现相对稳健。ToB业务保持较快增长,楼宇科技稳健增长,工业技术有所下滑,库卡增长较好。外销确定性高,OBM高增,OEM下滑;内销不确定性高。取消冷年开盘影响预计在27Q1显现,Q2后影响大幅减少。
美的26Q3报告重点分析了哪些方面?
美的26Q3报告重点分析了ToC和ToB业务表现。ToC业务整体下滑,主要受内销拖累,外销保持增长。家用空调降幅最大,冰洗小幅下滑,厨小表现相对稳健。ToB业务保持较快增长,楼宇科技稳健增长,工业技术有所下滑,库卡增长较好。报告还展望了Q4外销确定性高,OBM高增,OEM下滑;内销不确定性高。价格方面,Q3已大幅收缩华凌等子品牌,逐步对冲原材料压力。
当前家电市场现状如何?
当前家电市场现状显示,美的26Q3收入同比下降4%,归母净利润同比增长26%,扣非归母净利润同比下降16%,经营利润为负中位数。ToC业务整体下滑,主要受内销拖累,外销保持增长。家用空调受冷年开盘取消影响最大,冰洗内外销分化明显,厨小表现相对稳健。ToB业务保持较快增长,楼宇科技稳健增长,工业技术有所下滑,库卡增长较好。外销确定性高,OBM高增,OEM下滑;内销不确定性高。
美的26Q3报告有哪些风险提示?
美的26Q3报告提示了多项风险:需求增长不及预期风险,原材料价格波动风险,地缘政治风险,汇率波动风险,研报信息更新不及时风险。报告显示Q3经营利润为负中位数,毛利/费用/税率均有小幅影响。此外,取消冷年开盘影响预计在27Q1显现,Q2后影响大幅减少。需关注内外销分化及原材料压力对业绩的影响。