猜你想问
鑫磊股份2026年前三季度业绩表现如何?
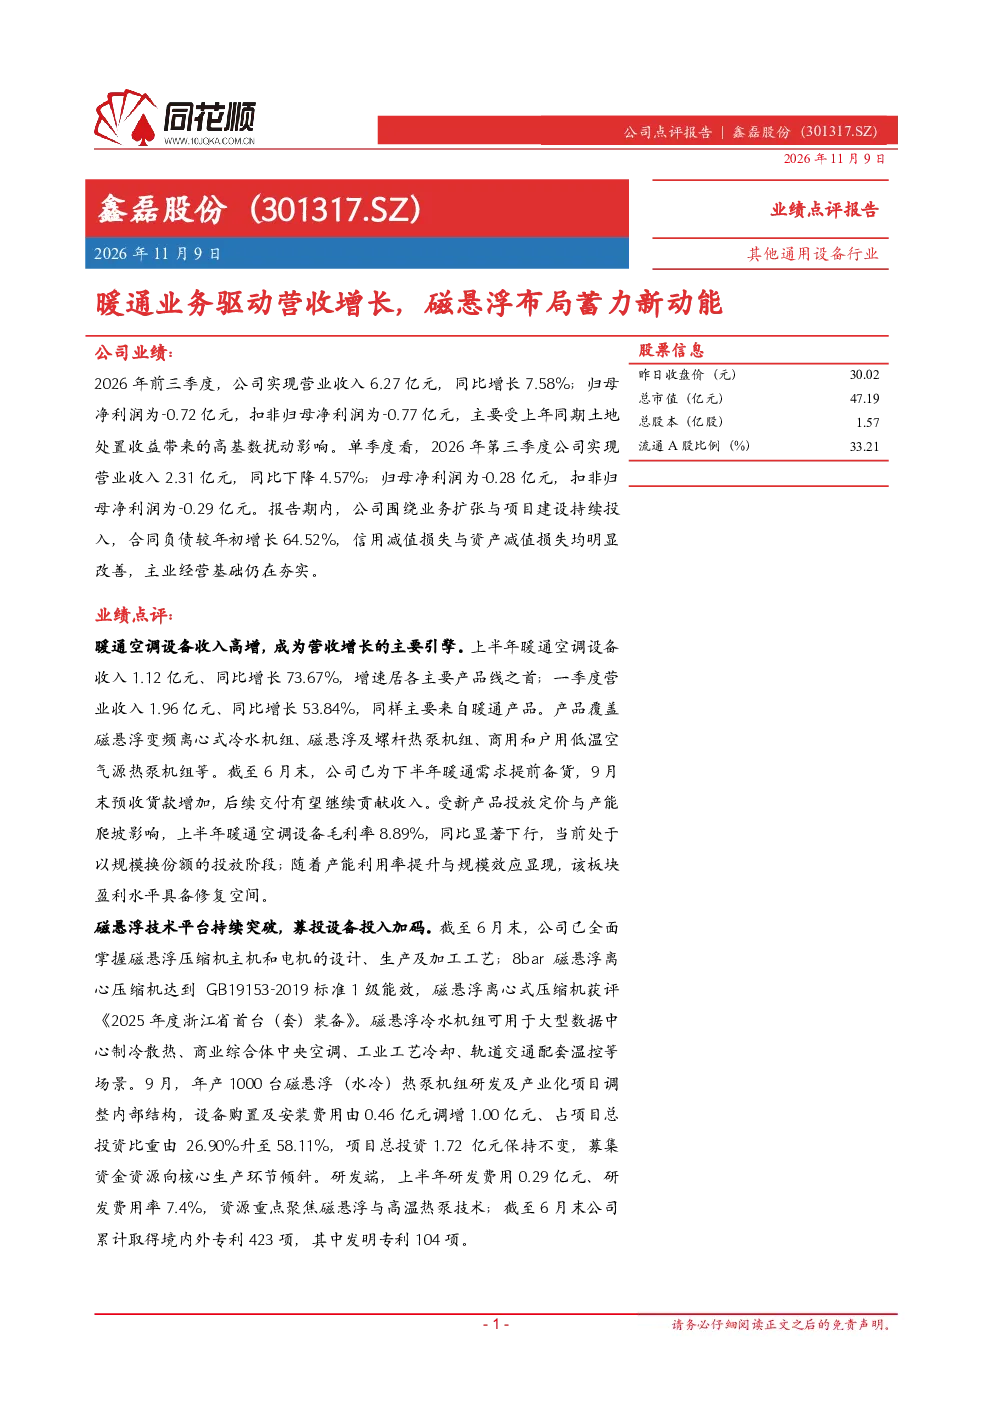
2026年前三季度,鑫磊股份实现营业收入6.27亿元,同比增长7.58%;归母净利润为-0.72亿元,扣非归母净利润为-0.77亿元。主要受上年同期土地处置收益高基数扰动,单季度看第三季度营收和利润均有所下降。报告期内,公司围绕业务扩张与项目建设持续投入,合同负债增长64.52%,信用减值与资产减值损失改善,主业经营基础仍在夯实。
暖通空调设备业务对鑫磊股份业绩有何影响?
暖通空调设备业务成为营收增长的主要引擎,上半年收入1.12亿元,同比增长73.67%。产品覆盖磁悬浮变频离心式冷水机组、磁悬浮及螺杆热泵机组等。公司已为下半年需求提前备货,预收货款增加。上半年毛利率8.89%,同比下行,处于以规模换份额阶段;随着产能利用率提升与规模效应显现,该板块盈利水平具备修复空间。
鑫磊股份磁悬浮技术平台发展情况如何?
公司已全面掌握磁悬浮压缩机主机和电机的设计、生产及加工工艺;8bar磁悬浮离心压缩机达到GB19153-2019标准1级能效,磁悬浮离心式压缩机获评《2025年度浙江省首台(套)装备》。磁悬浮冷水机组可用于大型数据中心制冷散热、商业综合体中央空调等场景。9月,年产1000台磁悬浮(水冷)热泵机组研发及产业化项目调整内部结构,募集资金资源向核心生产环节倾斜。研发端,上半年研发费用0.29亿元、研发费用率7.4%,资源重点聚焦磁悬浮与高温热泵技术;累计取得境内外专利423项,其中发明专利104项。
鑫磊股份在市场现状方面有何表现?
公司离心机、活塞机和螺杆机业务保持增长,上半年离心机收入0.54亿元,同比增长11.44%,毛利率33.50%;活塞机收入0.75亿元,同比增长14.07%;螺杆机收入1.13亿元,毛利率17.94%。全系列两级压缩螺杆机达到1级能效,一般用变频喷油螺杆空气压缩机入选国家节能降碳技术装备推荐目录。节能降碳与老旧设备更新政策推动下游节能改造需求持续释放,外销收入1.14亿元,同比增长18.91%,产品销往110多个国家和地区。
投资鑫磊股份需关注哪些风险?
需关注下游需求不及预期风险;项目建设进度不及预期风险;原材料价格波动风险;应收回款波动风险;融资成本波动风险。利润波动主要受上年同期偶发性收益高基数影响,经常性经营更具参考价值。公司明确指出政府收购土地形成的资产处置收益不具有可持续性,本期利润端同比变化不能简单等同于主业经营趋势弱化。从经常性经营视角看,公司收入仍实现增长,合同负债明显提升,信用减值和资产减值均有所改善,主业运行基础正在逐步修复。