猜你想问
这份报告的核心内容是什么?
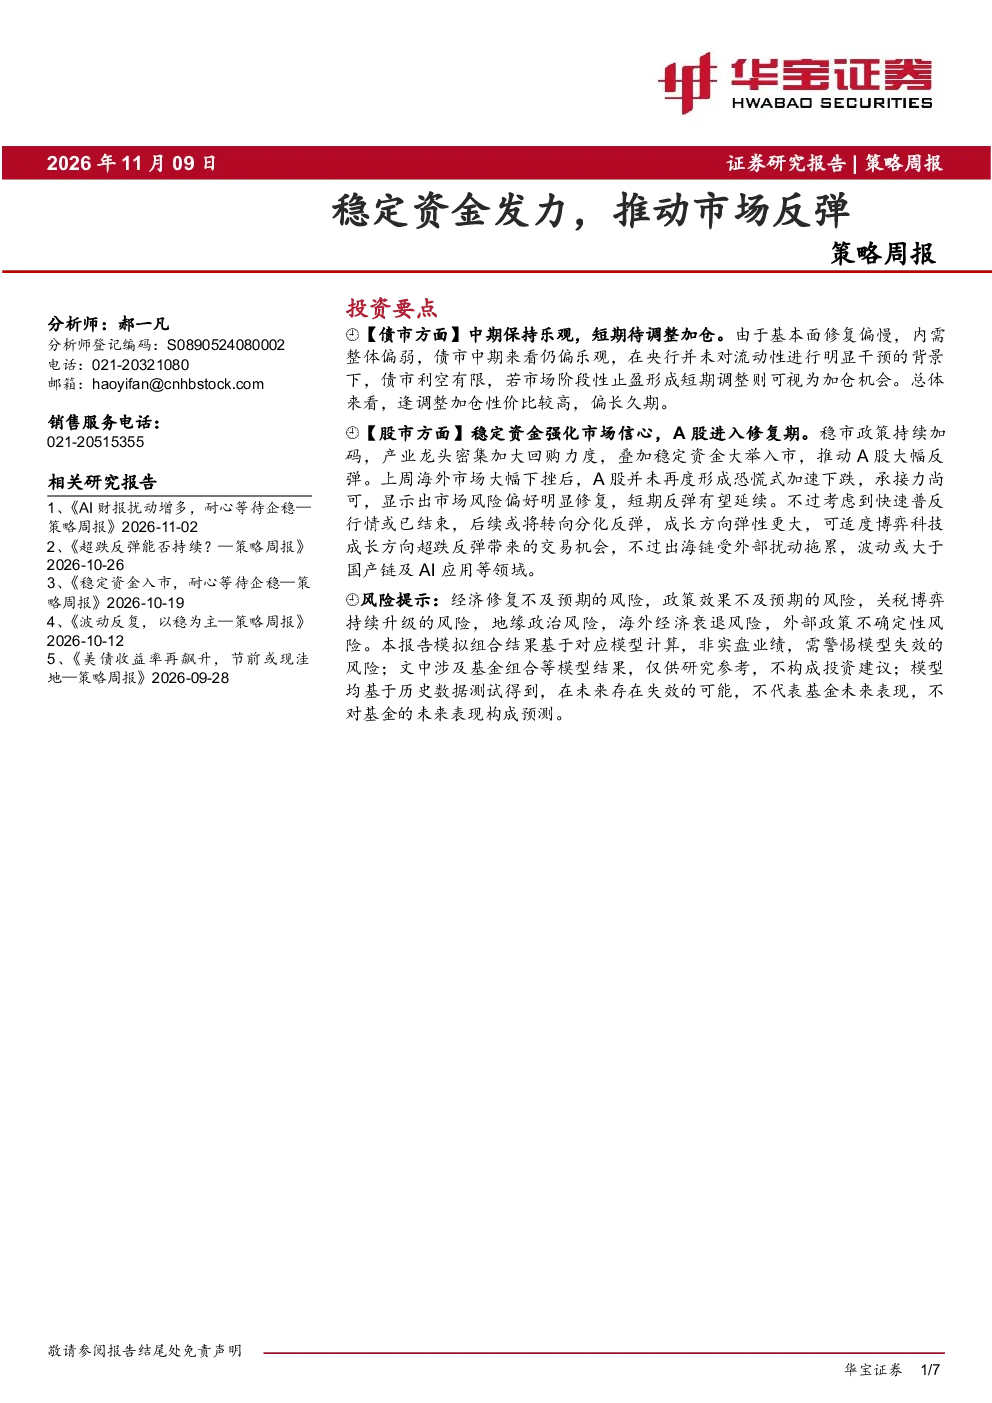
本报告分析了债市、股市和海外市场的最新动态。债市方面,中期保持乐观,短期待调整加仓,基本面修复偏慢,内需整体偏弱,央行未明显干预流动性,债市利空有限。股市方面,稳定资金强化市场信心,A股进入修复期,稳市政策持续加码,产业龙头密集加大回购力度,推动A股大幅反弹,市场风险偏好明显修复。海外市场方面,AI扰动之后或有企稳,中期选举民主党获胜后,AI数据中心建设放缓预期打压科技股,超预期的非农数据意味着年内大概率还将加息一次,权益市场后续向上空间相对有限。
债市未来的发展趋势如何?
债市中期保持乐观,短期可关注调整加仓机会。基本面修复偏慢,内需整体偏弱,但央行未明显干预流动性,债市利空有限。若市场阶段性止盈形成短期调整,则可视为加仓机会。总体来看,逢调整加仓性价比较高,建议偏长久期配置。
报告重点分析了哪些方向?
报告重点分析了债市的中期乐观预期与短期调整加仓机会,股市的修复期特征与风险偏好修复,以及海外市场的AI扰动后的企稳可能性。债市方面强调逢调整加仓的性价比较高;股市方面关注稳定资金推动的修复行情与后续分化反弹机会;海外市场则关注AI数据中心建设放缓预期对科技股的影响及加息预期对权益市场的影响。
当前市场处于什么状态?
当前市场状态呈现多面性。债市短期或面临调整但中长期仍偏乐观,适合逢低加仓长久期品种。股市在稳定资金推动下进入修复期,市场风险偏好明显修复,短期反弹有望延续,但后续可能转向分化反弹,成长方向弹性更大。海外市场在AI扰动和加息预期下或迎来阶段性企稳,短期以弱势震荡小幅修复为主。
报告提示了哪些风险?
报告提示的主要风险包括:债市基本面修复偏慢和内需整体偏弱可能影响债市表现;股市后续可能转向分化反弹,并非所有板块都能持续受益;海外市场在AI扰动和加息预期下短期内可能继续承压,科技股尤其受关注。此外,市场短期波动仍需关注,不同赛道间的表现差异可能加大,需谨慎评估配置风险。
你可能感兴趣
【狙击龙虎榜午盘】护盘资金发力中证2000ETF 小票迎来强势反弹-20240217
未知机构2024-02-17
多头资金发力,动力煤大幅反弹
瑞达期货2015-03-03
锌铅日报:抄底资金发力 沪锌铅触底反弹
银河期货2015-11-20
空头资金发力,玻璃期货震荡下跌
广州期货2018-10-12
多头资金发力,焦煤焦炭减仓上行
瑞达期货2015-02-13
多头资金发力,沪铅大幅收涨
瑞达期货2017-09-13
合成生物学周报:凯赛生物2023H1业绩符合预期,金发生物携手聚维元创推动秸秆基丁二酸产业化
医药生物华安证券2023-08-13
IDC业务收入稳定,募资加码云计算,持续看好互联网+5G流量推动业绩稳增
信息技术东吴证券2020-03-16
股指期货周报:配资事件左右市场情绪 期指起到稳定股指作用
方中中期期货2015-09-21
策略周报:疫情压力边际缓解,市场情绪推动反弹
金融万和证券2022-06-08