猜你想问
这份研报主要分析了什么内容?
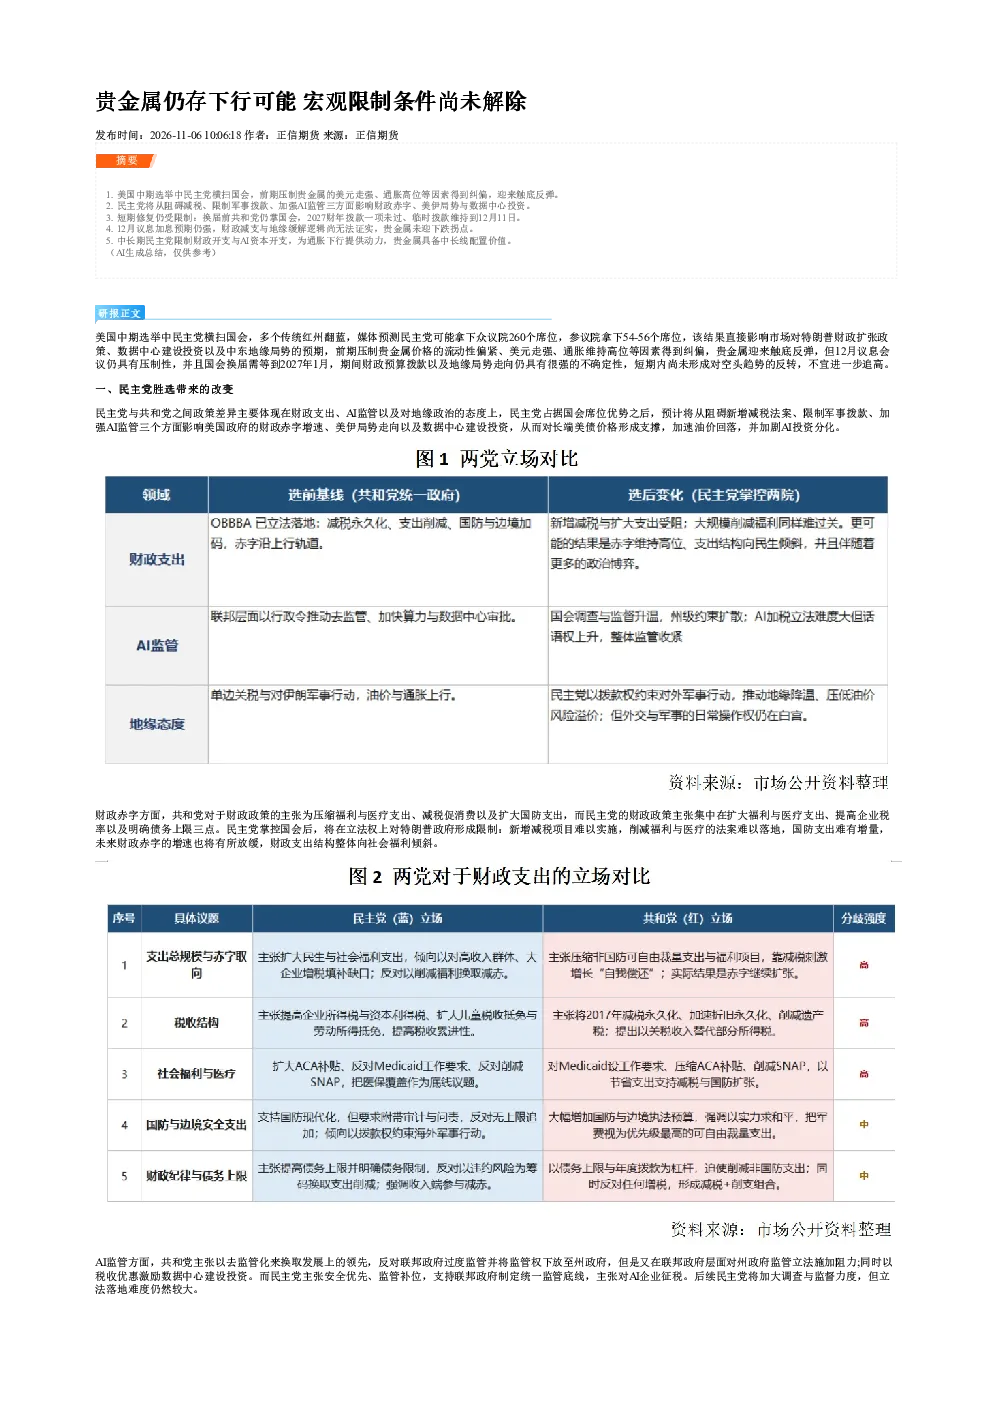
这份研报分析了美国中期选举后对贵金属市场的影响。报告指出,民主党横扫国会可能限制财政开支、加强AI监管,从而为通胀下行提供动力,为贵金属提供中长线配置价值。同时,短期内由于共和党仍掌国会、加息预期等因素,贵金属进一步修复仍存限制,未迎来下跌拐点。报告强调当前贵金属已具备中长线配置价值,但短期不宜追高。
贵金属行业未来发展趋势如何?
贵金属行业未来发展趋势受美国政策影响显著。民主党限制财政开支与AI资本开支可能推动通胀下行,为贵金属提供中长线配置价值。短期内,地缘政治风险和加息预期仍存,可能限制贵金属的上涨空间。报告建议关注中长期配置机会,但需警惕短期市场波动。
研报重点分析了哪些方面?
研报重点分析了美国中期选举对贵金属市场的多维度影响。包括财政赤字、美伊局势、数据中心投资等政策变化,以及美元走强、通胀高位等前期压制因素的变化。报告还探讨了短期内共和党掌权带来的政策限制,以及中长期民主党政策对通胀和贵金属配置价值的影响。
当前贵金属市场处于什么状态?
当前贵金属市场处于触底反弹阶段,但短期内仍存下行可能。美国中期选举后,前期压制贵金属的美元走强、通胀高位等因素得到纠偏,市场迎来反弹。然而,换届前共和党仍掌国会,2027财年拨款未过、12月临时拨款维持等因素限制了贵金属的进一步修复。此外,12月议息加息预期仍强,市场尚未迎来明确的下跌拐点。
研报提示了哪些风险?
研报提示了贵金属短期下行可能存在的风险。短期内,特朗普可能扩大对伊军事行动,地缘风险存在加剧可能,进一步压制贵金属价格。此外,加息预期仍存,财政减支与地缘缓解逻辑尚无法证实,市场波动性可能增加。投资者需关注这些风险因素,谨慎评估中长线配置价值。当前市场环境虽为贵金属提供中长线配置机会,但短期不宜追高。
你可能感兴趣
铁矿石:宏观风偏尚未显著回调,支撑仍存
国泰君安证券2025-08-18
铁矿石:宏观风偏尚未显著回调,支撑仍存
国泰君安期货2025-08-18
铁矿石:宏观风偏尚未显著回调,支撑仍存
国泰君安期货2025-08-26
铁矿石:宏观风偏尚未显著回调,支撑仍存
国泰君安期货2025-08-22
动力煤周度报告:煤价受事件助推,仍存下行可能
兴证期货2015-04-13
早评:动力煤继续震荡下行 仍存下滑探底可能
先融期货2015-03-18
动力煤早报:港口煤炭库存维持高位,煤价仍存下行可能
兴证期货2016-12-09
动力煤周度报告:下游需求未见明显改善,动煤仍存下行可能
兴证期货2015-11-23
沪锌减仓下行,后市仍存企稳可能
瑞达期货2018-04-09
动力煤早报:市场煤成交偏少,中长期动煤仍存下行可能
兴证期货2017-07-28