猜你想问
这份研报的核心内容是什么?
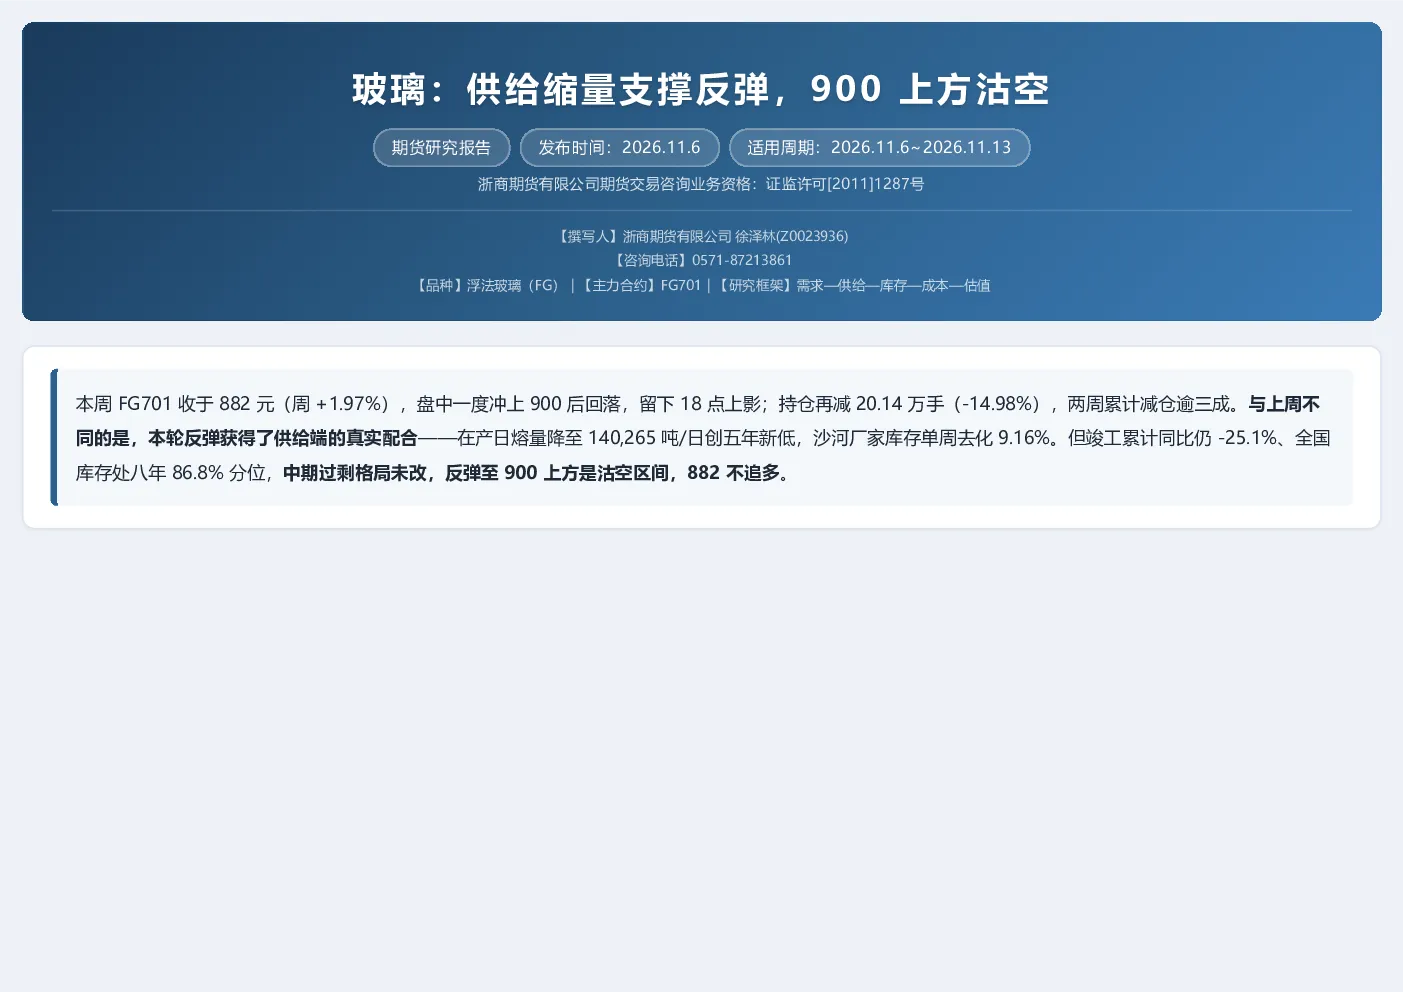
这份研报分析了玻璃行业的市场动态,指出供给端收缩支撑价格反弹,但需求未反转。报告显示FG701期货收于882元/吨,持仓减仓逾三成,现货价格跟随上涨,基差稳定。日熔量降至五年新低,全国库存处八年高位,但湖北库存逆势累库。成本端三工艺全线亏损,现金流成本下移至863元。报告认为中期偏空未改,短期反弹支撑,建议900—920分两档沽空。
玻璃行业的发展趋势如何?
玻璃行业发展趋势分析显示,供给端实质性收缩是当前市场的主要支撑因素,日熔量降至创五年新低,库存高位但区域分化。需求端表观需求环比回升,但同比仍负增长,竣工和库存压力持续存在。成本端三工艺亏损,现金流成本缓慢下移。整体来看,行业处于供需调整阶段,价格波动受供给和成本双重影响,未来走势需关注需求恢复和供给收缩的平衡。
研报重点分析了哪些方向?
研报重点分析了玻璃市场的供需关系和成本结构。供给端关注日熔量下降、库存变化及区域分化,特别是湖北库存逆势累库现象。需求端分析表观需求环比回升但同比负增长,以及竣工数据的持续疲软。成本端则聚焦三工艺亏损、现金流成本下移及天然气价格波动对成本底部的影响。此外,报告还评估了基差收敛和双向赔率等估值指标。
当前玻璃市场的现状如何判断?
当前玻璃市场现状判断显示,期货价格冲高回落,持仓减仓明显,显示市场多空博弈加剧。现货价格跟随期货上涨,但基差稳定,区域价差正常。供给端收缩支撑价格,但需求疲软限制反弹空间。库存方面,沙河库存去化,湖北库存累库,全国库存处于高位。成本端三工艺亏损,但现金流成本缓慢下移。综合来看,市场处于供需两弱状态,价格缺乏明确方向指引。
研报提示了哪些风险?
研报提示了多项风险:供给收缩超预期可能导致空单被推高;空头离场后反弹可能延续;成本继续下移可能影响行业盈利;湖北累库与需求深跌存在双向风险;政策调整和复产可能改变市场预期;数据口径和时效性也可能影响分析准确性。这些风险需持续关注,以评估市场可能出现的突发变化。