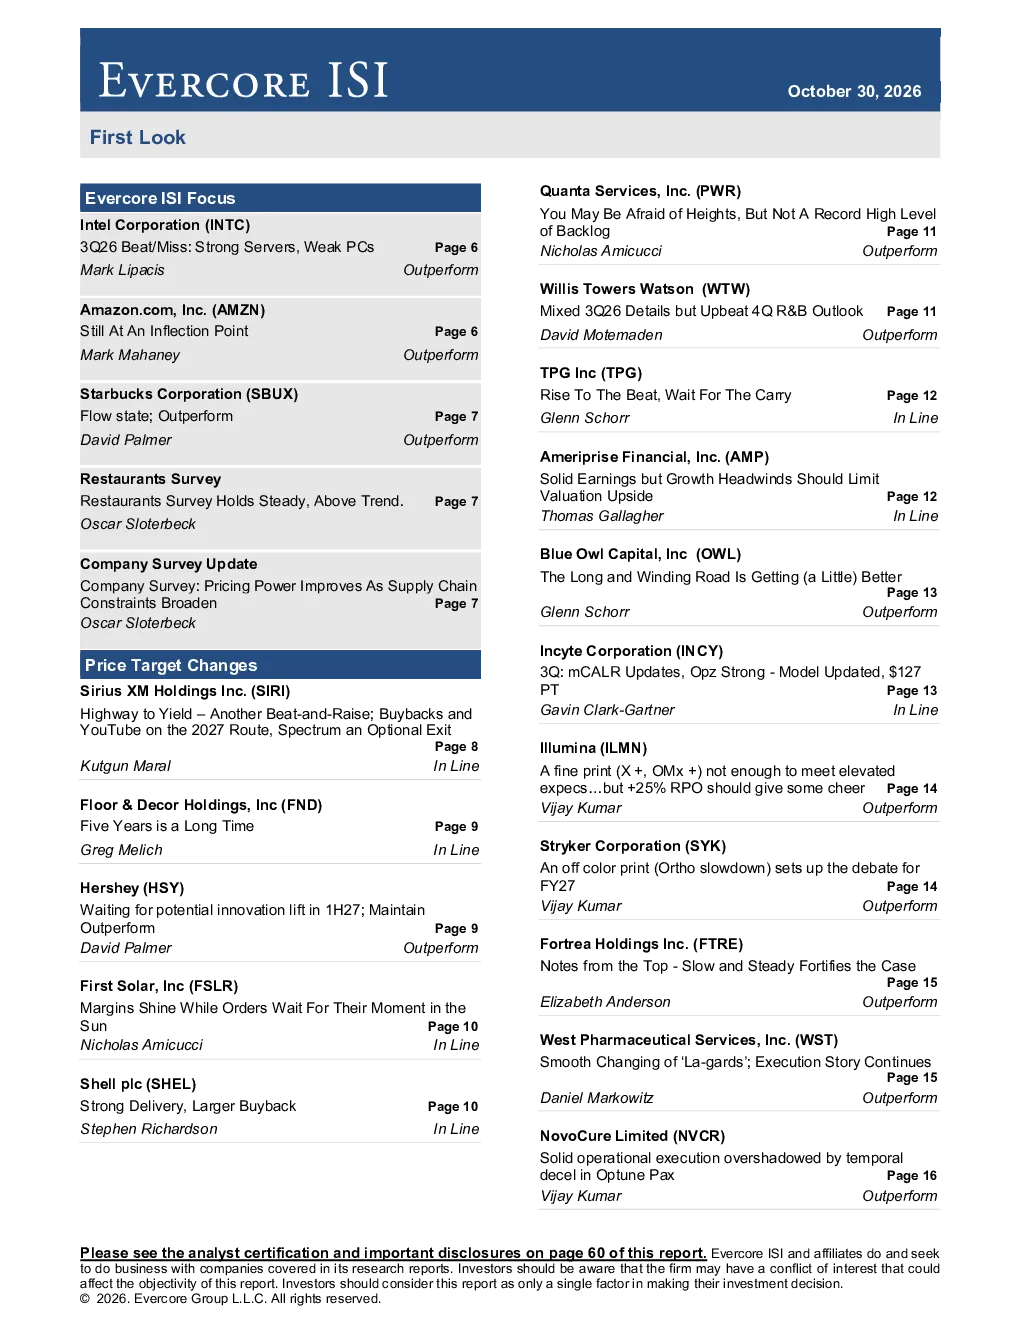
第三季度业绩表现参差不齐,服务器需求强劲,个人电脑市场疲软。营收略低于预期,但毛利率和每股收益超出预期。管理层预计PC将持续疲软至2027年上半年,并加大高需求Xeon系列产品的供应力度。自由现金流实现正向增长,得益于经营现金流和合作伙伴的贡献。终端市场收入趋势显示,数据中心收入增长强劲,晶圆代工收入也实现健康增长,凸显了各细分市场的稳健多元化发展。
亚马逊(AMZN)处于基本转折点,AWS增长加速,运营利润率稳健。管理层对2027年和2028年AWS增长40%以上的预测提供了清晰的展望,并得到不断增长的待交付订单量的支持。AWS实现了创纪录的38.7%运营利润率,预计人工智能模型将进一步提高利润率。尽管基本面稳固,该股盘后交易下跌了6.5%,主要原因是超出预期的自由现金流亏损,以及经营收入指引未能达到市场预期。预计2027年资本支出将大幅增加,可能达到3300亿美元,这反映了亚马逊云科技(AWS)扩大规模的明确战略。
星巴克(SBUX)北美强劲的客流正推动着超过20%的令人印象深刻的每股收益预期增长。近期财报后的积极势头反映了各项运营层面的持续改善,为同店销售额中个位数增长提供了信心支撑。北美边缘扩张:预计在人力和培训方面的投资将显著提升运营利润率。随着当前运营利润率呈上升趋势,生产力节约与有利的咖啡成本预计将推动持续扩张。
餐厅调查结果保持稳定,高于趋势。餐厅调查显示其具有韧性,在连续几周下降后,本周维持在58.3点。四周平均数小幅上升至58.6点,表明尽管此前有所下滑,但仍呈现适度复苏态势。主要趋势显示消费者支出正在转变,受事件驱动和感知价值影响,反映出市场环境谨慎但持续。
公司调查:定价权显示出复苏迹象,标志着企业格局出现微小但重要的转变。近期调查显示,定价权已连续第三个季度上升,从年初创下的历史低点回升,这表明尽管面临持续挑战,各行业均展现出韧性。供应链动态:随着企业报告供应链面临的困难加剧,尤其是在劳动力可用性和地面运输方面,挑战日益严峻。经历供应链限制的公司比例从30%下降到22%,但仍然存在,因为障碍似乎因行业而异。
赛里斯XM控股公司(SIRI)交出了一份稳健的季度业绩,得益于强劲的自付用户增长、EBITDA和自由现金流均呈现积极增长,这凸显了其现金流创造能力。然而,挑战仍存,其略偏保守的第四季度展望可能对投资者情绪造成影响。自付费增长势头:SIRI 实现了 5k 的惊人自付费净增长,显著超出预期。伴侣订阅持续支撑这一数字,贡献了 107k 的新订阅用户。虽然流失率略有改善,但第四季度预计净损失 215k 引发了对 2027 年订阅用户稳定性的担忧。
富乐德控股有限公司 (FND)正面临一个充满挑战的局面,其持续下滑的流量和利润空间压缩令人担忧。虽然专业销售(Pro sales)的积极势头和战略性门店关闭旨在提升盈利能力,但2027年的前景依然不明朗,这促使公司进一步调整每股收益(EPS)。
好时 (HSY)面临着充满挑战的环境,预计万圣节销售将呈现混合结果。尽管2027年第一季度可能出现创新驱动的增长,但来自玛氏的竞争以及持续的消费者压力仍然构成阻力。好时卷和各式奇多产品,预计将推动未来几个季度的销售额。然而,尽管这项创新可能有所帮助,玛氏公司类似举措在近几个月已显示出更大的成功。
福斯能源公司 (FSLR)在2026年第三季度的业绩凸显了强劲的毛利率,但也突显了关于未来订单时机的关键讨论。尽管全年收入和调整后EBITDA预期有所下调,该公司稳健的国内制造体系仍然是其在波动市场环境中保持韧性的基石。该股票的潜力取决于其能否应对当前项目经济性和许可因素方面的不确定性。
壳牌公司(SHEL)在2026年第三季度的强劲业绩凸显了SHEL在运营执行和战略组合整合方面的能力,带来了稳健的现金流,并宣布了500亿美元的巨额回购计划。在21亿美元的强劲经营现金流(CFFO)背后,该公司展现了韧性和财务健康,增强了资本回报和战略扩张的能力,包括ARC项目和LNG Canada第二阶段项目。
量子服务公司(PWR)的业绩持续凸显其强劲的增长潜力,推动目标价上调至850美元。最新一个季度反映了公司出色的执行力,或许预示着超出现有预期的强劲需求,显示出对公司持续业绩的信心。供应链稳定性:管理层强调,虽然劳动力可用性并非主要问题,但供应链限制可能会带来挑战。然而,昆泰增强制造能力的战略使积压订单大幅增长:积压订单额飙升至创纪录的637亿美元,其中季度环比增长100亿美元起到了显著推动作用。
威立斯·托尔思沃森 (WTW)三季度的业绩表现不一,但四季度R&B业务的展望偏向积极。核心利润率因建筑销售额增长显著不及预期而未能达到预期。然而,强大的特色产品管线预示着四季度增长向好,尤其是在R&B业务方面,受制于战争报道等细分领域活动增加的驱动。预计到2030年,利润率将显著提升(超过260个基点),但当前的业绩表现引发了对其近期盈利能力的疑问。
TPG 集团 (TPG)万德近期因追赶费用而超预期的盈利,推动股价显著上涨7.5%,超越同行,反映了强劲的运营动态。对这一乐观前景贡献关键因素包括:募资预期提升、FRE利润率上升,以及预期在接下来的几个季度实现收入。
美国利宝金融集团(AMP)在本季度实现了稳健的营收,超出公司内部及市场普遍预期。然而,增长面临挑战。资产管理与财富管理(AWM)业务流入显著低于预期,凸显了公司在有机增长方面所面临的困境,而竞争对手则表现更佳。
蓝鹰资本公司 (OWL)近期的表现显示出复苏迹象,随着2026年第三季度业绩稳健,其股价显著上涨了7%。这一反弹表明围绕增长和多元化的叙事正在加强,这得益于对私募信贷压力感知的降低。值得注意的是,直接贷款在过去一年中产生了可观的9.3%毛回报率,而年化损失仍然很小,这表明其信贷组合保持稳定。