猜你想问
这份研报的核心内容是什么?
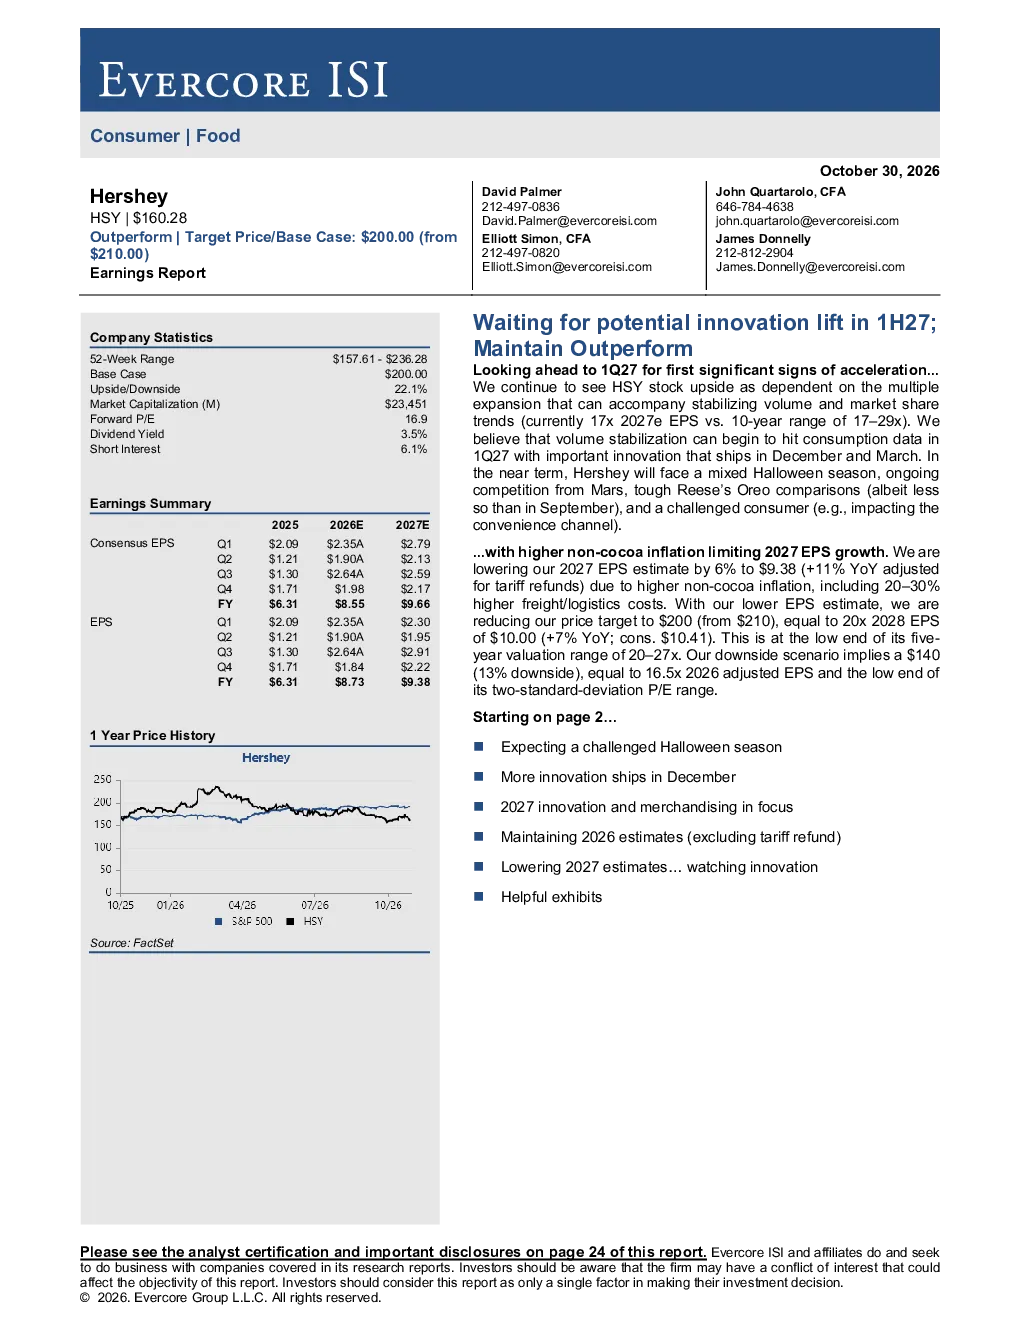
该研报维持对 Hershey (HSY) 的“跑赢市场”评级,目标价从 210 美元下调至 200 美元。下调目标价的原因是 2027 年每股收益预测从 9.93 美元下调至 9.38 美元,主要受非可可通胀压力影响。报告预测 2026 年合并有机销售额增长 3%,每股收益从 8.49 美元上调至 8.73 美元,主要受益于关税退税。HSY 的股价表现取决于销量和市场份额的稳定,以及创新产品的表现。预计 2027 年第一季度销量将稳定,得益于创新产品推出。HSY 的创新产品对销量的贡献率截至 2026 年第三季度落后于 Mars,但预计 12 月将推出新的创新产品,如 Hershey Rolls、Hershey Truffles and Caramels、Reese’s Cocoa-Filled Pretzels。Creme 创新产品分销率已达 63%,预计将有助于推动消费。
报告关注的赛道/行业发展趋势是什么?
报告关注糖果行业的创新产品发展趋势。Mars 的创新产品线(如 Pop’d M&M’s Caramel、Skittles、Twix Bites、Skulls)表现强劲,对销量增长贡献显著。HSY 将在 2027 年增加 50% 的创新产品,预计可贡献约 1 个百分点的销量增长。HSY 的创新产品对销量的贡献率截至 2026 年第三季度落后于 Mars,但预计 12 月将推出新的创新产品。报告认为,创新产品的推出和分销率提升是推动未来增长的关键。此外,报告还关注便利店渠道的竞争格局,HSY 在该渠道的市场份额趋势实际保持稳定或略有上升,但仍落后于 Mars。
报告重点分析了哪些方向?
报告重点分析了 Hershey (HSY) 的创新产品表现、市场份额趋势、竞争格局以及盈利能力风险。报告指出,HSY 的股价潜力取决于销量和市场份额的稳定以及创新产品的表现。短期内,HSY 面临万圣节销售挑战和来自 Mars 的竞争压力。报告预测 2027 年第一季度销量将稳定,得益于创新产品推出。HSY 的创新产品对销量的贡献率截至 2026 年第三季度落后于 Mars,但预计 12 月将推出新的创新产品。报告还分析了 HSY 在便利店渠道的竞争情况,尽管面临挑战,但市场份额趋势实际保持稳定或略有上升。此外,报告关注了商品和原材料成本波动对盈利能力的影响,以及激烈竞争可能导致的价格战风险。
报告对市场现状的判断是什么?
报告对 Hershey (HSY) 所处市场的现状判断显示,HSY 在巧克力品类面临挑战,但在便利店渠道中,其市场份额趋势实际保持稳定或略有上升,但仍落后于 Mars。报告预测 2027 年第一季度销量将稳定,得益于创新产品推出。HSY 的创新产品对销量的贡献率截至 2026 年第三季度落后于 Mars,但预计 12 月将推出新的创新产品。报告还指出,Mars 的创新产品线(如 Pop’d M&M’s Caramel、Skittles、Twix Bites、Skulls)表现强劲,对销量增长贡献显著。此外,报告预测万圣节销售将同比持平,HSY 可能面临市场份额损失,因为 Mars 在促销、创新和价格策略上更具优势。
研报提示了哪些风险?
研报提示了 Hershey (HSY) 面临的几项风险。首先,商品和原材料成本波动可能影响公司盈利能力,特别是运费和物流成本上涨是主要担忧。其次,激烈竞争可能导致价格战,损害有机定价和毛利率。此外,报告还关注执行风险,即公司可能无法准确预测或达成业绩目标,导致结果低于市场预期。报告指出,HSY 的股价潜力取决于销量和市场份额的稳定以及创新产品的表现,但短期内面临万圣节销售挑战和来自 Mars 的竞争压力。公司计划通过增加创新产品来推动未来增长,但需关注执行风险和通胀压力对盈利能力的影响。