猜你想问
欧菲光26Q3研报核心内容是什么?
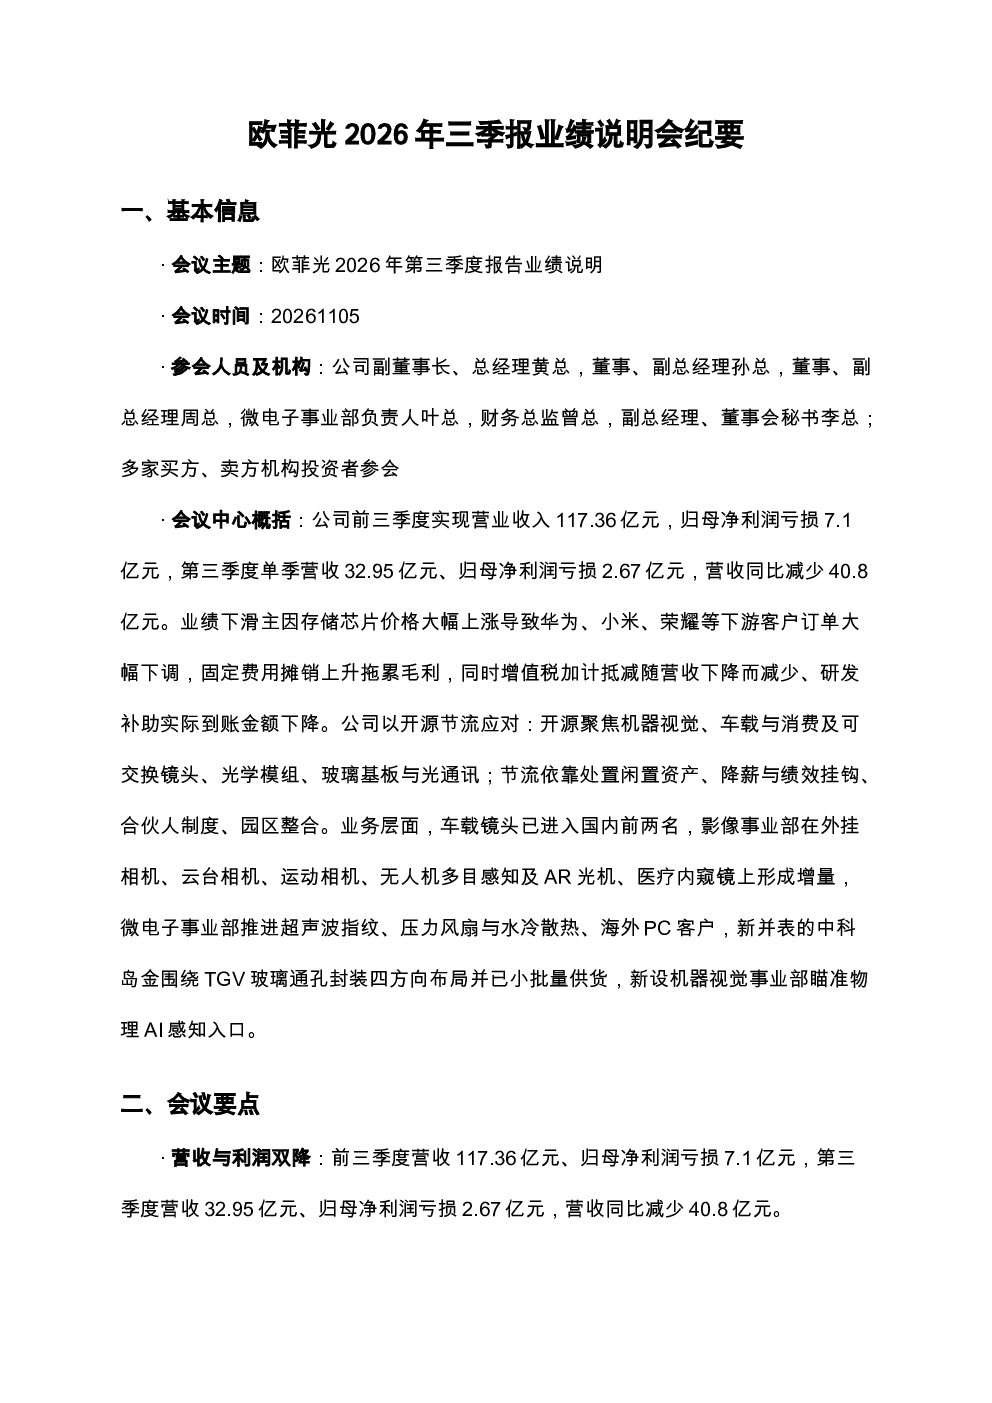
欧菲光2026年第三季度报告显示,公司前三季度营收117.36亿元,归母净利润亏损7.1亿元;第三季度单季营收32.95亿元,归母净利润亏损2.67亿元。业绩下滑主因包括存储芯片价格上涨导致下游客户订单大幅下调、固定费用摊销上升拖累毛利、增值税加计抵减减少及研发补助到账金额下降。公司通过开源节流应对,开源聚焦机器视觉、车载与消费及可交换镜头、光学模组、玻璃基板与光通讯;节流依靠处置闲置资产、降薪与绩效挂钩、合伙人制度、园区整合。
欧菲光所处赛道/行业发展趋势如何?
欧菲光围绕光学核心,布局机器视觉、玻璃基板、光通讯等赛道,提高高附加值产品比重。光学板块中,车载镜头国内前二,雷达业务增长较快,消费镜头投入大量资源,可交换镜头对标日系厂商高端市场。未来行业趋势显示,高附加值光学产品需求将持续增长,公司通过技术创新和业务多元化提升竞争力。
欧菲光26Q3研报重点分析了哪些方向?
研报重点分析了欧菲光开源节流的举措,包括聚焦机器视觉、车载与消费及可交换镜头、光学模组、玻璃基板与光通讯等业务方向,以及处置闲置资产、降薪与绩效挂钩、合伙人制度、园区整合等节流措施。此外,还详细介绍了公司在车载镜头、影像事业部、微电子事业部、机器视觉事业部等领域的布局和未来规划。
欧菲光当前市场现状如何?
欧菲光当前市场现状表现为营收与利润双降,主要受存储芯片价格上涨影响,下游客户订单大幅下调。但公司通过聚焦高附加值产品和技术创新,如车载镜头进入国内前两名、机器视觉事业部布局物理AI感知入口等,展现出一定的市场竞争力。同时,公司也在积极拓展新领域,如MicroLED封装与AR全彩光机、医疗内窥镜等。
欧菲光26Q3研报有哪些风险提示?
研报提示的风险包括存储芯片价格持续上涨可能影响下游客户订单,增值税加计抵减减少和研发补助到账金额下降可能影响盈利能力。此外,公司业务多元化转型过程中,新业务的市场拓展和盈利能力尚待验证,存在一定的不确定性。
你可能感兴趣
欧菲光26Q3 原文
未知机构2026-11-07
欧菲光机构调研纪要
电子设备发现报告2025-08-19
欧菲光:2025年一季度报告
财报2025-04-25
欧菲光:2023年半年度报告
财报2023-08-23
欧菲光:2021年半年度报告
财报2021-08-31
欧菲光:2019年半年度报告
财报2019-07-31
欧菲光:2016年第三季度报告全文
财报2016-10-29
欧菲光:2017年半年度报告
财报2017-08-22
欧菲光:2015年第三季度报告全文
财报2015-10-30
欧菲光:年度策略会纪要20171214
国信证券2017-12-25