猜你想问
南京银行2026年前三季度业绩表现如何?
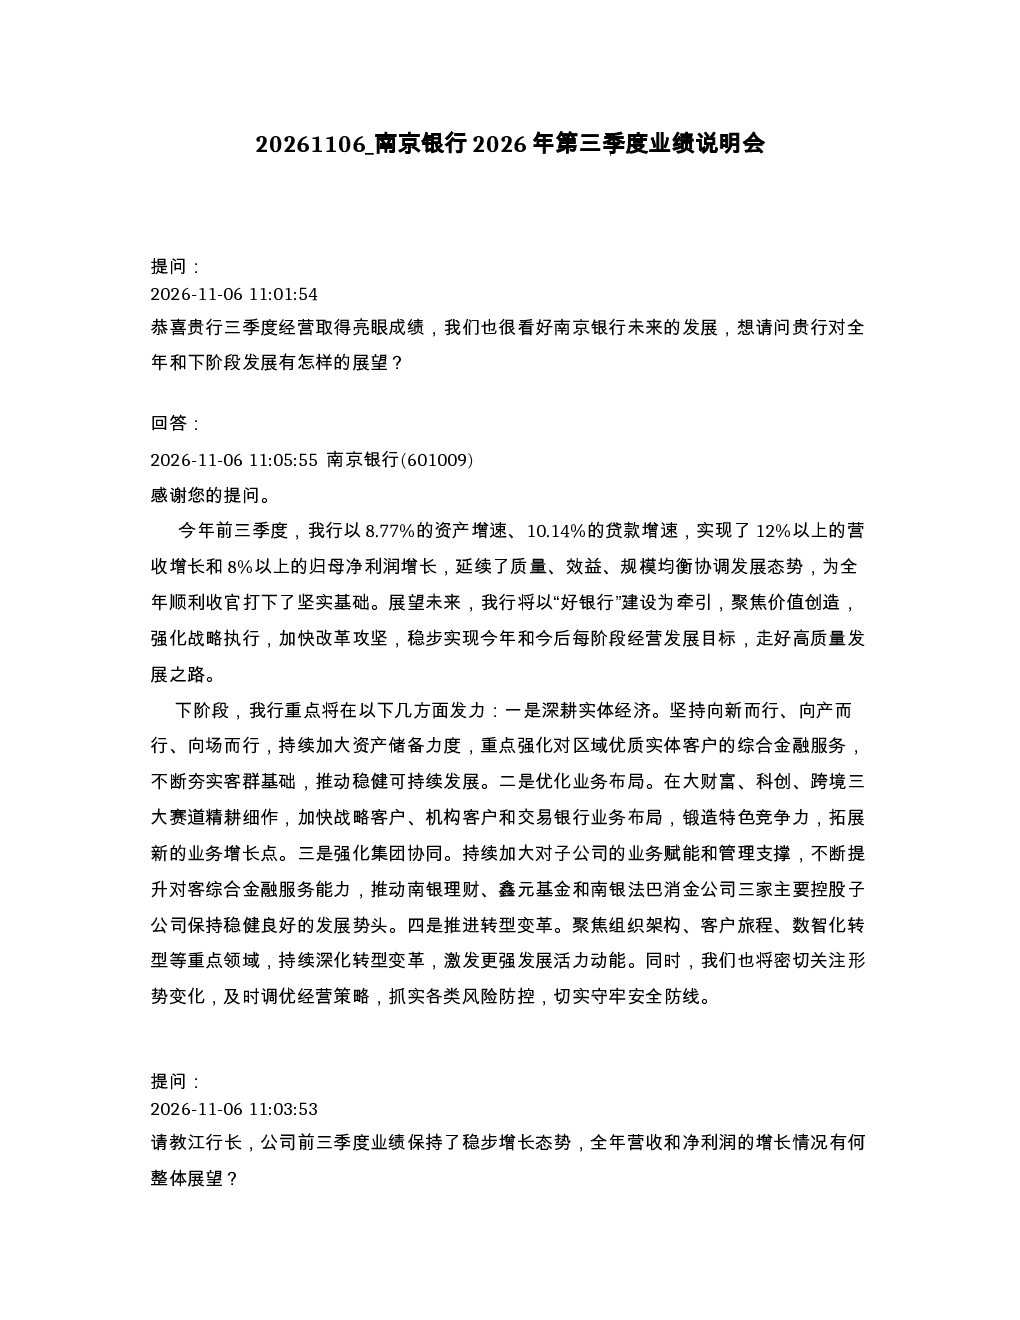
南京银行2026年前三季度业绩保持稳健增长,营收和净利润同比增长12.49%和8.03%,主要得益于深耕实体经济、深化负债成本管控、提升综合经营能力及财务精益管理。资产质量方面,不良贷款率0.83%,拨备覆盖率321.15%,信用风险总体平稳可控。零售业务整体稳中向优,核心指标全面提升。对公信贷投放总体平稳,紧扣重大项目、新质生产力等,结合区域禀赋分类施策。债券投资保持中性偏积极,优先配置中长期限利率债、高等级信用债。
南京银行未来业务发展方向是什么?
南京银行未来将深耕实体经济,强化对区域优质实体客户的综合金融服务。优化业务布局,精耕大财富、科创、跨境三大赛道,拓展新的业务增长点。强化集团协同,提升对客综合金融服务能力,推动控股子公司稳健发展。推进转型变革,聚焦组织架构、客户旅程、数智化转型,激发发展活力。
报告中对公信贷有何重点分析?
报告指出,南京银行预计四季度信贷投放总量较二、三季度提升,全年公司客户信贷投放总体平稳。核心重点包括紧扣重大项目、新质生产力等,结合区域禀赋分类施策,以多元化服务手段提升能力。同时,银行将守住风险底线,确保资产质量持续稳定。
当前市场环境下,南京银行面临哪些挑战?
当前市场环境下,南京银行面临的主要挑战包括负债成本管控压力、资产质量保持稳定难度、以及如何在激烈的市场竞争中保持优势。报告强调将通过拓展低成本存款、压降高成本存款等措施,推动负债成本持续下行,并加强风险管理,确保资产质量持续稳定。
报告对南京银行的风险提示有哪些?
报告提示,南京银行需关注宏观经济波动对信贷资产质量的影响,以及金融市场波动可能带来的投资风险。此外,数智化转型过程中可能存在的技术风险和人才风险也需要重视。银行将守住风险底线,确保资产质量持续稳定,并推进转型变革,激发发展活力。
你可能感兴趣
南京银行2026年半年度业绩说明会
未知机构2026-08-20
拱东医疗2026年第三季度业绩说明会
未知机构2026-10-21
隆鑫通用2026年第三季度业绩说明会
未知机构2026-10-26
汇顶科技2026年第三季度业绩说明会
未知机构2026-10-26
金徽股份2026年第三季度业绩说明会
未知机构2026-10-26
天富能源2026年第三季度业绩说明会
未知机构2026-10-27
洛阳钼业2026年第三季度业绩说明会
未知机构2026-10-27
中信证券2026年第三季度业绩说明会
未知机构2026-10-27
新集能源2026年第三季度业绩说明会
未知机构2026-10-27
璞源材料2026年第三季度业绩说明会
未知机构2026-10-27