猜你想问
这份研报主要分析了什么内容?
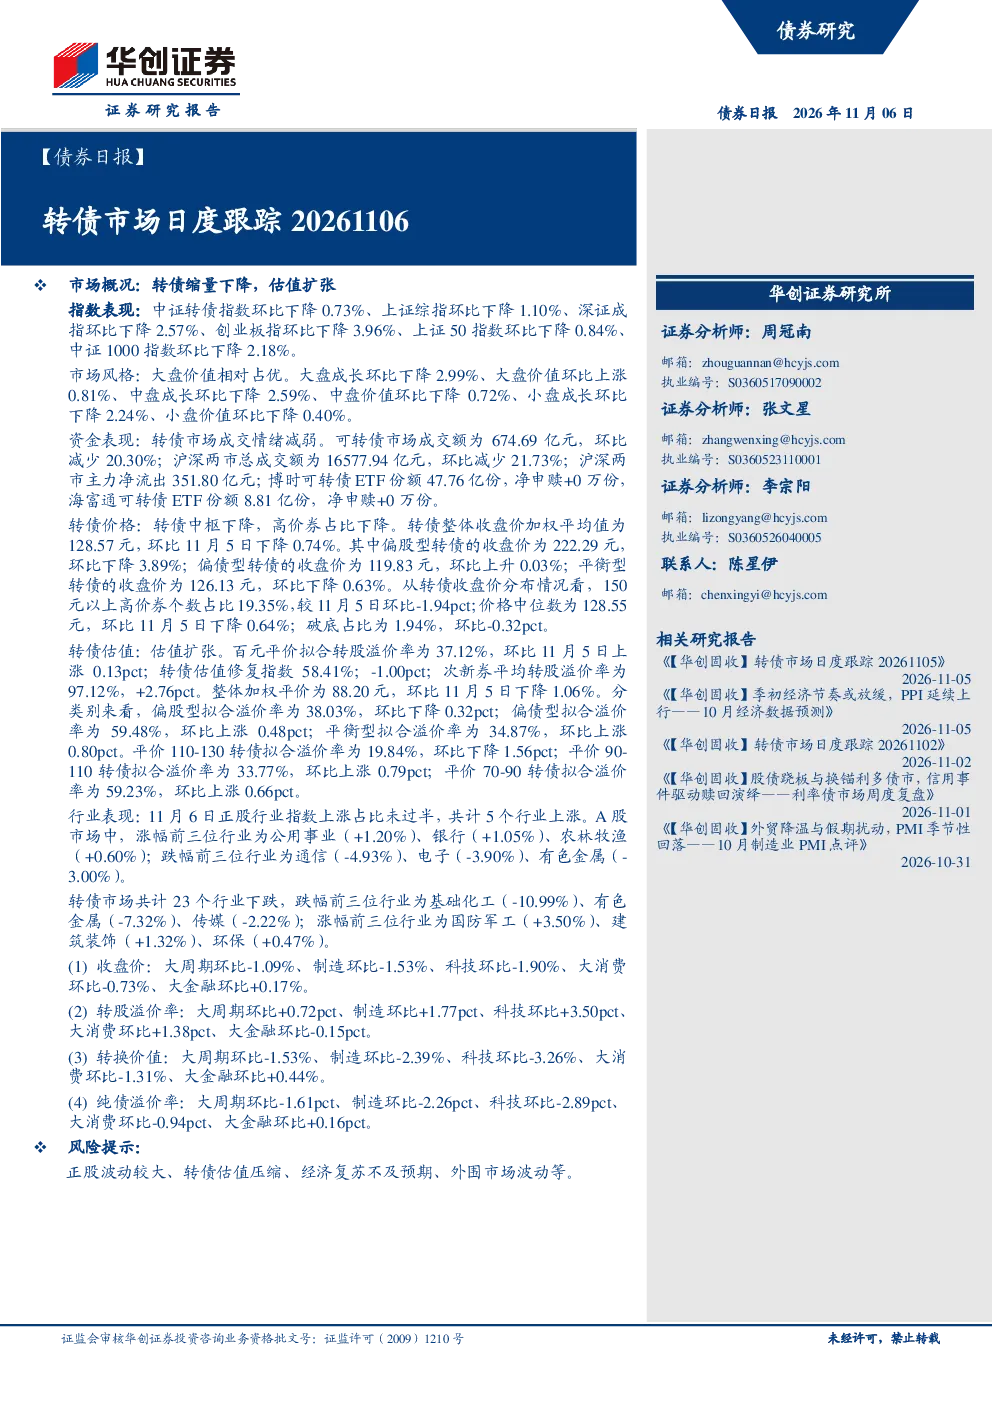
这份研报主要分析了2026年11月6日转债市场的日度表现。报告涵盖了市场概况,包括主要指数表现、市场风格变化、资金流向以及转债价格变化等。同时,还深入探讨了转债估值情况,分析了不同类型转债的估值水平变化。此外,报告还关注了行业轮动情况,具体展示了各行业正股及转债的表现数据。最后,报告提示了当前市场面临的主要风险因素。
转债市场近期有哪些行业表现突出或落后?
近期转债市场行业表现呈现明显分化。国防军工、建筑装饰、环保等行业涨幅居前,显示出一定的防御性和成长性特征。而基础化工、有色金属、传媒等行业则跌幅显著,反映出周期性行业和部分消费行业的压力。具体来看,转债市场整体表现与正股行业关联度高,但存在一定行业轮动效应,投资者需关注行业景气度变化对转债价格的影响。
研报对转债估值的分析有哪些重点?
研报对转债估值的分析重点在于不同类型转债的估值水平变化。报告显示,整体加权平价环比下降,但次新券转股溢价率有所上升。分类别来看,偏债型转债估值环比上涨,而偏股型转债估值则有所下降。平价在不同区间的转债估值变化也值得关注,平价70-90转债估值环比上涨较为明显。这些数据反映了市场对转债风险收益特征的重新评估。
当前转债市场整体呈现怎样的市场现状?
当前转债市场整体呈现成交情绪减弱、价格中枢下降的特点。高价券占比有所降低,市场整体估值有所压缩。资金流向方面,转债市场与沪深两市主力资金均呈现净流出状态,但流出规模相对可控。行业层面,大盘价值风格相对占优,而科技、制造等行业则表现相对疲软。整体来看,市场情绪趋于谨慎,投资者需关注价格回调压力。
研报提示了哪些主要风险因素?
研报提示的主要风险因素包括正股波动风险、转债估值压缩风险、经济复苏不及预期风险以及外围市场波动风险。正股波动直接影响转债价格表现,估值压缩则限制了转债的上行空间。经济复苏的不确定性可能影响企业基本面和转债的转股价值。此外,外围市场波动也可能对A股及转债市场产生传导效应,投资者需密切关注这些风险因素的变化。