猜你想问
这份研报的核心内容是什么?
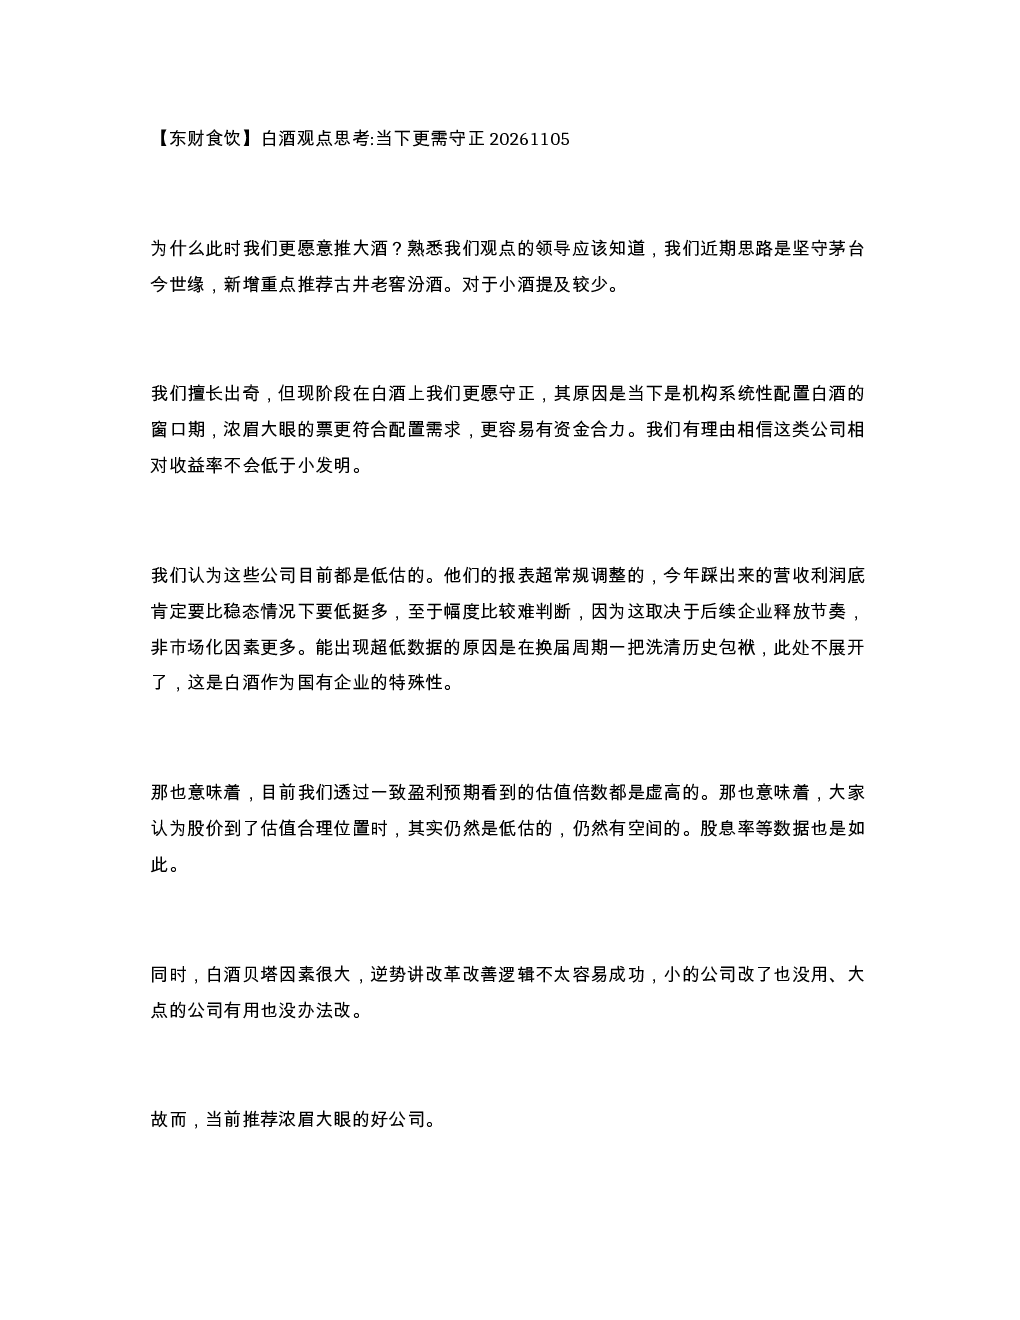
研报核心观点是当前更倾向于推荐大酒,而非小酒。建议坚守茅台、今世缘,新增重点推荐古井老窖、汾酒,对小酒提及较少。大酒更符合机构系统性配置需求,更容易形成资金合力,且有理由相信大酒相对收益率不会低于小酒。
白酒行业的发展趋势如何?
白酒行业现阶段是机构系统性配置的窗口期,大酒(浓眉大眼)更符合配置需求。大酒报表存在超常规调整,今年踩出的营收利润底较稳态水平低很多,幅度取决于后续释放节奏,非市场化因素影响较大。换届周期企业倾向于“一把洗清历史包袱”,导致数据偏低。透过一致盈利预期看到的估值倍数是虚高的,实际股价仍低估,股息率等数据也印证这一点。
研报重点分析了哪些方向?
研报重点分析了大酒相对小酒的配置优势,推荐坚守茅台、今世缘,新增重点推荐古井老窖、汾酒。大酒更符合机构系统性配置需求,更容易形成资金合力。大酒报表存在超常规调整,今年踩出的营收利润底较稳态水平低很多,幅度取决于后续释放节奏,非市场化因素影响较大。换届周期企业倾向于“一把洗清历史包袱”,导致数据偏低。透过一致盈利预期看到的估值倍数是虚高的,实际股价仍低估,股息率等数据也印证这一点。
当前市场对白酒行业的判断是什么?
当前市场认为白酒行业是机构系统性配置的窗口期,大酒(浓眉大眼)更符合配置需求,更容易形成资金合力。大酒报表存在超常规调整,今年踩出的营收利润底较稳态水平低很多,幅度取决于后续释放节奏,非市场化因素影响较大。换届周期企业倾向于“一把洗清历史包袱”,导致数据偏低。透过一致盈利预期看到的估值倍数是虚高的,实际股价仍低估,股息率等数据也印证这一点。白酒贝塔大,逆势讲改革改善逻辑效果有限,小公司改革无效,大公司改革也难以改变整体趋势。
研报提示了哪些风险因素?
研报提示白酒贝塔大,逆势讲改革改善逻辑效果有限,小公司改革无效,大公司改革也难以改变整体趋势。大酒报表存在超常规调整,今年踩出的营收利润底较稳态水平低很多,幅度取决于后续释放节奏,非市场化因素影响较大。换届周期企业倾向于“一把洗清历史包袱”,导致数据偏低。透过一致盈利预期看到的估值倍数是虚高的,实际股价仍低估,股息率等数据也印证这一点。