猜你想问
伟明环保三季度业绩报告主要讲了什么?
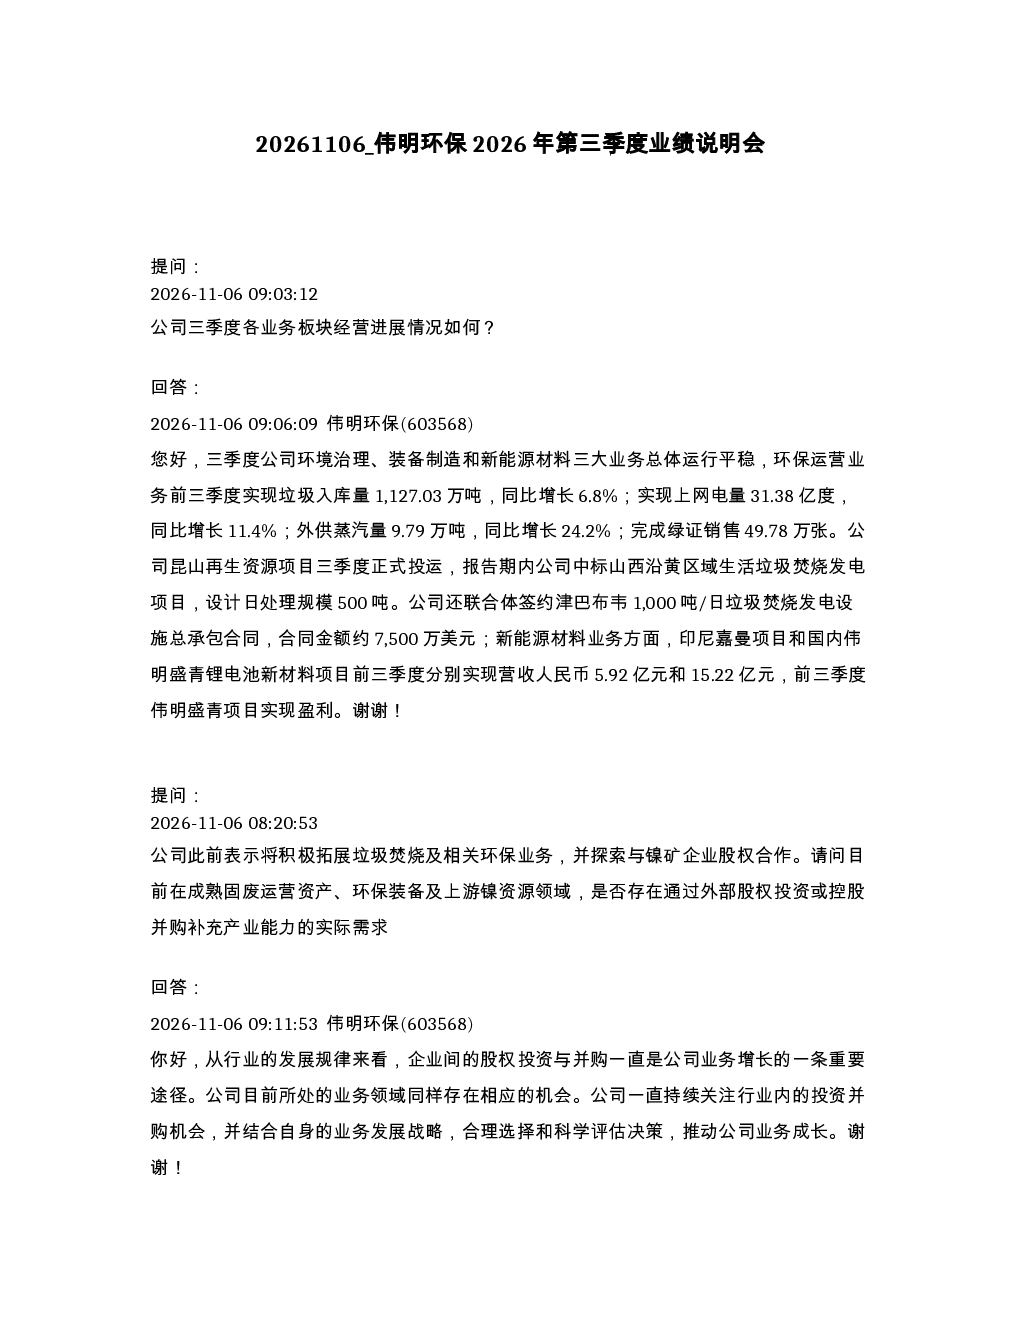
报告显示伟明环保三大业务板块运行平稳,环保运营业务前三季度垃圾入库量同比增长6.8%,上网电量增长11.4%,外供蒸汽量增长24.2%。新项目方面,昆山再生资源项目已投运,中标山西沿黄垃圾焚烧项目,并签约津巴布韦垃圾焚烧项目。新能源材料业务实现营收20.14亿元,伟明盛青项目已盈利。公司持续关注投资并购机会,印尼巴厘岛和茂物项目已开工,国内延安项目接近尾声,未来资本开支主要投向印尼项目及国内新中标项目。
环保行业未来发展趋势如何?
环保行业未来发展趋势向好,随着国家对环保的重视程度提高,垃圾焚烧发电、新能源材料等领域将持续受益。伟明环保在印尼、非洲等海外市场取得突破,国内市场仍有结构性机会。公司通过技改提高运营效率,对外供热、增加资源化利用等方式保持盈利稳定性。但需关注国补退坡、电价下调等政策变化对盈利能力的影响。
本报告重点分析了哪些方面?
本报告重点分析了伟明环保三季度经营进展、股东回报行动、市场拓展及业务规划。公司三季度环保运营业务表现稳健,新能源材料业务实现盈利。股东回报方面,公司完成10.26亿元现金分红,启动3亿元股份回购。市场拓展上,公司在非洲、国内市场均有新突破,印尼项目已开工,山西项目特许经营期40年。业务规划方面,公司将拓展装备业务至新材料、冶炼等领域,并向海外市场销售与服务。
当前垃圾焚烧发电市场情况如何?
当前垃圾焚烧发电市场呈现区域结构性机会,部分省份、县域处理能力不足。伟明环保在运项目产能利用率处于高位,新增昆山、宝鸡项目有效提升处理能力。公司通过技改提高上网电量、精细化管理、对外供热、资源化利用等方式应对国补退坡、电价下调等挑战,保持项目盈利稳定性。未来国内市场仍存在增长空间,但需关注项目建设和运营成本变化。
本报告有哪些风险提示?
本报告提示需关注环保行业政策变化风险,如国补退坡、电价调整等可能影响项目盈利能力。公司短期借款有所增加,需关注资金链安全,但公司账面货币资金充裕,偿债能力强。海外项目存在ODI审批、汇率波动等风险,需做好项目管理和风险控制。此外,环保装备市场需求受国内新项目减少影响,公司需加快拓展海外市场和多元化业务布局。